
O Método 50/30/20 para Organizar seu Orçamento Pessoal em 2026 | Guia Completo
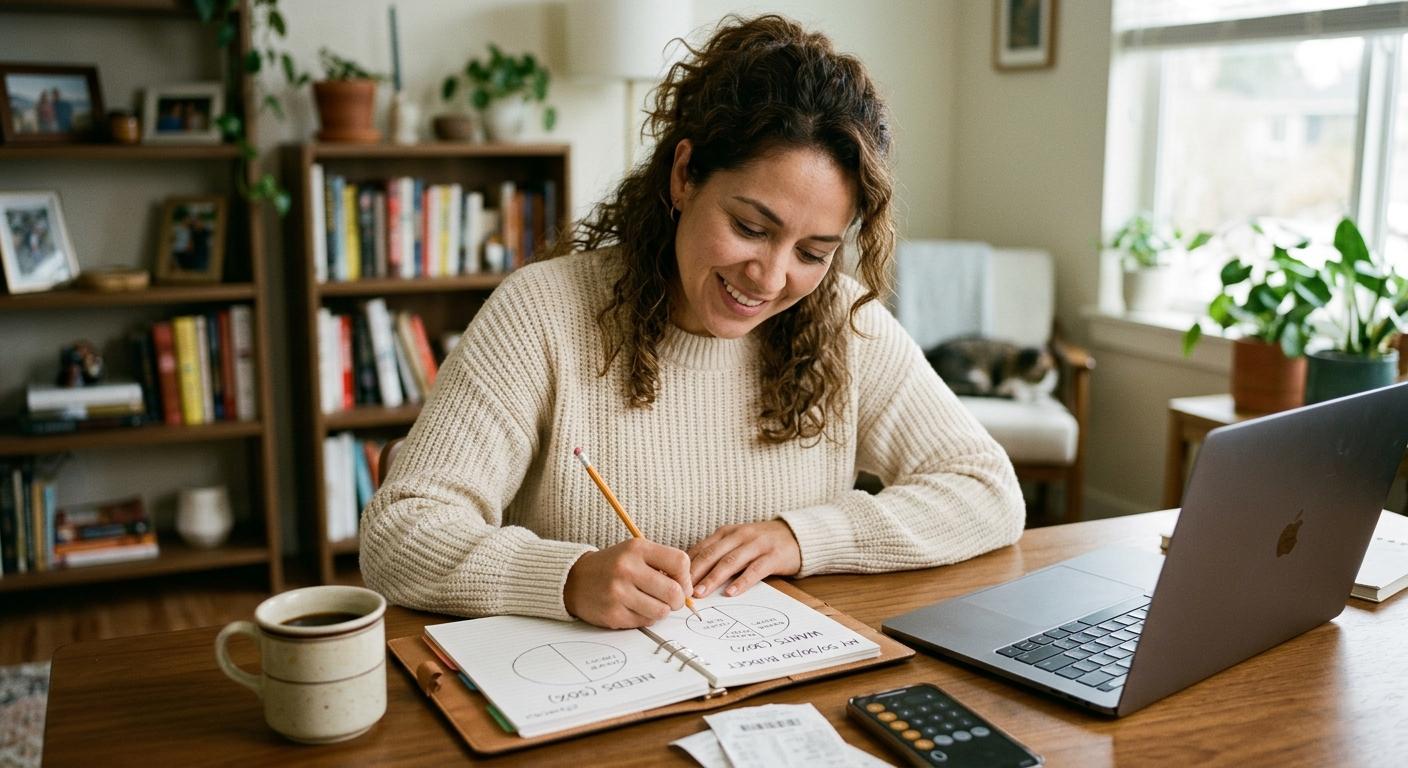
Imagine acordar todas as manhãs sem aquela sensação de ansiedade que aperta o peito quando você pensa nas suas finanças. Sem se perguntar se vai conseguir chegar ao fim do mês, sem aquele nó no estômago toda vez que abre o aplicativo do banco. Para milhões de pessoas pelo mundo, essa realidade parecia impossível até descobrirem uma fórmula tão simples quanto revolucionária: o método 50/30/20.
Essa estratégia de organização financeira não é modinha passageira nem promessa vazia de guru motivacional. É um sistema testado, respaldado por especialistas em finanças pessoais, que já transformou a vida de quem o adota com disciplina e constância. E a melhor parte: você não precisa ser gênio da matemática nem ter um MBA para começar a aplicá-lo hoje mesmo.
Em um mundo onde a inflação corrói o bolso, onde as tentações de consumo estão a um clique de distância e onde a incerteza econômica parece ser a única certeza, ter um método claro para administrar o seu dinheiro não é luxo, é necessidade absoluta.
O método 50/30/20 veio para ficar e, em 2025, se consolida como a ferramenta essencial que todo adulto responsável deveria dominar.
O Que Realmente É o Método 50/30/20 e Por Que Ele Funciona
O método 50/30/20 é uma regra de orçamento pessoal criada pela senadora americana Elizabeth Warren no livro "All Your Worth: The Ultimate Lifetime Money Plan". Sua beleza está na simplicidade: divide sua renda líquida mensal em três categorias fundamentais que cobrem todas as áreas da sua vida financeira.
Cinquenta por cento da sua renda vão para necessidades básicas, aqueles gastos inevitáveis que mantêm a sua vida funcionando. Trinta por cento vão para os seus desejos e prazeres pessoais, porque a vida não pode ser só obrigação e sacrifício. E os vinte por cento restantes ficam reservados para poupança e investimentos, construindo o seu futuro financeiro tijolo por tijolo.
Essa distribuição não é arbitrária. Está fundamentada em décadas de pesquisa sobre comportamento financeiro e em análises de padrões de gasto em diferentes segmentos da população.
A proporção 50/30/20 representa o equilíbrio ideal entre atender às suas necessidades atuais, aproveitar o presente e garantir o futuro, sem cair em extremos perigosos como a poupança compulsiva que sacrifica a qualidade de vida ou o gasto desenfreado que hipoteca o seu amanhã.
O que torna esse método especialmente eficaz em 2025 é a sua flexibilidade adaptativa. Não é uma camisa de força, e sim uma estrutura que você pode ajustar conforme a sua situação, as suas metas e o contexto econômico do seu país. A chave está em entender os princípios fundamentais e aplicá-los com inteligência à sua realidade.
Desvendando os 50%: Suas Necessidades Essenciais e Inegociáveis
O primeiro pilar desse método, essa metade da sua renda, precisa cobrir absolutamente tudo o que você precisa para viver com dignidade e funcionalidade. Estamos falando de moradia, alimentação, transporte, contas básicas, seguros essenciais e o pagamento mínimo das dívidas já existentes.
A moradia provavelmente vai consumir a maior fatia desse segmento. Seja aluguel ou financiamento, esse gasto deve se manter dentro de limites razoáveis.
Os especialistas recomendam que a moradia não passe de trinta por cento da sua renda total, embora em cidades com mercado imobiliário inflado esse número possa chegar a quarenta por cento se você compensar reduzindo outras áreas.
A alimentação é outra necessidade fundamental que exige atenção estratégica. Não se trata de sobreviver de arroz e feijão, mas de planejar compras inteligentes, cozinhar em casa na maior parte do tempo e aproveitar promoções sem abrir mão da nutrição. Uma família média consegue se alimentar bem com dez a quinze por cento da renda, desde que compre com cabeça.
O transporte — seja a manutenção do carro próprio, gasolina, transporte público ou aplicativos de mobilidade — também entra nessa categoria. Aqui existe uma armadilha comum: muita gente considera que ter o carro do ano é uma "necessidade", quando na verdade é um desejo caro disfarçado. Seu transporte precisa ser funcional e confiável, não um símbolo de status.
Contas básicas como luz, água, gás, internet essencial e telefone celular também fazem parte desses cinquenta por cento.
Em 2025, a internet já não é luxo, é necessidade para trabalhar, estudar e administrar as finanças, mas você não precisa do pacote premium mais caro do mercado.
Um ponto crítico que muita gente esquece são os seguros essenciais. Um plano de saúde básico, um seguro de vida se você tem dependentes e um seguro do carro se você dirige não são opcionais. Esses produtos protegem você de catástrofes financeiras que poderiam destruir anos de esforço em um instante.
Por fim, o pagamento mínimo das dívidas existentes entra aqui. Repare que eu disse "pagamento mínimo". Se você quiser acelerar a quitação, os abatimentos extras saem dos vinte por cento de poupança, não desta categoria.
Os 30% de Liberdade: Seus Desejos e Sua Qualidade de Vida
É aqui que a mágica do método 50/30/20 realmente brilha. Esses trinta por cento existem para que você viva, aproveite e se mantenha mentalmente saudável. A vida não pode ser só pagar contas e acumular dinheiro numa conta. Você precisa de experiências, prazeres e pequenos luxos que façam valer a pena levantar da cama todos os dias.
Nessa categoria entram todas aquelas coisas que não são estritamente necessárias para sobreviver, mas que enriquecem a sua existência. Jantar fora, ir ao cinema ou ao teatro, assinaturas de streaming, hobbies, roupas que vão além do básico, viagens, academia, tratamentos de beleza e qualquer outro gasto discricionário.
A chave aqui é consciência e intenção. Com trinta por cento da renda destinados aos desejos, você tem liberdade real para aproveitar, mas também limites claros que evitam o gasto compulsivo. Você não pode comprar tudo o que der na telha, mas também não vive numa negação constante que gera frustração e acaba levando ao colapso financeiro por compulsão.
Uma estratégia poderosa dentro desse segmento é a priorização consciente. Pergunte-se quais experiências e objetos realmente geram felicidade duradoura para você. Talvez você prefira comer de forma econômica em casa a semana toda para poder bancar aquela viagem de fim de semana tão desejada. Ou talvez dê mais valor a saídas pequenas e frequentes com amigos do que a uma compra grande de vez em quando.
Não existe resposta universal certa, só aquela que está alinhada com os seus valores pessoais.
Em 2025, esses trinta por cento ganham relevância especial na era pós-pandemia. As pessoas redescobriram o valor das experiências em vez das posses materiais. Investir em memórias, em tempo de qualidade com quem se ama e em desenvolvimento pessoal gera retornos emocionais que nenhum objeto iguala.
Também vale dizer que esse segmento funciona como válvula de escape psicológica. Orçamentos restritivos demais, que não deixam espaço para o prazer, inevitavelmente fracassam, porque ninguém aguenta indefinidamente um regime de privação total. O método 50/30/20 reconhece a nossa humanidade e coloca o prazer dentro do sistema.
Os 20% que Constroem Impérios: Poupança e Investimento Estratégico
Esses vinte por cento são literalmente o seu futuro materializado em números. É a diferença entre trabalhar até o último dia de vida ou ter a opção de se aposentar com conforto. É a barreira entre uma emergência médica que arrasa as suas finanças ou um contratempo que você absorve sem grandes dramas.
O primeiro destino desses vinte por cento deve ser a construção de uma reserva de emergência sólida. Os especialistas recomendam guardar de três a seis meses de gastos essenciais em uma conta de fácil acesso. Ou seja, se seus gastos mensais totais são dois mil reais, você deveria ter entre seis mil e doze mil no seu colchão financeiro.
Essa reserva de emergência não é para férias nem para aproveitar aquela promoção imperdível da TV que você tanto quer. É exclusivamente para emergências de verdade: perda do emprego, doença grave, consertos urgentes da casa ou do carro. Tê-la permite dormir tranquilo sabendo que um imprevisto não vai destruir a sua estabilidade.
Depois de montar a reserva de emergência, o próximo passo é atacar agressivamente as dívidas de juros altos. Se você tem cartão de crédito com taxas de vinte, trinta ou até quarenta por cento ao ano, cada real que você destina a quitar essas dívidas gera um retorno garantido equivalente a essa taxa.
Não existe investimento mais seguro e rentável do que pagar dívida caro.
Depois de se blindar com a reserva de emergência e se livrar das dívidas tóxicas, chega o momento empolgante: investir para construir riqueza de verdade. Em 2025, as opções são mais acessíveis do que nunca. Fundos indexados de baixo custo, investimentos em mercados internacionais, imóveis por meio de plataformas de crowdfunding, criptoativos com estratégia consciente e planos de previdência privada são apenas algumas alternativas.
A chave aqui é estudar antes de investir. Não coloque o seu dinheiro em algo que você não entende só porque alguém nas redes sociais promete retornos astronômicos. Warren Buffett, um dos investidores mais bem-sucedidos da história, já disse várias vezes que o melhor investimento é em você mesmo, na sua educação financeira.
Reserve tempo para aprender sobre diferentes formas de investimento, entenda o conceito de diversificação e nunca invista dinheiro que você não pode perder.
Outro componente crucial desses vinte por cento são as metas financeiras específicas de médio e longo prazo. Talvez você esteja juntando para a entrada de um imóvel, para a faculdade dos filhos, para abrir o próprio negócio ou para aquela viagem dos sonhos que planeja para daqui a três anos. Destinar fatias dos seus vinte por cento a contas específicas para cada meta mantém você motivado e dá clareza sobre o seu progresso.
Implementação Prática: Da Teoria à Realidade em Três Passos
Entender o método 50/30/20 na teoria é o primeiro passo. Aplicá-lo com constância na vida real é onde acontece a verdadeira transformação. Aqui vai um plano de ação concreto para você começar hoje mesmo.
Passo um: calcule a sua renda líquida mensal real. Isso significa o seu salário depois de impostos, descontos e contribuições obrigatórias. Se você trabalha por conta própria ou tem renda variável, use a média dos últimos seis meses para ter um número realista. Se você recebe bônus anual ou rendas extraordinárias, não os inclua no cálculo base; trate-os como aceleradores das suas metas de poupança quando chegarem.
Passo dois: acompanhe meticulosamente os seus gastos por pelo menos dois meses completos. Use aplicativos específicos, planilhas ou até um caderno físico, mas registre absolutamente cada gasto, por menor que seja. Aquele café de cada manhã soma quase cem reais por mês. Aqueles pedidos de comida por aplicativo "de vez em quando" provavelmente são bem mais frequentes do que você imagina. A maioria das pessoas se surpreende honestamente ao ver para onde o dinheiro realmente vai.
Depois de ter dados reais de dois meses, classifique cada gasto em uma das três categorias: necessidades, desejos ou poupança. Seja brutalmente sincero consigo mesmo. Aquele serviço de streaming que você nunca usa não é necessidade. Aquele carro com parcelas que consomem quarenta por cento da sua renda talvez seja um desejo disfarçado de necessidade.
Passo três: ajuste e otimize. É bem provável que a sua distribuição atual não bata com o ideal 50/30/20. Talvez você esteja gastando sessenta e cinco por cento em necessidades, trinta e cinco por cento em desejos e zero em poupança. Não desanime. Transformação financeira é processo, não evento único.
Identifique as áreas onde você pode cortar ou ajustar.
Você poderia se mudar para um lugar mais em conta quando o contrato atual terminar? Existem assinaturas que você pode cancelar sem prejudicar de verdade a sua qualidade de vida? Dá para negociar tarifas melhores nas contas básicas? Existem formas de reduzir os custos de transporte com carona compartilhada ou alternativas mais econômicas?
Não tente fazer todas as mudanças de uma vez. Implemente os ajustes aos poucos, para que sejam sustentáveis. Comece pelo mais fácil e vá ganhando confiança com pequenas vitórias antes de encarar mudanças maiores.
Adaptações Inteligentes para Diferentes Momentos da Vida
O método 50/30/20 é um ótimo guia, mas não um dogma inflexível. A sua situação pessoal, as suas metas e o seu contexto podem exigir ajustes inteligentes na fórmula base.
Se você está na casa dos vinte, sem dependentes e sem grandes responsabilidades, considere inverter a fórmula temporariamente para algo como 40/30/30.
Reduzir um pouco as necessidades básicas (talvez morando com colegas ou numa região mais barata) e aumentar a poupança para trinta por cento nessa fase da vida vai te dar uma vantagem financeira enorme graças ao poder dos juros compostos ao longo das décadas.
Por outro lado, se você tem dívidas significativas com juros altos, pode ajustar temporariamente para 50/20/30, reduzindo os gastos com desejos para acelerar agressivamente a quitação. Depois de se libertar dessas amarras financeiras, você volta à distribuição normal ou até aumenta a sua taxa de poupança.
Famílias com filhos pequenos enfrentam pressões financeiras únicas. Os gastos com creche, educação e atividades das crianças são consideráveis. Nesses casos, é realista que as necessidades subam temporariamente para cinquenta e cinco ou até sessenta por cento, reduzindo proporcionalmente as outras categorias.
A chave é reconhecer que essa é uma fase temporária e ter um plano para ajustar quando os filhos ficarem mais independentes.
Trabalhadores autônomos ou com renda variável enfrentam o desafio adicional da incerteza. Para eles, recomendo trabalhar com a média dos últimos seis a doze meses e ser especialmente disciplinado com a reserva de emergência, mirando o limite superior de seis a nove meses de gastos guardados.
Em países com inflação alta ou instabilidade econômica, as prioridades podem mudar. Pode fazer mais sentido concentrar os vinte por cento de poupança em investimentos que protejam contra a inflação (imóveis, ativos em moeda estrangeira, commodities) do que em contas de poupança tradicionais que perdem valor rapidamente.
Ferramentas e Tecnologia para Facilitar o Processo em 2025
A boa notícia é que vivemos numa era dourada da tecnologia financeira. Existem dezenas de aplicativos e plataformas criados especificamente para ajudar você a implementar e manter o método 50/30/20 sem dor de cabeça.
Aplicativos como Mint, YNAB (You Need A Budget), PocketGuard e Goodbudget se conectam direto às suas contas bancárias e cartões de crédito, categorizando automaticamente os seus gastos e mostrando em tempo real como você está em relação ao orçamento. Muitas dessas ferramentas até enviam alertas quando você se aproxima dos limites de alguma categoria.
Para quem prefere mais controle manual ou tem preocupações de privacidade em compartilhar o acesso às contas, uma simples planilha no Google Sheets ou no Excel funciona perfeitamente. Existem modelos gratuitos desenhados especificamente para o método 50/30/20 que você pode baixar e personalizar.
Os bancos digitais e neobancos revolucionaram a gestão financeira pessoal. Muitos oferecem funções de "cofrinhos" ou "caixinhas", onde você separa automaticamente o dinheiro em categorias diferentes assim que o salário cai.
Você pode ter uma caixinha para necessidades, outra para desejos e outra para poupança, movendo os valores correspondentes automaticamente todo mês.
As transferências automáticas são as suas melhores aliadas. Configure para que os vinte por cento de cada renda se movam automaticamente para a conta de poupança ou investimento no mesmo dia em que você recebe. "Pague-se primeiro" é um princípio fundamental das finanças pessoais. Se você esperar para ver o que sobra no fim do mês para poupar, garanto que não vai sobrar nada.
Para os investimentos, plataformas de robo-advisors como Betterment, Wealthfront ou alternativas locais no seu país automatizam completamente o processo. Você define o seu perfil de risco, estabelece aportes mensais automáticos e o algoritmo cuida de diversificar, rebalancear e otimizar a sua carteira.
Erros Comuns que Sabotam o Método e Como Evitá-los
Mesmo com a melhor das intenções, é fácil cair em armadilhas que descarrilham o seu progresso financeiro. Conhecer esses erros comuns prepara você para desviar deles.
O erro número um é a inflação do padrão de vida. Quando você recebe um aumento ou um bônus, a tentação natural é elevar proporcionalmente o seu nível de gasto. Resista a esse impulso.
Em vez de jogar automaticamente toda a renda extra na categoria de desejos, mantenha o gasto constante ou aumente só um pouquinho e direcione a maior parte do aumento para os vinte por cento de poupança. É essa a diferença entre quem ganha bem mas vive no limite e quem constrói riqueza de verdade.
Outro erro devastador é não distinguir entre necessidades verdadeiras e desejos disfarçados. Ocelular topo de linha não é necessidade, é desejo. O carro novo não é necessário se o seu funciona perfeitamente. A casa maior "porque a família está crescendo" talvez seja mais desejo de status do que necessidade real. Seja implacavelmente honesto nessa classificação.
Muita gente também comete o erro de ignorar os gastos "pequenos" recorrentes. Aquela assinatura mensal que você nem usa, o seguro daquele eletrodoméstico que você já não tem, a mensalidade da academia onde você não põe os pés há meses.
Esses gastos formiguinha parecem insignificantes sozinhos, mas podem somar várias centenas de reais por mês.
Não ajustar o orçamento quando a vida muda é outro problema comum. Se você teve um filho, trocou de emprego, mudou de cidade ou sofreu uma redução de renda, o seu orçamento precisa refletir essa nova realidade. Muita gente continua operando com um orçamento obsoleto e se pergunta por que não funciona.
O perfeccionismo paralisante também sabota muita gente. Ficam esperando o momento perfeito para começar, quando tiverem "tudo claro" ou quando os astros se alinharem. A verdade é que nunca vai existir um momento perfeito. É melhor começar de forma imperfeita hoje do que esperar um amanhã ideal que nunca chega. Aplique o método com o que você sabe agora e ajuste no caminho.
Por fim, muita gente desiste no primeiro tropeço.
Você teve um mês ruim, o carro quebrou e você precisou gastar mais com o conserto. Ou cedeu à tentação e comprou algo caro que não estava no orçamento. Não deixe um deslize virar uma avalanche.
Um dia ruim não arruína uma dieta, e um mês ruim não destrói o seu plano financeiro. Reconheça o erro, aprenda com ele e retome o rumo imediatamente.
A Transformação Além dos Números: Liberdade e Paz de Espírito
Quando você aplica o método 50/30/20 com constância por vários meses, algo extraordinário começa a acontecer, algo que vai muito além dos números na sua conta bancária. Você passa por uma transformação psicológica profunda que muda para sempre a sua relação com o dinheiro.
A ansiedade financeira que costumava te manter acordado às três da manhã começa a se dissolver.
Você sabe exatamente onde está o seu dinheiro, para onde ele vai e por quê. Essa clareza elimina a sensação de estar num barco sem leme, à mercê das ondas do destino financeiro. Você retoma o controle e, com ele, a confiança.
As discussões sobre dinheiro com o parceiro ou a família diminuem drasticamente. Quando todos estão alinhados numa estratégia clara e compreensível, quando cada um entende os limites e as prioridades, desaparecem as atritos que surgem da ambiguidade e das expectativas não ditas.
Você começa a tomar decisões financeiras a partir de um lugar de poder, e não de desespero. Quando aparece uma oportunidade de investimento, você a avalia racionalmente em vez de se jogar de cabeça. Quando perde um emprego, não entra em pânico, porque a sua reserva de emergência sustenta você enquanto busca a próxima oportunidade.
A sua autoestima melhora. Cada mês em que você cumpre o plano, cada meta de poupança alcançada, cada dívida quitada, constrói a confiança em você mesmo. Você prova que é capaz de adiar recompensas, de manter compromissos consigo mesmo, de priorizar o seu futuro em vez de impulsos momentâneos.
Essa disciplina transborda para outras áreas da vida.
A liberdade de dizer não também é poderosa. Você não precisa ir àquele casamento em destino caríssimo se não cabe no orçamento. Não precisa dar presentes caros por pressão social. Não precisa morar no bairro mais caro para impressionar gente que você nem gosta. Você vive conforme os seus valores e prioridades, não conforme a expectativa dos outros.
E, por fim, você experimenta algo que dizem que o dinheiro não compra: paz de espírito.
Você sabe que, aconteça o que acontecer, tomou as medidas para proteger você e os seus. Está construindo ativamente o futuro que deseja, em vez de apenas esperar e torcer. Essa tranquilidade não tem preço.
Seu Primeiro Mês com o Método 50/30/20: Plano de Ação Detalhado
Você está convencido do poder do método e pronto para colocá-lo em prática. Ótimo. Aqui está o seu roteiro específico para o primeiro mês, semana por semana.
Semana um: auditoria e cálculo. Dedique esses primeiros sete dias a reunir todas as suas informações financeiras. Junte extratos bancários, faturas de cartão de crédito, contas de serviços e qualquer outro documento que mostre receitas e despesas. Calcule a sua renda líquida mensal média.
Se você tem emprego fixo, isso é simples. Se a sua renda varia, use a média dos últimos seis meses e seja conservador na estimativa.
Semana dois: classificação implacável. Pegue todos os gastos do mês anterior e classifique com honestidade em necessidades, desejos ou poupança atual (se é que você poupa algo). Use uma planilha ou aplicativo para isso. Some cada categoria e calcule qual porcentagem da sua renda ela representa. A maioria das pessoas descobre com surpresa que gasta muito mais com desejos do que imaginava e muito menos com poupança do que deveria.
Semana três: desenho do seu orçamento ideal. Agora que você conhece a sua realidade atual, desenhe o orçamento-alvo com base no método 50/30/20.
Multiplique a sua renda líquida mensal por 0,5, 0,3 e 0,2 para chegar aos valores específicos de cada categoria. Depois, dentro de cada categoria, defina subcategorias específicas. Por exemplo, dentro dos cinquenta por cento de necessidades, talvez você destine mil reais para moradia, trezentos para transporte, duzentos e cinquenta para alimentação, e assim por diante.
Semana quatro: implementação e ajustes iniciais. Comece a viver conforme o seu novo orçamento. Configure transferências automáticas para a poupança.
Cancele assinaturas desnecessárias. Comunique o plano à família ou ao parceiro para que todos estejam alinhados. Nessa primeira semana de implementação, é provável que você descubra que algumas estimativas estavam fora da realidade. Isso é perfeitamente normal. Faça ajustes menores no caminho e mantenha o compromisso com o processo.
No fim desse primeiro mês, faça uma revisão completa.
Compare o seu desempenho real com o orçamento planejado. Em quais categorias você estourou? Onde gastou menos do que esperava? Que desafios inesperados apareceram? Use essas informações para refinar o orçamento do segundo mês.
Os três primeiros meses são os mais difíceis, enquanto você desenvolve novos hábitos e ajusta as expectativas. Depois desse período, o método se torna natural. O seu cérebro se reconfigura para pensar automaticamente nessas três categorias toda vez que você considera um gasto.
Olhando para o Futuro: O Método 50/30/20 como Base da Riqueza Geracional
Quando você domina o método 50/30/20 e o transforma no seu sistema financeiro padrão, algo mágico começa a acontecer no horizonte de cinco, dez, vinte anos. O que começou como um simples exercício de organização orçamentária se transforma na base de uma verdadeira riqueza geracional.
Esses vinte por cento que você poupa e investe com constância todo mês se tornam uma bola de neve financeira que cresce exponencialmente graças aos juros compostos.
Se você guardar quinhentos reais por mês com um retorno médio anual de sete por cento (perfeitamente possível com fundos indexados diversificados), em trinta anos terá aproximadamente seiscentos mil reais. Se aumentar para mil reais por mês, chegará a mais de um milhão e duzentos mil.
Mas os benefícios vão além da sua própria segurança financeira. Ao dominar esses princípios, você se torna modelo e mentor financeiro para os seus filhos. Eles aprendem, observando você, que dinheiro não é algo a ser temido nem gasto por impulso, mas uma ferramenta administrada estrategicamente. Você transmite a eles uma educação financeira prática que a maioria dos sistemas de ensino simplesmente não oferece.
Quando você chega à aposentadoria com uma base financeira sólida, construída década após década de disciplina com o método 50/30/20, você não é um peso para os seus filhos adultos. Pelo contrário, talvez possa ajudá-los com a entrada do primeiro imóvel, apoiar a educação dos netos ou deixar um legado que dê a eles vantagens que você não teve.
O método 50/30/20 também prepara você para aproveitar oportunidades extraordinárias quando elas surgem. Aquele investimento em imóveis durante uma crise econômica que vai multiplicar o seu capital. Aquele negócio com potencial incrível que precisa de um investidor. A possibilidade de tirar um ano sabático para se requalificar profissionalmente.
Você só consegue aproveitar essas oportunidades se tiver construído a capacidade financeira que te dá escolhas.
Em 2025 e nos anos seguintes, a distância entre quem domina as finanças pessoais e quem vive no limite vai aumentar dramaticamente. A automação, a inteligência artificial e as mudanças econômicas aceleradas vão premiar quem tem colchões financeiros e punir severamente quem opera sem margem de manobra. O método 50/30/20 não é apenas uma técnica de orçamento, é a sua armadura num mundo econômico cada vez mais volátil e imprevisível.
Casos de Sucesso Reais: Transformações Financeiras Documentadas
Números e teorias são convincentes, mas nada é tão poderoso quanto relatos reais de pessoas que transformaram completamente a sua situação financeira aplicando esse método com disciplina e constância.
Considere o caso de Maria, uma profissional de trinta e dois anos que trabalhava com marketing digital ganhando cerca de quatro mil reais por mês. Antes de descobrir o método 50/30/20, Maria vivia num ciclo perpétuo de chegar no limite todo mês, com zero de poupança e cerca de oito mil reais em dívidas de cartão de crédito acumuladas por "emergências" que na verdade eram gastos por impulso, sem planejamento.
Quando Maria implementou o método, precisou fazer ajustes dolorosos no início.
Saiu do apartamento central de mil e quinhentos reais por mês para um mais modesto de mil reais na periferia. Cancelou três assinaturas que quase não usava. Começou a levar marmita em vez de almoçar fora todos os dias, economizando cerca de trezentos reais por mês no processo.
No primeiro ano aplicando o método 50/30/20, Maria conseguiu quitar completamente as dívidas do cartão e montar uma reserva de emergência de seis mil reais. No segundo ano, abriu uma conta de investimento e começou a aportar regularmente em fundos indexados. Cinco anos depois, Maria tem um patrimônio líquido de oitenta e cinco mil reais entre dinheiro, investimentos e a entrada que já juntou para o primeiro imóvel.
O mais importante: dorme tranquila todas as noites, sabendo que está financeiramente protegida.
Ou então o caso de Roberto e Ana, um casal jovem com dois filhos pequenos. Juntos, ganhavam cerca de seis mil e quinhentos reais por mês, mas sentiam que nunca saíam do lugar. As creches consumiam mil e oitocentos reais por mês, o aluguel outros mil e quinhentos, e entre carro, comida e mil pequenos gastos, não sobrava nada para poupar.
Quando descobriram o método 50/30/20, a princípio pareceu impossível aplicá-lo com os gastos dos filhos pequenos. Mas ao fazerem o exercício de classificação honesta, descobriram que gastavam quase novecentos reais por mês em desejos disfarçados de necessidades: comida por aplicativo constante, compras por impulso em lojas online, brinquedos desnecessários para as crianças toda semana.
Fizeram ajustes graduais.
Criaram uma noite semanal de jantar caseiro em família, que substituiu as saídas constantes a restaurantes. Adotaram uma regra de quarenta e oito horas para compras não essenciais acima de cinquenta reais, o que eliminou noventa por cento das compras por impulso. Negociaram com a creche um pequeno desconto pelo pagamento anual antecipado.
Três anos depois, essa família tem uma reserva de emergência robusta, está investindo regularmente para a faculdade dos filhos e conseguiu aumentar a taxa de poupança para vinte e cinco por cento da renda, mantendo uma qualidade de vida que os deixa genuinamente felizes.
Esses exemplos reais mostram que o método 50/30/20 funciona em situações diferentes, com níveis variados de renda e múltiplas configurações familiares. A chave não está em ganhar milhões, mas em administrar com inteligência o que você ganha.
Integrando o Método a Outras Estratégias Financeiras Avançadas
Depois de dominar o método 50/30/20 como sistema base, você pode começar a integrar estratégias financeiras mais sofisticadas que aceleram dramaticamente o seu progresso rumo a objetivos ambiciosos.
A estratégia de múltiplas fontes de renda se encaixa perfeitamente nesse método. Se você desenvolver uma renda extra, pode optar por destinar cem por cento desse dinheiro adicional diretamente aos vinte por cento de poupança e investimento, acelerando exponencialmente a acumulação de riqueza enquanto mantém o padrão de vida atual com a renda principal.
O conceito de otimização fiscal também se alinha de forma estratégica.
Dependendo do seu país, você pode usar contas de aposentadoria com vantagens fiscais, investimentos em instrumentos dedutíveis de imposto ou estruturas empresariais que permitam reter mais do que você ganha. Cada real que você não entrega em imposto desnecessário é um real a mais que pode ir para os seus vinte por cento de construção de riqueza.
A estratégia de escalonamento de renda fixa se encaixa naturalmente na sua reserva de emergência.
Em vez de manter toda a reserva numa conta com rendimento zero, você pode estruturar uma parte em instrumentos de renda fixa escalonados, que geram retornos melhores enquanto mantêm liquidez suficiente para emergências de verdade.
O método de otimização dos benefícios do trabalho também não deve ser ignorado. Muitas empresas oferecem contrapartida em planos de previdência, descontos em seguros, programas de compra de ações com desconto e outros benefícios que são literalmente dinheiro de graça para quem sabe aproveitar.
Maximizar esses benefícios aumenta efetivamente a sua remuneração total sem esforço adicional.
A estratégia de engenharia de recompensas com cartão de crédito também pode ser integrada de forma inteligente. Se você tem disciplina para pagar a fatura integral todo mês, canalizar todos os gastos de necessidades e desejos por cartões que oferecem cashback ou pontos pode gerar de dois a cinco por cento de retorno sobre todo o seu gasto.
Essas centenas de reais por ano em recompensas vão direto para acelerar a sua poupança.
O conceito de otimização de grandes compras é outro multiplicador de força. Quando chega a hora de fazer uma compra significativa, como um carro ou eletrodomésticos grandes, investir tempo em negociar, comparar e esperar o momento ideal pode economizar milhares de reais que permanecem no seu patrimônio em vez de evaporar em sobrecustos desnecessários.
Preparando-se para os Desafios Financeiros Únicos de 2025 e Além
O cenário econômico de 2025 traz desafios específicos que tornam o método 50/30/20 mais relevante do que nunca, mas também exigem adaptações conscientes às novas realidades.
A inflação persistente em muitas economias significa que as suas necessidades básicas consomem fatias cada vez maiores da renda. Os custos de moradia, alimentação e energia subiram bastante nos últimos anos.
Isso exige vigilância constante sobre essa metade das necessidades, buscando ativamente formas de otimizar sem sacrificar a qualidade de vida essencial.
O trabalho remoto e híbrido reconfigurou a geografia do emprego. Você já não está preso a morar na cidade mais cara, perto do escritório. Considerar se mudar para regiões com custo de vida menor mantendo o salário pode transformar radicalmente a sua capacidade de cumprir o método 50/30/20. A diferença entre pagar dois mil reais de aluguel numa cidade cara e mil reais numa cidade secundária é literalmente doze mil reais por ano a mais para poupança e investimentos.
A automação e a inteligência artificial estão transformando o mercado de trabalho. Investir parte dos seus vinte por cento em educação continuada, desenvolvimento de habilidades e requalificação profissional não é opcional, é crítico para manter a sua empregabilidade e a capacidade de gerar renda nas próximas décadas. O seu capital humano é o seu ativo mais valioso e precisa receber investimento constante.
A instabilidade geopolítica e econômica indica que diversificar as suas economias e investimentos geograficamente é mais prudente do que nunca. Não coloque todos os ovos na cesta de um único país, moeda ou sistema financeiro.
Parte dos seus vinte por cento deveria estar em ativos denominados em moedas e jurisdições diferentes, para proteger você de colapsos localizados.
As mudanças climáticas e os seus efeitos econômicos também merecem consideração. Seguros contra desastres naturais que antes pareciam desnecessários agora são prudentes. A localização da sua casa em relação aos riscos climáticos deveria influenciar as suas decisões imobiliárias. Esses fatores afetam diretamente o seu orçamento de necessidades e a robustez exigida da sua reserva de emergência.
As criptomoedas e os ativos digitais amadureceram o suficiente para merecer uma consideração séria na sua estratégia de investimento dos vinte por cento, mas com estudo profundo e alocações conservadoras. Não aposte o seu futuro financeiro em volatilidade extrema, mas também não ignore completamente essa classe de ativo emergente.
O Componente Psicológico: Reprogramando a Sua Mentalidade Financeira
Dominar tecnicamente o método 50/30/20 é só metade da equação. A outra metade, igualmente crítica, é transformar a sua psicologia e a sua relação emocional com o dinheiro.
Muitos de nós carregamos crenças limitantes sobre dinheiro, herdadas da família de origem, da cultura ou de experiências traumáticas do passado. "Dinheiro é a raiz de todos os males", "Rico é ganancioso", "Nunca vou ser bom com finanças", "Mereço me dar presentes porque trabalho duro". Essas narrativas subconscientes sabotam qualquer sistema de orçamento que você tente implementar.
O primeiro passo para reprogramar a sua mentalidade é identificar conscientemente essas crenças. Escreva-as sem censura. Depois, questione-as sistematicamente.
Elas são realmente verdadeiras? De onde vêm? Elas te servem ou te limitam? Substitua-as conscientemente por crenças empoderadoras: "O dinheiro é uma ferramenta neutra que uso para criar a vida que desejo", "Administrar bem o meu dinheiro é um ato de amor-próprio e responsabilidade", "Posso aprender qualquer habilidade, inclusive a inteligência financeira".
O conceito de gratificação adiada também precisa ser fortalecido. Vivemos numa cultura de gratificação instantânea, onde tudo está disponível agora com um clique. Resistir a esse impulso e adiar prazeres imediatos por recompensas futuras maiores é um músculo mental que se desenvolve com prática deliberada.
Toda vez que você escolhe não comprar algo por impulso, está fortalecendo esse músculo crucial.
A mentalidade de abundância versus escassez também transforma a sua experiência com o método 50/30/20. Na escassez, o orçamento parece privação e restrição dolorosa. Na abundância, o mesmo orçamento parece administração inteligente de recursos fartos para criar ainda mais abundância no futuro. A reformulação cognitiva de "não posso pagar isso" para "escolho priorizar outras coisas" é sutilmente poderosa.
Celebrar as vitórias financeiras, por menores que sejam, reforça comportamentos positivos.
Você quitou um cartão de crédito inteiro. Celebre isso. Conseguiu poupar por três meses seguidos. Reconheça. Negociou uma tarifa melhor num serviço. Dê crédito a si mesmo. Essas microcelebrações constroem identidade: você se torna alguém que tem sucesso com dinheiro, o que torna mais provável que continue tendo sucesso.
Também é fundamental perdoar-se pelos erros do passado. Todos já tomamos decisões financeiras terríveis.
Ficar preso na culpa e na vergonha pelo passado paralisa você no presente. Reconheça os erros, extraia as lições, perdoe-se de verdade e comprometa-se a tomar decisões melhores de agora em diante.
Transcendendo o Método: Quando o 50/30/20 Se Torna Sua Segunda Natureza
Depois de seis meses, um ano, dois anos aplicando o método 50/30/20 com constância, algo extraordinário acontece. Você deixa de precisar pensar conscientemente nele. Ele se torna o seu sistema financeiro padrão, tão automático quanto respirar.
Quando você vê um produto que gosta numa loja ou na internet, o seu cérebro pergunta automaticamente: "Isso é necessidade ou desejo? Tenho espaço no meu orçamento de desejos deste mês para isso? Isso vai realmente me gerar valor proporcional ao custo?" Essas perguntas surgem sem esforço consciente, filtrando decisões antes que elas virem compras por impulso.
Quando o salário cai, a transferência automática dos vinte por cento para poupança e investimentos já está configurada. Você nem vê esse dinheiro na conta principal. Para o seu cérebro, a sua "renda disponível" já é os oitenta por cento restantes, não o total. Essa arquitetura de decisão faz poupar ser o caminho de menor resistência.
Quando surgem gastos inesperados, você não entra em pânico nem recorre a dívidas de juros altos. Avalia racionalmente: "Isso é realmente uma emergência que justifica usar a minha reserva, ou posso ajustar outras categorias neste mês para absorver?" A maioria das "emergências" acaba sendo administrável com pequenos ajustes.
A sua conversa interna sobre dinheiro também muda radicalmente.
Você passa de "Não tenho dinheiro suficiente" para "Como posso gerar mais valor ou renda?" Passa de "Não consigo poupar" para "Já poupei automaticamente, como otimizo o resto?" Essa reformulação linguística reflete e reforça a sua nova identidade financeira.
As metas financeiras que antes pareciam fantasias impossíveis agora são apenas equações a resolver. Você quer poupar vinte mil reais para a entrada de um imóvel em dois anos. Divide isso por vinte e quatro meses, dá aproximadamente oitocentos e trinta e três reais por mês.
Como ajustar os seus vinte por cento e, talvez temporariamente, os seus trinta por cento para alcançar essa cifra? É um problema com solução, não um sonho inatingível.
Você começa a pensar naturalmente em termos de retorno sobre investimento em todas as áreas da vida, não só nas financeiras. Esse curso de capacitação vai gerar aumento de renda suficiente para justificar o custo? Essa relação pessoal me dá energia ou me drena? Essa atividade me aproxima das minhas metas ou é distração? Essa mentalidade de otimização se estende muito além do orçamento mensal.
Conclusão: Seu Convite à Transformação Financeira Começa Hoje
O método 50/30/20 não é mágica. Não vai te tornar milionário da noite para o dia. Não vai eliminar todos os seus problemas financeiros com um passe de mágica. O que ele faz é algo muito mais valioso e duradouro: dá a você controle, clareza e um caminho nítido rumo à estabilidade financeira e, eventualmente, à prosperidade.
Neste momento, enquanto você lê estas palavras, há uma decisão a tomar. Você pode fechar este artigo, se sentir momentaneamente inspirado e depois voltar exatamente aos mesmos padrões financeiros que te mantiveram estagnado. Ou pode decidir que hoje, neste exato instante, começa a sua transformação financeira real.
Você não precisa esperar a próxima segunda-feira, o início do mês que vem ou que a sua situação esteja "perfeita".
Na verdade, esperar o momento perfeito é apenas mais uma forma de procrastinação disfarçada. O seu momento perfeito é agora. A sua situação atual, com todas as imperfeições e desafios, é exatamente o ponto de partida certo.
Abra uma planilha ou um aplicativo de notas no celular agora mesmo. Escreva a sua renda líquida mensal no topo. Multiplique por 0,5, 0,3 e 0,2. Ali estão os seus números-alvo para necessidades, desejos e poupança. Essa é a sua estrela-guia financeira. Agora começa o processo de alinhar a sua realidade atual a esses números-alvo.
Os primeiros meses serão desconfortáveis. Mudar hábitos sempre é. Vão existir tentações. Vão existir deslizes. Vão existir momentos em que você vai querer desistir e voltar à inconsciência financeira que, embora dolorosa, ao menos é familiar.
Não ceda. Permaneça no caminho. Cada semana de persistência torna o processo um pouco mais fácil. Cada mês cumprido aumenta a sua confiança.
Dentro de um ano, você vai olhar para trás e se surpreender com o quanto avançou. Terá poupança de verdade onde antes não havia nada. Terá eliminado dívidas que pareciam eternas. Terá desenvolvido um nível de consciência financeira que transforma cada decisão de gasto. E, o mais importante, terá provado a si mesmo que é capaz de mudar, de crescer, de assumir o controle do seu destino financeiro.
Em cinco anos, você será literalmente uma pessoa diferente do ponto de vista financeiro. Com um patrimônio líquido que terá crescido de um jeito que hoje talvez pareça impossível.
Com opções que simplesmente não existem sem uma base financeira sólida. Com a paz de espírito que vem de saber que está construindo ativamente o futuro que deseja, em vez de ser vítima das circunstâncias.
O método 50/30/20 é o seu veículo. A sua disciplina é o combustível. A sua visão de uma vida financeiramente livre é o destino.
A viagem começa com um único passo: o compromisso de começar hoje.
Você está pronto para dar esse passo? O seu eu do futuro, aquele que vive com segurança financeira, liberdade de escolha e paz de espírito, está esperando do outro lado desta decisão.
Tudo o que você precisa fazer é começar.