
Inflação: A Razão Oculta Pela Qual o Teu Dinheiro Perde Valor Constantemente
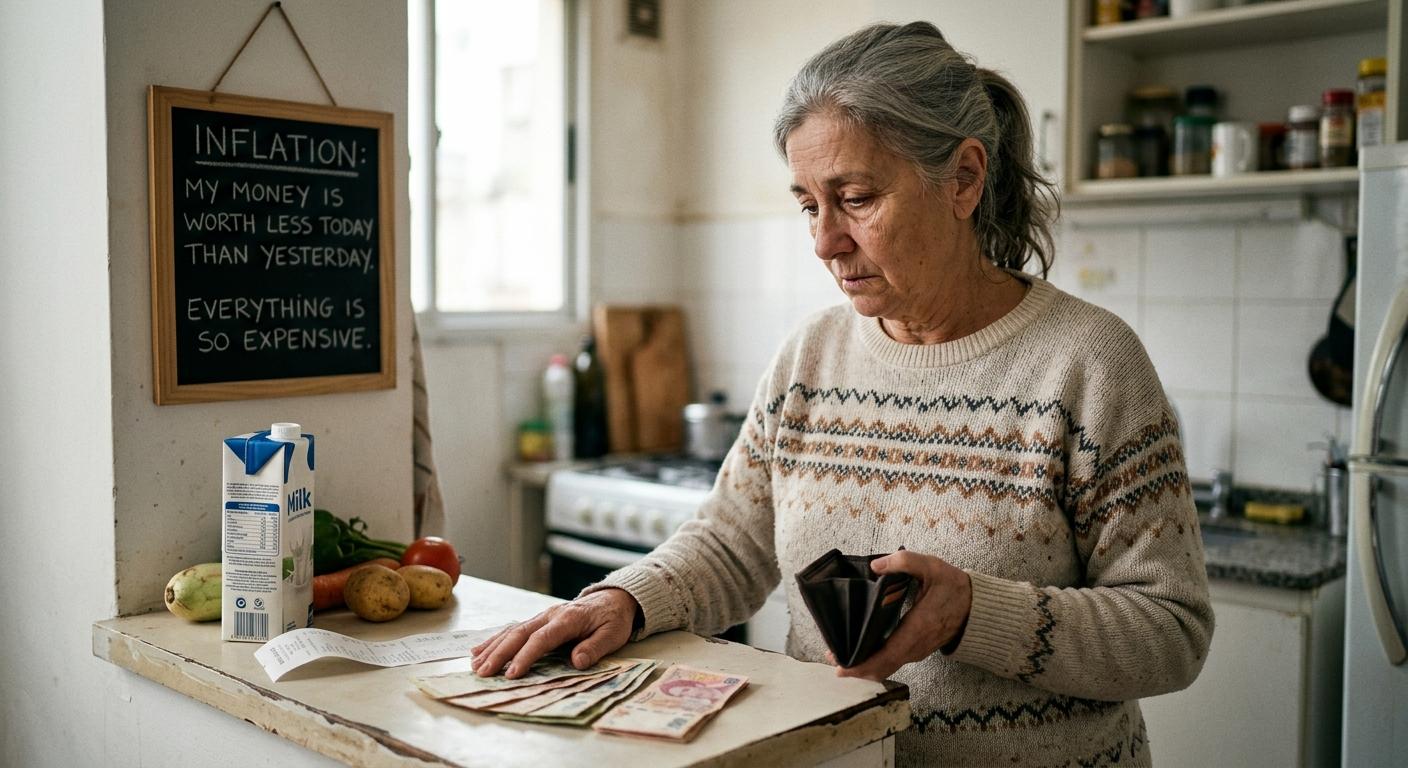
Já notaste que aquela nota de 50 euros que guardaste há uma década já não te chega para comprar o mesmo que antes? Não é imaginação tua. É a inflação a trabalhar silenciosamente contra o teu bolso, a corroer o teu poder de compra dia após dia, ano após ano. E embora ouças constantemente este termo nas notícias económicas, poucas pessoas compreendem realmente como funciona este fenómeno e, mais importante ainda, como as afeta diretamente.
A realidade é brutal e simples: o dinheiro que tens hoje valerá menos amanhã. Essa quantia que consideras suficiente para a tua reforma pode não cobrir nem metade das tuas despesas quando chegar a altura. As tuas poupanças debaixo do colchão — ou até numa conta bancária tradicional — estão a perder valor enquanto lês estas linhas. E se não compreendes este conceito fundamental das finanças pessoais, estás condenado a ver o teu património a desvanecer-se lentamente sem poderes fazer nada a esse respeito.
Mas há uma boa notícia: compreender a inflação é o primeiro passo para te defenderes dela. E é exatamente isso que vais aprender hoje.
O Que É Realmente A Inflação E Por Que Deves Importar-te
A inflação é o aumento generalizado e sustentado dos preços de bens e serviços numa economia durante um determinado período. Mas deixemos de lado as definições técnicas por um momento. A inflação é essa força invisível que faz com que o teu café da manhã custe agora 2,50 euros quando há cinco anos pagavas 1,80 euros pela exata mesma chávena.
Quando os preços sobem de forma generalizada, o teu dinheiro perde poder de compra. Isto significa que com a mesma quantidade de dinheiro, podes comprar menos coisas. Se há dez anos com 100 euros enchias o carrinho do supermercado até acima, hoje provavelmente mal cobres metade das tuas necessidades básicas com essa mesma quantia.
Este fenómeno não é acidental nem aleatório. A inflação é o resultado de múltiplos fatores económicos que interagem constantemente, e compreender estes mecanismos dar-te-á uma vantagem significativa sobre a maioria das pessoas que simplesmente aceitam a perda de valor do seu dinheiro como algo inevitável e incompreensível.
O mais preocupante é que a inflação atua como um imposto silencioso. Não recebes nenhuma notificação oficial, não assinas nenhum documento, mas todos os anos perdes uma porção da tua riqueza. Se a inflação anual for de 3% e as tuas poupanças estiverem numa conta que não gera juros, estás automaticamente a perder 3% do teu poder de compra todos os anos. Numa década, isso representa uma perda acumulada de aproximadamente 26% da tua capacidade de compra.
As Causas Ocultas: De Onde Vem Esta Besta Económica
A inflação não aparece do nada. É o resultado de um complexo entrelaçado de fatores económicos, e compreendê-los permitir-te-á antecipar períodos inflacionários e proteger o teu património antes que seja demasiado tarde.
O Excesso De Dinheiro Em Circulação
Imagina que uma economia é como um jogo de Monopólio. Se de repente se imprime o dobro do dinheiro mas a quantidade de propriedades, casas e hotéis continua a ser a mesma, o que acontecerá aos preços? Subirão inevitavelmente, porque há mais dinheiro a perseguir a mesma quantidade de bens.
Isto é exatamente o que acontece quando os bancos centrais implementam políticas monetárias expansionistas. Durante crises económicas — como a que vivemos em 2020 com a pandemia — os governos injetaram quantidades massivas de dinheiro na economia para evitar um colapso. Esta medida, embora necessária na altura, tem consequências inflacionárias que sentimos anos mais tarde.
Quando há mais dinheiro disponível na economia mas a produção de bens e serviços não aumenta ao mesmo ritmo, os preços sobem. É pura oferta e procura aplicada ao próprio dinheiro.
O Aumento Da Procura Sem Resposta Na Oferta
Depois de períodos de restrição económica, quando as economias reabrem e as pessoas voltam a gastar com força, a procura de bens e serviços pode disparar rapidamente. No entanto, as cadeias de abastecimento, a produção industrial e os serviços não conseguem responder imediatamente a esse aumento repentino da procura.
Pensa no que aconteceu após os confinamentos por COVID-19. As pessoas tinham poupanças acumuladas e vontade de consumir, mas as fábricas estavam a operar a capacidade reduzida, os navios estavam atascados nos portos e os semicondutores escasseavam. O resultado foi previsível: os preços dispararam em múltiplos setores simultaneamente.
Este tipo de inflação impulsionada pela procura pode ser especialmente pernicioso porque alimenta-se a si mesmo. Quando os consumidores antecipam que os preços continuarão a subir, aceleram as suas compras, o que aumenta ainda mais a procura e pressiona os preços em alta.
Os Custos De Produção E A Inflação Importada
Nem toda a inflação vem do lado da procura. Por vezes, o problema está nos custos de produção. Quando aumentam os preços das matérias-primas, da energia ou dos salários, as empresas transferem esses custos adicionais para os consumidores através de preços mais altos.
O petróleo é o exemplo perfeito. Quando o preço do barril dispara, não aumenta apenas o custo da gasolina nas estações de serviço. Todo o produto que precise de ser transportado encarece. Os plásticos derivados do petróleo sobem de preço. O aquecimento custa mais. Os fertilizantes para a agricultura tornam-se mais caros, o que acaba por aumentar o preço dos alimentos.
Para países que dependem de importações, existe também a inflação importada. Se a moeda local se depreciar face a outras divisas, importar bens torna-se mais caro, e esses custos adicionais são transferidos para o consumidor final. Este é um círculo vicioso particularmente doloroso para economias pequenas ou emergentes.
As Expectativas Inflacionárias: A Profecia Autorrealizável
Existe um fator psicológico extremamente poderoso na inflação: as expectativas. Se trabalhadores, empresários e consumidores esperam que os preços subam, as suas ações para se protegerem dessa inflação antecipada acabam por gerar a inflação que temiam.
Os trabalhadores exigem aumentos salariais para compensar a perda de poder de compra. As empresas aumentam preços preventivamente para protegerem as suas margens. Os consumidores adiantam compras importantes antes que os preços subam ainda mais. E assim, a expectativa de inflação transforma-se em inflação real.
Os bancos centrais sabem isto perfeitamente, e por isso uma das suas funções mais importantes é "ancorar" as expectativas inflacionárias. Quando um banco central tem credibilidade e as pessoas confiam que manterá a inflação sob controlo, é muito mais fácil consegui-lo efetivamente.
O Impacto Real Na Tua Vida: Números Que Não Podes Ignorar
Falemos com números concretos. Suponhamos que ganhas 30.000 euros por ano e a inflação média é de 3% ao ano. Se o teu salário não aumentar pelo menos esses 3%, estás efetivamente a ganhar menos todos os anos. Em termos de poder de compra, o teu salário de 30.000 euros hoje equivalerá a apenas 27.135 euros dentro de cinco anos, e a 22.227 euros dentro de dez anos.
Agora levemos isto para as tuas poupanças. Imagina que tens 50.000 euros numa conta poupança que gera 0,5% de juros ao ano, mas a inflação é de 3% ao ano. Estás a perder 2,5% de poder de compra todos os anos. Em vinte anos, esses 50.000 euros terão um poder de compra equivalente a aproximadamente 30.475 euros atuais. Perdeste quase 40% da tua riqueza real simplesmente por manteres o dinheiro em efetivo.
Este é o motivo pelo qual os consultores financeiros repetem constantemente que "o efetivo é lixo" em termos de investimento a longo prazo. Não porque o dinheiro em si não tenha valor, mas porque esse valor é constantemente corroído pela inflação.
A habitação é outro setor onde a inflação se manifesta dramaticamente. O preço médio de uma habitação em Espanha era de aproximadamente 150.000 euros em 2010. Hoje, essa mesma habitação pode custar mais de 200.000 euros em muitas zonas. Se poupaste 30.000 euros para a entrada em 2010 mas demoraste dez anos a comprar, descobriste que a tua entrada já não representa 20%, mas apenas 15% do valor da propriedade.
Deflação: Quando Os Preços Baixam Não É Necessariamente Bom
Poderíamos pensar que se a inflação é má, o seu oposto — a deflação — deveria ser bom. Mas a realidade económica é muito mais complexa e contraintuitiva.
A deflação ocorre quando os preços gerais diminuem de forma sustentada. Soa atrativo, não é? Os teus euros comprariam mais a cada dia que passa. Mas existe um problema devastador: se as pessoas esperam que os preços baixem amanhã, adiam as suas compras hoje. Para quê comprar um carro hoje se será mais barato dentro de seis meses?
Quando isto acontece em grande escala, a procura colapsa. As empresas vendem menos, por isso reduzem a produção e despedem trabalhadores. Esses trabalhadores desempregados gastam menos, o que reduz ainda mais a procura. Os preços continuam a cair, as empresas continuam a despedir, e a economia entra numa espiral deflacionária que pode durar anos.
O Japão sofreu décadas de deflação desde os anos 90, um período conhecido como "as décadas perdidas". Apesar de ter preços cada vez mais baixos, a economia estagnou, os salários caíram e a prosperidade geral diminuiu drasticamente.
Por isso os bancos centrais procuram uma inflação moderada e estável — geralmente à volta de 2% ao ano. Esta taxa é suficientemente baixa para não corroer dramaticamente o poder de compra, mas suficientemente alta para evitar a armadilha deflacionária e manter a economia em movimento.
Como Proteger O Teu Dinheiro: Estratégias Que Realmente Funcionam
Agora que compreendes como funciona a inflação e porque é tão prejudicial para o teu património, falemos de soluções práticas. Não existe uma bala de prata, mas existem estratégias comprovadas que os investidores inteligentes utilizam para preservar e aumentar a sua riqueza em ambientes inflacionários.
Investimento Em Ativos Reais
Os ativos reais tendem a manter o seu valor durante períodos inflacionários porque o seu preço sobe juntamente com a inflação geral. O imobiliário é o exemplo clássico. Uma propriedade física não perde a sua utilidade quando há inflação; pelo contrário, o seu preço de mercado tipicamente aumenta juntamente com os custos gerais.
As matérias-primas são outro refúgio tradicional contra a inflação. O ouro tem sido historicamente considerado uma reserva de valor em tempos de incerteza económica. Durante a década de 70, quando os Estados Unidos experienciaram inflação de dois dígitos, o preço do ouro multiplicou-se por mais de dez.
No entanto, investir diretamente em ouro físico tem custos de armazenamento e segurança. Alternativas modernas incluem ETFs garantidos por ouro físico, que oferecem exposição ao preço do ouro sem as complicações logísticas.
Renda Variável: Ações Como Cobertura Inflacionária
As empresas têm uma capacidade única de transferir os aumentos de custos para os seus clientes através de preços mais altos. Uma empresa bem gerida pode manter as suas margens de lucro mesmo em ambientes inflacionários, o que significa que os seus lucros — e, portanto, o valor das suas ações — podem crescer ao ritmo da inflação ou até superá-la.
Historicamente, a renda variável tem oferecido retornos superiores à inflação em horizontes temporais de longo prazo. Desde 1926, o mercado de ações norte-americano tem gerado retornos médios anuais de aproximadamente 10%, muito acima da inflação média de 3%.
Mas nem todas as ações são iguais face à inflação. As empresas com poder de fixação de preços — a capacidade de aumentar preços sem perder clientes — são especialmente valiosas. Pensa em marcas fortes, empresas de tecnologia com ecossistemas fechados, ou companhias que operam em setores com barreiras de entrada elevadas.
Obrigações Indexadas À Inflação
Alguns governos emitem obrigações especificamente concebidas para proteger os investidores da inflação. Em Espanha e noutros países da zona euro, existem as obrigações indexadas à inflação europeia (também conhecidas como linkers), e nos Estados Unidos os TIPS (Treasury Inflation-Protected Securities).
Estes instrumentos ajustam automaticamente o seu valor principal de acordo com o índice de preços no consumidor. Se a inflação sobe, o valor do teu investimento sobe proporcionalmente, garantindo que o teu poder de compra se mantém intacto.
No entanto, estas obrigações tipicamente oferecem rendimentos reais mais baixos do que outros instrumentos, porque pagas um "prémio de seguro" contra a inflação. São mais úteis para a porção conservadora de uma carteira, especialmente para pessoas próximas da reforma que não podem permitir-se volatilidade.
Aumenta Os Teus Rendimentos Ativos
Frequentemente focamo-nos tanto em como investir o nosso dinheiro que nos esquecemos da fonte mais poderosa de riqueza: a nossa capacidade de gerar rendimentos. Melhorar as tuas competências profissionais, negociar aumentos salariais regulares que pelo menos igualem a inflação, ou desenvolver fontes de rendimento adicionais são estratégias tão importantes como qualquer investimento.
Se o teu salário aumentar 5% ao ano e a inflação for de 3%, estás realmente a ganhar 2% mais de poder de compra todos os anos. Ao longo de uma carreira de 30 anos, essa diferença composta pode significar centenas de milhares de euros adicionais em património acumulado.
A Educação Financeira Como Melhor Investimento
O investimento mais rentável que podes fazer é na tua própria educação financeira. Compreender conceitos como juros compostos, diversificação, risco ajustado ao rendimento e planeamento fiscal permitir-te-á tomar decisões informadas que multipliquem o teu património ao longo do tempo.
Uma pessoa financeiramente educada reconhece oportunidades que outros não veem, evita erros dispendiosos que outros cometem repetidamente, e tem a confiança para manter a sua estratégia de investimento mesmo quando os mercados se tornam difíceis.
Os Erros Mortais Que A Maioria Comete
O primeiro erro, e talvez o mais comum, é manter todo o património em efetivo ou contas poupança tradicionais. Como vimos, esta estratégia garante uma perda gradual mas segura de poder de compra. O efetivo tem o seu lugar numa carteira — tipicamente como fundo de emergência para 3-6 meses de despesas — mas para além disso é um ativo que se deteriora.
O segundo erro é não ajustar as expectativas de reforma pela inflação. Muitas pessoas calculam que precisarão de 2.000 euros mensais para viver confortavelmente na sua reforma, com base nas suas despesas atuais. Mas se faltarem 30 anos para a reforma e a inflação média for de 3%, precisarão realmente de mais de 4.800 euros mensais para manter o mesmo nível de vida. Ignorar este fator pode resultar numa reforma empobrecida.
Outro erro frequente é reagir emocionalmente à inflação através de investimentos desesperados em ativos especulativos ou esquemas que prometem rendimentos impossíveis. O pânico financeiro é mau conselheiro. Os burlões prosperam em ambientes de incerteza económica, oferecendo soluções mágicas a pessoas assustadas com a perda de poder de compra.
Finalmente, muitos cometem o erro de não rever e reequilibrar regularmente a sua carteira de investimentos. A alocação de ativos que faz sentido hoje pode não ser apropriada dentro de cinco anos, especialmente se o ambiente inflacionário mudar significativamente.
Olhando Para O Futuro: O Que Esperar
Os bancos centrais das principais economias indicaram claramente que o seu objetivo é manter a inflação à volta de 2% ao ano. Mas como aprendemos nos últimos anos, controlar a inflação é mais arte do que ciência, e choques externos — conflitos geopolíticos, pandemias, crises energéticas — podem descarrilar rapidamente esses planos.
O que sabemos com certeza é que a inflação não desaparecerá. É uma característica estrutural das economias modernas com sistemas monetários baseados em moeda fiduciária. A questão não é se haverá inflação, mas quanta, e como nos preparamos para ela.
As projeções atuais sugerem que, embora tenhamos superado o pico inflacionário de 2022-2023, provavelmente veremos taxas de inflação ligeiramente superiores ao objetivo de 2% durante os próximos anos, enquanto as economias se ajustam a novas realidades: transição energética, relocalização de cadeias de abastecimento e envelhecimento populacional em economias desenvolvidas.
Para o investidor individual, isto significa que a complacência não é opção. O teu plano financeiro deve ser dinâmico, ajustando-se às condições económicas em mudança mas mantendo-se fiel a princípios fundamentais: diversificação, horizonte temporal longo, disciplina na execução e educação contínua.
O Teu Plano De Ação Contra A Inflação Começa Hoje
O conhecimento sem ação é simplesmente entretenimento. Aprendeste hoje como funciona a inflação, porque corrói o teu património e que estratégias te podem proteger. Mas nada mudará na tua vida financeira se não tomares decisões concretas com base nesta informação.
O teu primeiro passo deve ser auditar a tua situação atual. Que percentagem do teu património está em efetivo improdutivo? Quando foi a última vez que negociaste um aumento salarial? Tens investimentos que historicamente batem a inflação? Se as respostas a estas perguntas não te satisfazem, sabes exatamente o que precisas de mudar.
O segundo passo é educação contínua. A economia é dinâmica e as estratégias que funcionam num ambiente podem não funcionar noutro. Dedica tempo regularmente — mesmo que seja uma hora por mês — a manteres-te informado sobre tendências económicas, novas oportunidades de investimento e mudanças na política monetária.
O terceiro passo é ação deliberada e medida. Não precisas de reorganizar completamente a tua vida financeira de um dia para o outro. Pequenas mudanças consistentes compostas ao longo do tempo geram resultados extraordinários. Talvez este mês abras uma conta de investimento. No próximo, redireciones 10% dos teus rendimentos para ativos produtivos. Em três meses, terás construído o hábito que transforma o teu futuro financeiro.
A inflação é um adversário formidável mas previsível. Ao contrário de outros riscos financeiros que são aleatórios e imprevisíveis, sabemos com certeza que a inflação estará lá, a corroer valor constantemente. E quando conheces o teu inimigo, podes preparar-te e defender-te efetivamente.
O teu dinheiro perde valor todos os anos. Isso é um facto inegável. Mas agora tens as ferramentas, o conhecimento e o quadro conceptual para te assegurares de que o teu património geral não só mantém o seu valor real, como cresce significativamente acima da inflação. A pergunta já não é se podes proteger-te da inflação, mas se terás a disciplina para implementar o que agora sabes.
O momento de agir é agora. Porque cada dia que passa sem um plano ativo contra a inflação é mais um dia em que a tua riqueza se corrói silenciosamente. E no final da tua vida, olharás para trás não com arrependimento pelos erros que cometeste, mas pelas ações que sabias que devias tomar mas nunca executaste.
Palavra final: A inflação é inevitável, mas a pobreza causada por não a compreender é completamente opcional. Tu decides de que lado dessa equação queres estar.
Próximamente:
Temas sugeridos:
- Melhores investimentos para te protegeres da inflação
- Como calcular o rendimento real dos teus investimentos
- Diferença entre juro nominal e juro real
- Fundos indexados vs inflação