
ETF de acumulação vs distribuição na Bélgica: pague menos
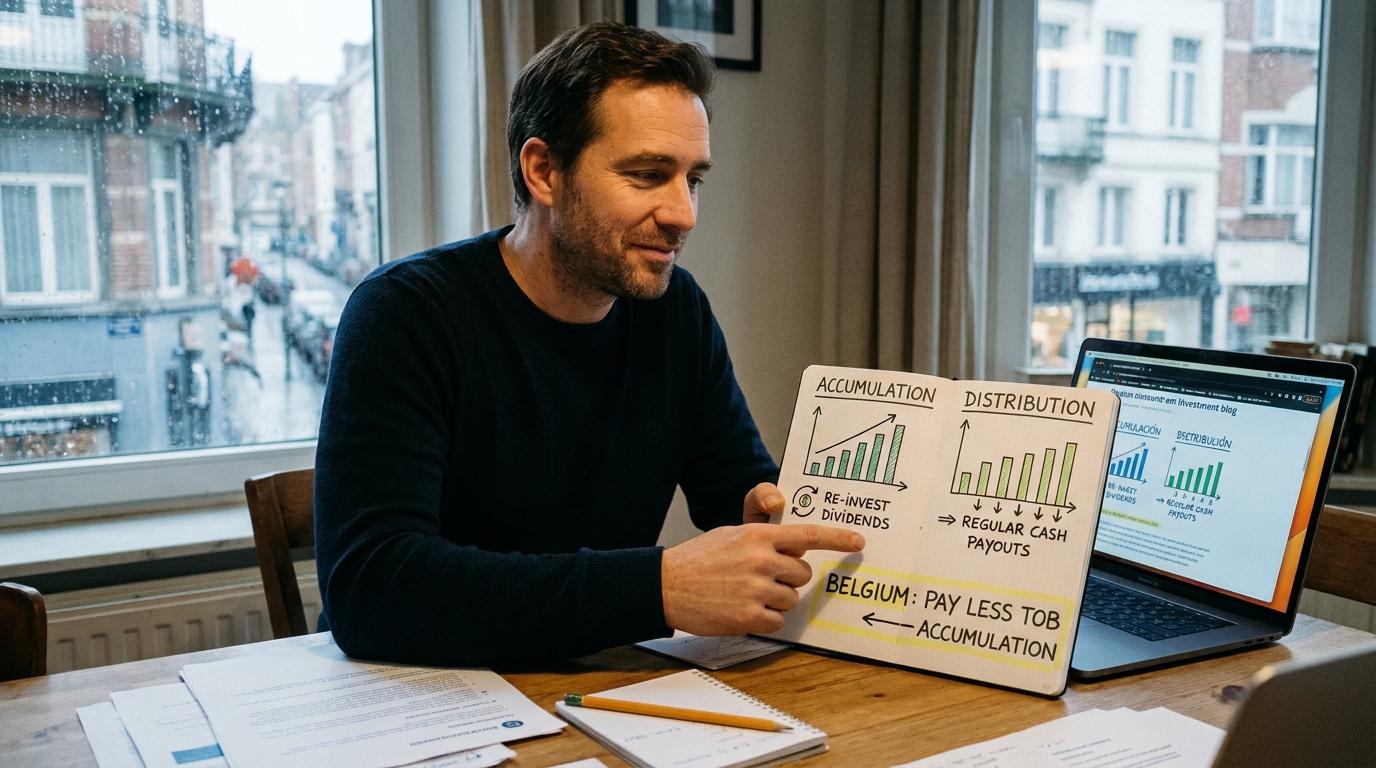
ETFs de acumulação vs distribuição na Bélgica: a estratégia legal para pagar menos TOB
Publicado em Financiux.eu, finanças claras para quem vive e investe na Bélgica.
Imagine dois investidores que compram exatamente o mesmo valor de dois ETFs que seguem o mesmo índice. Um paga 12 euros de imposto sobre operações de bolsa. O outro paga 132. Não há armadilha, nem erro de cálculo: é a TOB belga a fazer o que melhor sabe, que é complicar algo que parecia simples.
A diferença, onze vezes maior, não depende da rentabilidade nem do índice. Depende de dois detalhes que quase ninguém verifica antes de comprar: se o ETF distribui dividendos ou os reinveste e onde está registado. Neste guia do Financiux.eu explicamos como funciona, como confirmá-lo em cinco minutos e como escolher, de forma totalmente legal, o ETF que lhe custa menos TOB.
Um pormenor que muda tudo: acumulação não significa 1,32 %
É muito comum ler que "os ETFs de acumulação pagam 1,32 % de TOB". É uma verdade pela metade, e compreender a metade que falta é precisamente onde está a poupança.
A TOB aplicável a um ETF cotado depende de três fatores, segundo a informação de associações de consumidores e especialistas fiscais belgas:
- Onde está registado o ETF: dentro ou fora do Espaço Económico Europeu (EEE).
- Se está também registado na Bélgica.
- Se distribui dividendos ou os acumula.
A maioria dos ETFs que pode comprar a partir da Bélgica está registada no EEE, mas não especificamente na Bélgica. Para eles, a TOB é a mais baixa: 0,12 %. E isto vale tanto para versões de distribuição como de acumulação.
As regras da TOB para ETFs, resumidas
| Situação do ETF | Distribuição | Acumulação | Limite por operação |
|---|---|---|---|
| Registado no EEE, não na Bélgica | 0,12 % | 0,12 % | 1.300 € |
| Registado no EEE e na Bélgica | 0,12 % | 1,32 % | 1.300 € / 4.000 € |
| Não registado no EEE | 0,35 % | 0,35 % | 1.600 € |
Alguns pontos adicionais que convém ter claros:
- A TOB dos ETFs cotados paga-se tanto na compra como na venda.
- Calcula-se sobre o valor da operação, não sobre as comissões do broker. Se comprar 1.000 € com um ETF a 1,32 % e o broker lhe cobrar 15 € de comissão, a TOB é de 13,20 €.
- Os ETC (matérias-primas e divisas) tributam a 0,35 %, e os ETN, a 0,12 %.
- Os fundos não cotados funcionam de forma diferente: só pagam TOB, 1,32 %, ao vender participações de capitalização, e nada nos restantes casos.
A taxa máxima, 1,32 %, destina-se aos fundos de capitalização incluídos na lista da FSMA. Ainda assim, segundo a informação publicada por entidades financeiras belgas, tem um limite de 4.000 € por operação, e a taxa de 0,12 % tem um limite de 1.300 €.
Porque é que o mesmo ETF pode ter taxas diferentes consoante o registo
Por trás desta regra há uma razão fiscal: a Bélgica aplica a taxa mais alta aos fundos de capitalização registados no seu território, porque nesse caso o fisco não cobra impostos periódicos sobre os dividendos reinvestidos. A TOB funciona, em parte, como compensação. É um mecanismo curioso, porque os ETFs registados na Bélgica acabam por pagar uma TOB mais alta do que os restantes.
A armadilha do compartimento
Os ETFs costumam ter várias versões: uma que distribui dividendos, outra que os acumula, uma em euros, outra em dólares. Aqui está o detalhe mais perigoso: se qualquer uma dessas versões estiver registada na Bélgica, o fisco considera que todas estão.
Um caso concreto: se o compartimento de distribuição de um fundo estiver registado na Bélgica, mas o de acumulação não, este último é tributado como se estivesse registado. Ou seja, a 1,32 %. Por isso convém olhar para o ETF concreto, com o seu código ISIN, e não apenas para o índice ou o emitente.
Mas a TOB não é o único imposto em jogo
Escolher apenas pela TOB seria um erro. A decisão entre acumulação e distribuição afeta outros impostos belgas:
- Dividendos (distribuição): os dividendos que um ETF de distribuição reparte tributam a 30 %. E segundo o SPF Finanças, os dividendos obtidos através de fundos ficam fora da isenção de 833 €. Se o seu broker for estrangeiro, além disso tem de os declarar você mesmo, como explicamos no nosso guia sobre dividendos estrangeiros no Tax-on-Web.
- Mais-valias (acumulação e distribuição): a partir de 2026 há um imposto de 10 % sobre as mais-valias de ativos financeiros, com uma isenção anual de 10.000 €. Explicamos tudo no artigo sobre o imposto sobre mais-valias na Bélgica.
- Taxa Reynders: se o fundo investir uma parte importante em rendimento fixo, pode aplicar-se uma tributação específica de 30 % sobre a parte correspondente da mais-valia.
Por outras palavras: o ETF de acumulação adia o imposto até à venda, enquanto o de distribuição o cobra sempre que recebe um dividendo.
Um exemplo comparado
Vejamos três cenários com um investimento de 10.000 € mantido durante dez anos e vendido por 18.000 €. É um exemplo ilustrativo e simplificado: assume um dividendo anual de 1,8 % sobre um valor médio de 14.000 € e não tem em conta o reinvestimento dos dividendos.
| Cenário | TOB (compra + venda) | Imposto sobre dividendos | Imposto sobre mais-valias | Custo fiscal total aprox. |
|---|---|---|---|---|
| A. Acumulação, registado no EEE (não na Bélgica) | 12 € + 21,60 € = 33,60 € | 0 € | 0 € (abaixo da isenção) | ≈ 34 € |
| B. Acumulação, registado na Bélgica | 132 € + 237,60 € = 369,60 € | 0 € | 0 € | ≈ 370 € |
| C. Distribuição, registado no EEE | 33,60 € | ≈ 756 € | 0 € | ≈ 790 € |
O que a tabela mostra é notável: o ETF de acumulação não registado na Bélgica ganha por larga margem. Mas repare no cenário C: embora a TOB seja baixa, o imposto de 30 % sobre os dividendos torna-se o maior custo. Por isso a estratégia não se resume a "escolher a taxa de TOB mais baixa", mas sim a escolher o produto com o menor custo fiscal total.
Se a sua carteira se aproximar da isenção de 10.000 € por ano em mais-valias, os números mudam. Se o seu ETF contiver rendimento fixo, a Taxa Reynders pode entrar em jogo. E se o seu broker retiver ou não, isso altera o trabalho administrativo, não o imposto.
Como confirmar a taxa de TOB do seu ETF, passo a passo
Antes de comprar, dedique cinco minutos a estas verificações:
- Identifique o ETF exato pelo seu ISIN. Não basta o nome do fundo: cada versão, de distribuição ou acumulação, e cada divisa tem o seu próprio código.
- Confirme se está registado no EEE. A maioria dos ETFs que pode comprar a partir da Bélgica está, normalmente em países como a Irlanda ou o Luxemburgo. Pode consultar o registo europeu de fundos no site da ESMA.
- Verifique se algum compartimento consta da lista da FSMA. A FSMA, o regulador financeiro belga, publica a lista de fundos estrangeiros registados na Bélgica. Se qualquer versão do fundo aparecer lá, aplica-se a taxa de "registado na Bélgica" a todas.
- Confirme se é de distribuição ou de acumulação. Indica-o a ficha do produto ou o documento de dados fundamentais (KID).
- Compare com a liquidação do seu broker. Confronte a taxa que lhe aplicam com a que esperava.
Esta última verificação é mais importante do que parece. Os consumidores têm detetado, na prática, que a taxa padrão de 0,12 % é por vezes substituída por 0,35 %, ou até por 1,32 %, nas liquidações. Reveja os seus extratos com frequência: se lhe cobrarem a mais, peça uma correção à sua entidade.
A estratégia legal para pagar menos TOB
Agora sim, as orientações práticas. Todas são legais: não se trata de evadir impostos, mas sim de escolher, entre produtos equivalentes, aquele com menos atrito fiscal.
1. Prefira ETFs registados no EEE e não na Bélgica. É a regra de ouro: a taxa é de 0,12 %, mesmo que o ETF seja de acumulação.
2. Se dois ETFs seguem o mesmo índice, compare a sua taxa de TOB. Muitas vezes existe uma alternativa equivalente, de outro emitente, que evita os 1,32 %. Um ETF registado na Bélgica só vale a pena se não houver substituto comparável em custos e qualidade.
3. Verifique o compartimento, não apenas o fundo. Se uma versão do ETF constar da lista da FSMA, toda a família pode ficar afetada.
4. Avalie o custo fiscal total, não apenas a TOB. Um ETF de distribuição com TOB baixa pode sair mais caro do que um de acumulação devido ao imposto sobre dividendos.
5. Reduza o número de operações. A TOB paga-se em cada compra e venda. Agrupar aportações, sempre que se enquadre na sua estratégia, poupa TOB e trabalho administrativo.
6. Se o seu broker estrangeiro não retiver a TOB, calcule sempre a taxa correta. Com a calculadora de TOB do Financiux.eu pode estimar o valor antes de declarar.
Quando um ETF de distribuição faz sentido
A acumulação não é uma receita universal. Pode interessar-lhe um ETF de distribuição se:
- Precisar de rendimentos periódicos da sua carteira.
- Quiser evitar acumular uma grande mais-valia que ultrapasse a isenção anual.
- O ETF de acumulação equivalente estiver registado na Bélgica e não encontrar alternativa, o que faz a TOB subir para 1,32 %.
O importante é decidir com números e não por intuição.
Erros frequentes
- Assumir que acumulação implica 1,32 %. Só se o ETF estiver registado na Bélgica.
- Olhar apenas para o nome do ETF e não para o ISIN. Cada versão tem o seu próprio tratamento.
- Ignorar a lista da FSMA. É aí que se decide a taxa aplicável.
- Não rever a liquidação do broker. Pode haver erros na taxa aplicada.
- Comparar apenas a TOB e esquecer o imposto sobre dividendos. O custo total é o que conta.
- Não atualizar a informação. As listas de fundos registados mudam com o tempo, por isso uma verificação antiga pode ficar desatualizada.
E se aplicar uma taxa incorreta?
Se o seu broker não retiver a TOB e você a calcular com uma taxa errada, pode pagar a menos, com risco de regularização e coimas, ou a mais. Os atrasos e erros na declaração têm consequências que detalhamos no nosso artigo sobre as multas por pagar a TOB fora de prazo. E se precisar de rever como se apresenta, tem o guia para preencher o formulário da TOB passo a passo. Se o volume for elevado, consulte um consultor fiscal. Este conteúdo é informativo e não substitui o aconselhamento personalizado.
Uma reforma no horizonte
Tem-se falado de reformar a TOB, e enquanto a legislação não mudar, continua a aplicar-se o sistema atual. Consulte sempre a informação em vigor na página oficial da TOB do SPF Finanças antes de tomar decisões importantes.
Perguntas frequentes
Os ETFs de acumulação pagam sempre 1,32 % de TOB?
Não. Os 1,32 % aplicam-se aos ETFs de acumulação registados na Bélgica. Os ETFs registados no EEE mas não na Bélgica pagam 0,12 %, sejam de acumulação ou de distribuição.
Como sei se o meu ETF está registado na Bélgica?
Consulte a lista de fundos estrangeiros registados na Bélgica publicada pela FSMA. Se qualquer compartimento do fundo constar dela, o fisco considera que todos estão.
Que TOB pagam os ETFs de distribuição?
0,12 % se estiverem registados no EEE, com ou sem registo na Bélgica. Se não estiverem registados no EEE, a taxa é de 0,35 %.
A TOB paga-se na compra e na venda de um ETF?
Sim, nos ETFs cotados paga-se tanto na compra como na venda.
É melhor um ETF de acumulação ou de distribuição na Bélgica?
Depende da sua situação. A acumulação evita o imposto de 30 % sobre dividendos e adia a tributação para a venda, mas convém que o ETF não esteja registado na Bélgica para não pagar os 1,32 % de TOB. Compare sempre o custo fiscal total.
Os dividendos de um ETF entram na isenção de 833 €?
Segundo o SPF Finanças, os dividendos obtidos através de fundos estão excluídos dessa isenção.
Conclusão: escolher bem o ETF vale mais do que poupar em comissões
Dois ETFs quase idênticos podem ter custos fiscais muito diferentes na Bélgica. A diferença entre 0,12 % e 1,32 % de TOB repete-se em cada compra e em cada venda, e acumula-se ao longo dos anos. Verificar o ISIN, consultar a lista da FSMA e comparar o custo fiscal total são passos que levam minutos e podem poupar-lhe centenas de euros.
Antes de comprar, faça a verificação. E quando chegar a hora de calcular, estime a sua TOB com a calculadora do Financiux.eu. Para continuar a descobrir como investir com clareza a partir da Bélgica, explore os restantes guias do Financiux.eu.