
Investissement Value vs Croissance : le guide définitif 2026 pour choisir votre stratégie gagnante
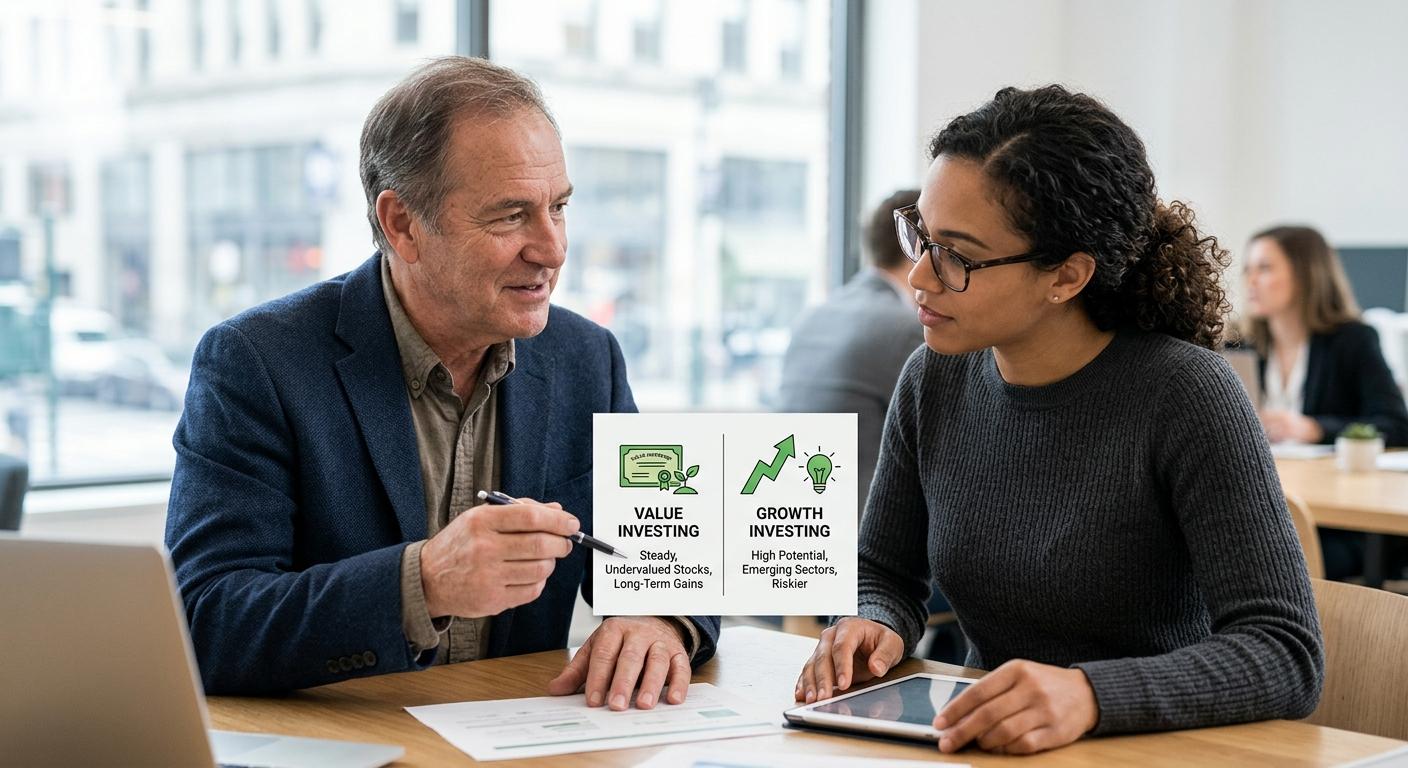
Imaginez deux chemins qui s'ouvrent devant vous : l'un vous promet des gains explosifs mais un risque plus élevé, l'autre vous offre stabilité et dividendes réguliers. Il ne s'agit pas d'une métaphore abstraite, mais d'un choix bien réel auquel des millions d'investisseurs sont confrontés chaque jour, celui qui les oblige à trancher entre deux philosophies fondamentales qui façonnent les marchés financiers depuis des décennies.
La question n'est pas de savoir quel style est le meilleur, mais lequel correspond à vos objectifs, à votre tolérance au risque et à votre horizon de placement. Dans cet article, nous allons percer les mystères de ces deux approches légendaires, qui ont bâti des fortunes de plusieurs milliards et défini des carrières d'investisseurs à succès.
Qu'est-ce que l'investissement Value ? L'art de dénicher des diamants cachés
L'investissement Value, c'est un peu comme être un chasseur de trésors sur le marché boursier. Vous ne cherchez pas les entreprises les plus brillantes ni celles qui monopolisent les gros titres, mais celles que le marché a injustement sous-estimées. Cette philosophie, posée par Benjamin Graham dans les années 1920 et perfectionnée par son disciple le plus célèbre, Warren Buffett, repose sur un principe fondamental : le prix, c'est ce que vous payez ; la valeur, c'est ce que vous obtenez.
Les investisseurs Value recherchent des entreprises qui se négocient en dessous de leur valeur intrinsèque, ce chiffre qui représente ce que vaut réellement une société d'après ses actifs, ses bénéfices, ses flux de trésorerie et ses perspectives d'avenir. C'est comme trouver un billet de 100 dollars en vente à 60. L'écart entre le prix de marché et la valeur intrinsèque crée ce que Graham appelait la « marge de sécurité », votre coussin protecteur contre les erreurs d'évaluation ou une volatilité inattendue.
Les caractéristiques distinctives des actions value
Les actions value présentent généralement des traits reconnaissables. Leurs ratios cours/bénéfice (P/E) sont faibles, souvent entre 10 et 15, ce qui signifie que vous payez relativement peu pour chaque dollar de bénéfice. Leur ratio cours/valeur comptable est lui aussi fréquemment inférieur à la moyenne du marché, signe que le titre se négocie avec une décote par rapport à son actif net.
Ces entreprises opèrent souvent dans des secteurs matures et bien établis : banques traditionnelles, services publics, fabricants de biens de consommation courante, groupes énergétiques. Ce ne sont pas les étoiles scintillantes de la Silicon Valley, mais les travailleurs de l'ombre de l'économie. Et voici l'avantage caché : beaucoup versent des dividendes réguliers, vous procurant un revenu passif pendant que vous attendez que le marché reconnaisse leur vraie valeur.
La volatilité des actions value tend à être plus faible que celle des actions de croissance. Elles ne connaissent ni les envolées météoriques ni les chutes spectaculaires qui caractérisent les entreprises à forte croissance. Pour les investisseurs prudents, ou pour ceux qui approchent de la retraite, cette stabilité relative peut valoir plus que le potentiel de gains explosifs.
L'investissement Croissance : parier sur l'avenir
Si l'investissement Value consiste à acheter des antiquités sous-évaluées, l'investissement Croissance revient à miser sur la prochaine grande innovation avant que tout le monde n'ait compris son potentiel. Les investisseurs Croissance se préoccupent moins de ce que vaut une entreprise aujourd'hui que de ce qu'elle pourrait valoir dans cinq ou dix ans.
Cette stratégie se concentre sur des sociétés qui affichent, ou promettent, des taux d'expansion supérieurs à la moyenne du marché. On parle d'entreprises dont le chiffre d'affaires et les bénéfices progressent de 20 %, 30 % ou même davantage chaque année. Ce sont les perturbateurs, les innovateurs, ceux qui redéfinissent des secteurs entiers.
Le profil d'une action de croissance
Les actions de croissance affichent des caractéristiques qui les distinguent immédiatement. Leurs ratios P/E sont élevés, dépassant souvent 25, 40 ou plus encore. Cela ne veut pas forcément dire qu'elles sont surévaluées ; cela reflète simplement que les investisseurs sont prêts à payer une prime pour le potentiel de croissance à venir. C'est comme payer plus cher une maison dans un quartier en plein essor que dans une zone stagnante.
Ces entreprises réinvestissent massivement leurs bénéfices dans la recherche, le développement, l'expansion et les acquisitions. Les dividendes y sont rares ; les entreprises de croissance préfèrent consacrer chaque dollar à accélérer leur développement. Amazon a fonctionné pendant des années sans verser de dividende, réinvestissant tout dans ses infrastructures et l'élargissement de ses services.
Le secteur technologique a dominé l'espace de la croissance ces dernières décennies. Des entreprises comme Meta, Alphabet, Nvidia et Tesla ont offert des rendements extraordinaires à ceux qui avaient misé sur elles tôt. Mais la croissance ne se limite pas à la technologie : les sociétés du e-commerce, de la biotechnologie, des énergies renouvelables et des services numériques entrent elles aussi dans cette catégorie.
La volatilité est le prix à payer pour ce potentiel de hausse. Les actions de croissance peuvent connaître des variations de cours spectaculaires. Une entreprise peut grimper de 50 % en un trimestre après avoir publié des résultats exceptionnels, mais elle peut aussi chuter de 30 % si elle déçoit les attentes gonflées du marché. Cette nature de montagnes russes exige des nerfs d'acier et un horizon de placement long.
La bataille historique : qui gagne sur le long terme ?
Les données historiques racontent une fascinante alternance de leadership entre ces deux styles. Au cours des deux dernières décennies, la croissance a dominé de manière éclatante. Le rendement cumulé sur 20 ans de l'indice de croissance américain a atteint 784,9 %, soit plus de 100 points de pourcentage au-dessus du rendement du marché global, à 651,0 %. Pendant ce temps, les actions value sont restées nettement à la traîne, avec à peine 388,0 %.
Cette domination n'a pourtant pas toujours été de mise. Entre 2000 et 2007, la valeur a surclassé la croissance de façon constante. L'éclatement de la bulle technologique de la fin des années 1990 a dévasté les investisseurs en croissance, tandis que les tenants de la valeur s'en sont sortis relativement indemnes. La crise financière de 2008-2009 a de nouveau favorisé la valeur lors de la reprise.
Le schéma se répète : la performance des actions de croissance et de valeur a toujours été cyclique. Les années 1990 ont appartenu à la croissance, portées par l'engouement pour Internet. Les années 2000 ont favorisé la valeur. Les années 2010 et le début des années 2020 ont été le territoire de la croissance, dopés par la révolution technologique et des taux d'intérêt bas.
Qu'est-ce qui détermine ces cycles ? Les conditions macroéconomiques jouent un rôle déterminant. Les actions value surperforment généralement pendant les récessions et les corrections boursières, tandis que les actions de croissance brillent lors des marchés haussiers ou des périodes d'expansion économique.
Les taux d'intérêt sont particulièrement importants. Quand les banques centrales maintiennent des taux bas, les actions de croissance en profitent, car la valeur actualisée de leurs bénéfices futurs augmente. Des taux élevés produisent l'effet inverse, en rendant plus attractifs les bénéfices actuels et les dividendes des entreprises value.
Le ratio P/E : la métrique qui change tout
S'il ne fallait retenir qu'un seul indicateur pour distinguer la valeur de la croissance, ce serait le ratio cours/bénéfice (P/E). Ce ratio indique combien les investisseurs sont prêts à payer aujourd'hui pour chaque dollar de bénéfices futurs.
La formule est d'une simplicité trompeuse : cours de l'action divisé par le bénéfice par action. Si une action se négocie à 50 $ et génère 5 $ de bénéfices annuels, son P/E est de 10. Vous payez dix fois les bénéfices annuels pour posséder cette entreprise.
Un P/E bas (10-15) signale généralement une action value. Le marché ne s'enthousiasme pas pour ses perspectives de croissance, ce qui crée potentiellement une occasion d'achat. Un P/E élevé (25 et plus) indique une action de croissance, où les investisseurs parient sur une expansion rapide qui justifiera le prix premium.
Mais le contexte est roi. Un P/E de 30 peut être cher pour une entreprise de services publics dont la croissance annuelle atteint 3 %, mais une bonne affaire pour une société technologique qui croît de 40 % par an. C'est pourquoi les investisseurs avertis regardent le ratio PEG (P/E divisé par le taux de croissance), qui ajuste la valorisation en fonction de la croissance attendue.
Le GARP : le pont entre deux mondes
Et si vous n'aviez pas à choisir ? Il existe une approche hybride qui combine le meilleur des deux mondes : le Growth at a Reasonable Price (GARP), popularisé par le légendaire gérant de fonds Peter Lynch. Le GARP consiste, pour l'investisseur, à rechercher des actions de croissance dont la valorisation reste raisonnable.
Les investisseurs GARP cherchent des entreprises qui croissent plus vite que le marché, mais sans les valorisations stratosphériques des actions de croissance pure. Ils utilisent le ratio PEG comme outil principal, en visant des valeurs égales ou inférieures à 1. Un PEG de 1 signifie que le ratio P/E est égal au taux de croissance, autrement dit que vous payez un prix juste pour cette croissance.
Prenez deux entreprises : l'entreprise A se négocie à un P/E de 25 pour une croissance projetée de 20 % (PEG de 1,25), tandis que l'entreprise B se négocie à un P/E de 18 pour une croissance de 22 % (PEG de 0,82). L'investisseur GARP choisira l'entreprise B, car elle offre une meilleure croissance pour chaque dollar investi.
Cette approche allie la discipline de valorisation de l'investisseur value à la quête d'opportunités de croissance. Lorsqu'il gérait le Fidelity Magellan Fund dans les années 1980, Peter Lynch a obtenu des rendements annuels moyens de 29,2 %, soit près du double de la performance du S&P 500.
Quelle stratégie est la bonne pour vous ?
La réponse dépend de plusieurs facteurs décisifs que vous devez évaluer en toute honnêteté.
Votre horizon de placement fait la différence. Si vous investissez pour la retraite dans 30 ans, vous pouvez vous permettre la volatilité des actions de croissance et capter leurs rendements potentiellement supérieurs. Si vous aurez besoin de cet argent dans 5 ans, la stabilité de la valeur et ses dividendes seront sans doute plus appropriés.
Votre tolérance au risque est fondamentale. Les actions de croissance peuvent perdre 40 à 50 % lors des marchés baissiers avant de se redresser. Pouvez-vous conserver vos positions pendant ces tempêtes sans céder à la panique ? Si la volatilité vous empêche de dormir, la valeur offre un trajet plus doux.
Vos besoins de revenus comptent. Si vous avez besoin de revenus passifs dès maintenant, les actions value et leurs dividendes réguliers l'emportent. Si vous êtes en phase d'accumulation et pouvez tout réinvestir, la croissance maximise l'appréciation du capital.
Votre personnalité d'investisseur entre en jeu. Certains prennent plaisir à analyser des états financiers historiques et des ratios de valorisation : c'est le terrain naturel de la valeur. D'autres s'enthousiasment à imaginer l'avenir d'entreprises innovantes : c'est l'essence même de la croissance.
La stratégie la plus intelligente : diversifier entre les styles
Les professionnels les plus avisés ne choisissent pas l'un ou l'autre de façon exclusive. Combiner des fonds de croissance et de valeur est une façon d'atteindre la diversification. La diversification entre styles peut réduire la volatilité globale de votre portefeuille tout en vous permettant de saisir les opportunités dans différentes conditions de marché.
Envisagez d'allouer 60 % de votre portefeuille d'actions à la croissance et 40 % à la valeur si vous êtes jeune et tolérant au risque. Inversez la proportion, 40 % croissance et 60 % valeur, si vous recherchez davantage de stabilité. Ou maintenez un équilibre 50/50 qui vous positionnera bien, quel que soit le style dominant dans un avenir proche.
Les fonds indiciels et les ETF rendent cette stratégie accessible à tout investisseur. Vous pouvez acheter un fonds qui suit l'indice Russell 1000 Growth pour vous exposer à la croissance, et un autre qui réplique le Russell 1000 Value pour vous couvrir du côté de la valeur, le tout avec des frais minimes.
Rééquilibrez chaque année. Si la croissance a largement surclassé la valeur au cours de l'année (comme ce fut le cas en 2023-2024), vendez une partie de vos positions de croissance et renforcez la valeur. Cette approche contrariante vous oblige à acheter bas et à vendre haut, en tirant parti des cycles naturels du marché.
Les erreurs courantes à éviter
Ne courez pas après les performances passées. Le fait que la croissance ait dominé la dernière décennie ne garantit pas que cela continuera. Le leadership des styles a toujours évolué par cycles, et valeur comme croissance ont connu des périodes distinctes où l'une a supplanté l'autre. Les investisseurs avisés se préparent aux retournements.
Ne négligez jamais complètement la valorisation. Même les meilleures entreprises de croissance peuvent être de mauvais placements si vous payez trop cher. Pendant la bulle technologique de 2000, des entreprises excellentes comme Cisco ont chuté de 80 %, simplement parce que leurs valorisations étaient intenables.
Ne sous-estimez pas la qualité du côté de la valeur. Certaines actions sont bon marché pour de bonnes raisons : ce sont des « pièges de valeur » (value traps). Une entreprise en déclin terminal avec un P/E de 5 n'est pas une opportunité, c'est un placement qui se dégrade. Cherchez des catalyseurs concrets susceptibles de libérer de la valeur.
N'abandonnez pas votre stratégie trop tôt. Les périodes de sous-performance sont inévitables. Les investisseurs value ont traversé une décennie difficile entre 2010 et 2020, mais ceux qui ont persévéré ont été récompensés lorsque le cycle a fini par s'inverser.
L'avenir : à quoi s'attendre en 2025 et au-delà ?
Les experts du marché pointent plusieurs facteurs susceptibles d'influencer l'équilibre valeur-croissance dans les années à venir. Après avoir nettement surclassé la valeur en 2024, les actions value ont mené la danse en janvier 2025, ce qui suggère qu'une rotation pourrait être en cours.
Les valorisations actuelles favorisent la valeur. Après des années de domination de la croissance, de nombreuses actions technologiques se négocient à des multiples historiquement élevés, tandis que des secteurs comme l'énergie, la finance et les matériaux offrent des opportunités à prix réduit.
L'environnement des taux d'intérêt sera déterminant. Si les taux restent élevés plus longtemps ou continuent de grimper, les actions value et leurs flux de trésorerie actuels deviennent plus attractives. Si les taux baissent fortement, la croissance pourrait reprendre le leadership.
La concentration du marché inquiète également. Une poignée de mégacapitalisations technologiques a généré l'essentiel des rendements du marché. Ce niveau de concentration historiquement élevé laisse penser qu'un élargissement vers d'autres zones du marché, y compris la valeur, pourrait se profiler à l'horizon.
Votre plan d'action : mettre en œuvre votre stratégie dès aujourd'hui
Commencez par évaluer votre portefeuille actuel. Est-il fortement biaisé vers la croissance en raison de la dérive naturelle du marché ? Si vous avez acheté un fonds indiciel du S&P 500, vous pourriez être plus exposé à la croissance que vous ne le pensez, étant donné que les grandes valeurs technologiques dominent cet indice.
Définissez votre allocation cible en fonction de votre profil de risque, de votre horizon de placement et de vos besoins de revenus. Notez vos pourcentages cibles et tenez-vous-y, tout en gardant une certaine flexibilité pour des ajustements tactiques fondés sur des valorisations extrêmes.
Choisissez des véhicules d'investissement adaptés. Les fonds indiciels à faible coût conviennent à la plupart des investisseurs. Pensez à des ETF comme le Vanguard Value ETF (VTV) pour la valeur et le Vanguard Growth ETF (VUG) pour la croissance. Si vous préférez les fonds à gestion active, étudiez l'historique du gérant dans différentes conditions de marché.
Fixez un calendrier de rééquilibrage. Une ou deux fois par an, passez en revue vos allocations et ajustez-les pour revenir à vos objectifs. Ce processus discipliné empêche les émotions de dicter vos décisions d'investissement.
Formez-vous en continu. Lisez les rapports annuels de Berkshire Hathaway pour comprendre la façon de penser d'un maître de la valeur. Étudiez les réussites et les échecs des fonds de croissance pour apprendre ce qui distingue les paris gagnants des perdants.
Conclusion : la sagesse réside dans l'équilibre
La bataille entre valeur et croissance n'a pas de vainqueur permanent, car elle ne devrait pas être une bataille du tout. Ce sont des outils complémentaires dans l'arsenal de tout investisseur avisé. Benjamin Graham, le père de l'investissement Value, et son étoile montante Warren Buffett, qui a évolué vers l'acquisition d'entreprises d'une qualité exceptionnelle à des prix raisonnables, montrent que les frontières entre ces styles peuvent s'estomper de façon féconde.
Le vrai secret n'est pas de prédire quel style dominera les prochaines années, mais de bâtir un portefeuille résilient capable de prospérer dans de multiples scénarios. Une combinaison réfléchie de valeur et de croissance, ajustée à votre situation personnelle unique, vous place en position de saisir les opportunités, quel que soit le sens du vent sur les marchés.
La question n'est pas valeur contre croissance. La question est de savoir comment intégrer les deux approches de manière à maximiser vos chances d'atteindre vos objectifs financiers tout en dormant tranquille la nuit. Voilà la véritable définition d'une stratégie d'investissement gagnante.
À venir :
Thèmes suggérés :
- Guide complet des ratios financiers pour les investisseurs
- Comment construire un portefeuille d'investissement diversifié
- Analyse fondamentale vs analyse technique : laquelle choisir ?
- Dividendes : le guide définitif pour générer des revenus passifs
- ETF vs fonds communs de placement : lesquels privilégier ?