
Inflation : la raison cachée pour laquelle votre argent perd constamment de la valeur
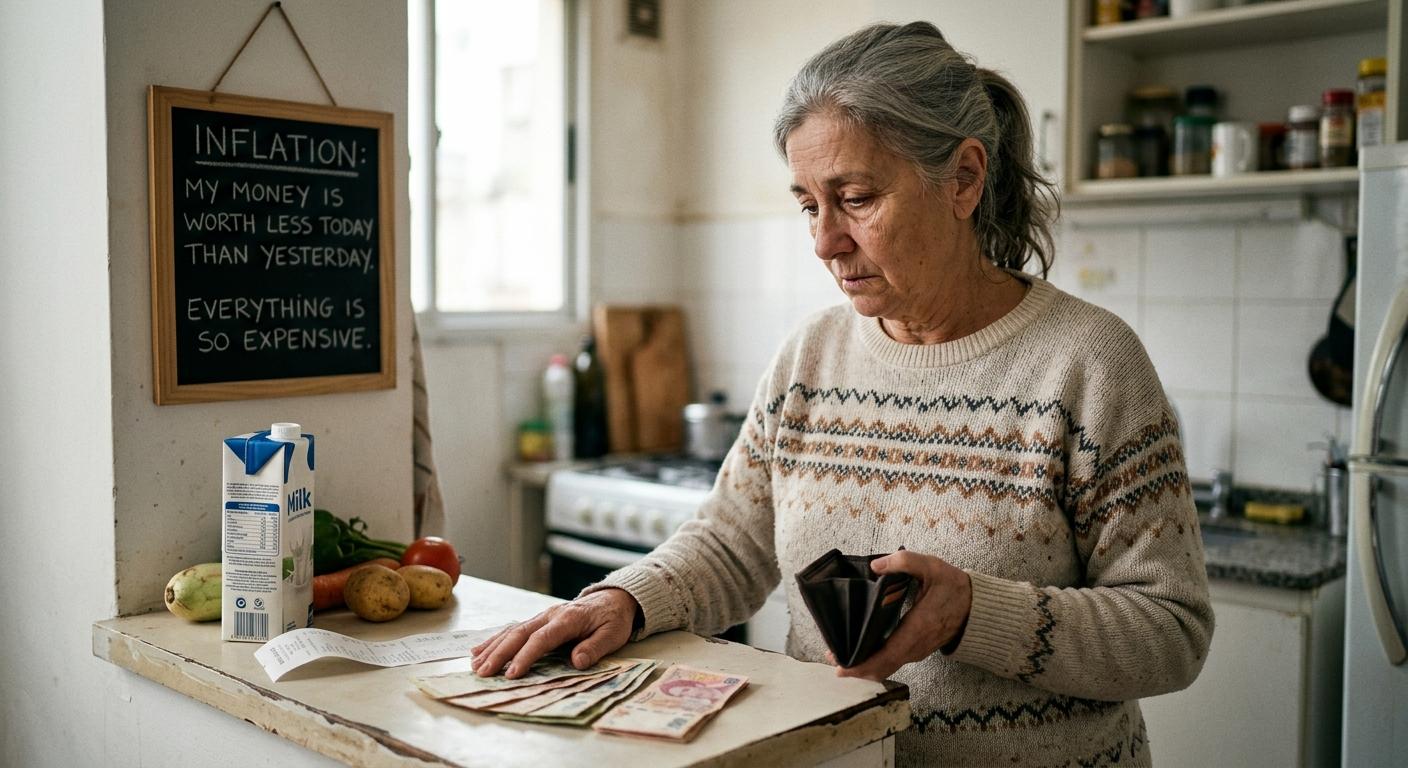
Avez-vous remarqué que ce billet de 50 euros que vous avez gardé il y a dix ans ne vous permet plus d'acheter la même chose qu'avant ? Ce n'est pas une impression. C'est l'inflation qui œuvre en silence contre votre portefeuille, qui érode votre pouvoir d'achat jour après jour, année après année. Et même si vous entendez ce mot en permanence dans les bulletins économiques, rares sont ceux qui comprennent vraiment comment ce phénomène fonctionne et, surtout, comment il les touche directement.
La réalité est brutale et simple : l'argent que vous détenez aujourd'hui vaudra moins demain. Cette somme que vous jugez suffisante pour votre retraite pourrait ne même pas couvrir la moitié de vos dépenses le moment venu. Vos économies gardées sous le matelas — ou même sur un compte bancaire classique — perdent de la valeur pendant que vous lisez ces lignes. Et si vous ne saisissez pas ce concept fondamental de la finance personnelle, vous êtes condamné à regarder votre patrimoine s'évaporer lentement sans pouvoir y changer quoi que ce soit.
Mais voici la bonne nouvelle : comprendre l'inflation est le premier pas pour s'en protéger. Et c'est exactement ce que vous allez apprendre aujourd'hui.
Ce qu'est réellement l'inflation, et pourquoi elle devrait vous concerner
L'inflation, c'est la hausse généralisée et durable des prix des biens et des services dans une économie sur une période donnée. Mais laissons de côté les définitions techniques un instant. L'inflation, c'est cette force invisible qui fait que votre café du matin coûte désormais 2,50 euros alors qu'il y a cinq ans vous payiez 1,80 euro pour exactement la même tasse.
Quand les prix augmentent de façon généralisée, votre argent perd du pouvoir d'achat. Autrement dit, avec la même somme, vous pouvez acheter moins de choses. Si, il y a dix ans, 100 euros vous permettaient de remplir à ras bord le chariot du supermarché, aujourd'hui cette même somme couvre à peine la moitié de vos besoins essentiels.
Ce phénomène n'a rien d'accidentel ni d'aléatoire. L'inflation résulte de multiples facteurs économiques qui interagissent en permanence, et comprendre ces mécanismes vous donnera un avantage considérable sur la majorité des gens, qui se contentent d'accepter la perte de valeur de leur argent comme une fatalité incompréhensible.
Le plus inquiétant, c'est que l'inflation agit comme un impôt silencieux. Vous ne recevez aucune notification officielle, vous ne signez aucun document, mais chaque année vous perdez une part de votre richesse. Si l'inflation annuelle est de 3 % et que vos économies dorment sur un compte qui ne rapporte aucun intérêt, vous perdez automatiquement 3 % de votre pouvoir d'achat chaque année. Sur une décennie, cela représente une perte cumulée d'environ 26 % de votre capacité d'achat.
Les causes cachées : d'où vient cette bête économique
L'inflation ne surgit pas de nulle part. Elle résulte d'un enchevêtrement complexe de facteurs économiques, et les comprendre vous permettra d'anticiper les périodes inflationnistes et de protéger votre patrimoine avant qu'il ne soit trop tard.
L'excès de monnaie en circulation
Imaginez que l'économie soit une partie de Monopoly. Si l'on imprime soudain deux fois plus de billets alors que le nombre de propriétés, de maisons et d'hôtels reste identique, que va-t-il se passer pour les prix ? Ils monteront inévitablement, parce qu'il y a plus d'argent qui court après la même quantité de biens.
C'est exactement ce qui se produit lorsque les banques centrales mènent des politiques monétaires expansionnistes. Pendant les crises économiques — comme celle de 2020 avec la pandémie — les gouvernements ont injecté des sommes colossales dans l'économie pour éviter l'effondrement. Cette mesure, nécessaire sur le moment, a des conséquences inflationnistes que nous ressentons des années plus tard.
Quand il y a plus d'argent disponible dans l'économie mais que la production de biens et de services n'augmente pas au même rythme, les prix grimpent. C'est de l'offre et de la demande appliquée à la monnaie elle-même.
Une demande qui s'envole sans réponse du côté de l'offre
Après les périodes de restrictions économiques, quand les économies rouvrent et que les gens se remettent à dépenser avec enthousiasme, la demande de biens et de services peut s'envoler très vite. Or, les chaînes d'approvisionnement, la production industrielle et les services ne peuvent pas répondre instantanément à cette brusque poussée de la demande.
Pensez à ce qui s'est passé après les confinements liés au COVID-19. Les gens avaient des économies accumulées et envie de consommer, mais les usines tournaient à capacité réduite, les navires restaient bloqués dans les ports et les semi-conducteurs manquaient. Le résultat était prévisible : les prix ont flambé dans de nombreux secteurs simultanément.
Ce type d'inflation tirée par la demande peut être particulièrement pernicieux, car il s'auto-alimente. Quand les consommateurs anticipent une hausse continue des prix, ils accélèrent leurs achats, ce qui gonfle encore la demande et pousse les prix à la hausse.
Les coûts de production et l'inflation importée
L'inflation ne vient pas toujours du côté de la demande. Parfois, le problème se situe dans les coûts de production. Quand le prix des matières premières, de l'énergie ou des salaires augmente, les entreprises répercutent ces coûts supplémentaires sur les consommateurs par des prix plus élevés.
Le pétrole en est l'exemple parfait. Quand le prix du baril s'envole, ce n'est pas seulement l'essence à la pompe qui renchérit. Tout produit qui doit être transporté coûte plus cher. Les plastiques issus du pétrole augmentent. Le chauffage coûte davantage. Les engrais pour l'agriculture deviennent plus onéreux, ce qui finit par faire grimper le prix de l'alimentation.
Pour les pays qui dépendent des importations, il existe aussi l'inflation importée. Si la monnaie locale se déprécie face aux autres devises, importer des biens devient plus cher, et ces coûts additionnels sont répercutés sur le consommateur final. C'est un cercle vicieux particulièrement douloureux pour les petites économies ou les économies émergentes.
Les anticipations d'inflation : la prophétie autoréalisatrice
Il existe un facteur psychologique extrêmement puissant dans l'inflation : les anticipations. Si les salariés, les entrepreneurs et les consommateurs s'attendent à une hausse des prix, les mesures qu'ils prennent pour se protéger de cette inflation anticipée finissent par produire l'inflation qu'ils redoutaient.
Les salariés réclament des hausses de salaire pour compenser la perte de pouvoir d'achat. Les entreprises augmentent leurs prix par précaution pour protéger leurs marges. Les consommateurs avancent leurs achats importants avant que les prix ne montent davantage. Et ainsi, l'anticipation de l'inflation devient inflation réelle.
Les banques centrales le savent parfaitement, et c'est pourquoi l'une de leurs missions les plus importantes est d'« ancrer » les anticipations d'inflation. Quand une banque centrale est crédible et que les gens ont confiance dans sa capacité à maîtriser l'inflation, il est bien plus facile d'y parvenir réellement.
L'impact réel sur votre vie : des chiffres impossibles à ignorer
Parlons chiffres concrets. Supposons que vous gagniez 30 000 euros par an et que l'inflation moyenne soit de 3 % par an. Si votre salaire n'augmente pas d'au moins ces 3 %, vous gagnez en réalité moins chaque année. En termes de pouvoir d'achat, votre salaire de 30 000 euros aujourd'hui équivaudra à seulement 27 135 euros dans cinq ans, et à 22 227 euros dans dix ans.
Appliquons maintenant cela à vos économies. Imaginez que vous ayez 50 000 euros sur un livret qui rapporte 0,5 % d'intérêt annuel, alors que l'inflation est de 3 % par an. Vous perdez 2,5 % de pouvoir d'achat chaque année. Dans vingt ans, ces 50 000 euros auront un pouvoir d'achat équivalent à environ 30 475 euros actuels. Vous avez perdu près de 40 % de votre richesse réelle simplement pour avoir gardé cet argent en liquide.
C'est la raison pour laquelle les conseillers financiers répètent sans cesse que « le cash, c'est de la camelote » en matière d'investissement à long terme. Non pas que l'argent n'ait aucune valeur en soi, mais parce que cette valeur est constamment érodée par l'inflation.
L'immobilier est un autre secteur où l'inflation se manifeste de façon spectaculaire. Le prix moyen d'un logement en Espagne était d'environ 150 000 euros en 2010. Aujourd'hui, ce même logement peut coûter plus de 200 000 euros dans de nombreuses zones. Si vous avez mis 30 000 euros de côté pour l'apport en 2010 mais que vous avez attendu dix ans pour acheter, vous avez découvert que votre apport ne représentait plus 20 % mais seulement 15 % de la valeur du bien.
Déflation : quand les prix baissent, ce n'est pas forcément une bonne nouvelle
On pourrait penser que si l'inflation est mauvaise, son contraire — la déflation — devrait être bonne. Mais la réalité économique est bien plus complexe et contre-intuitive.
La déflation survient lorsque les prix généraux diminuent de façon durable. Cela paraît séduisant, non ? Vos euros achèteraient davantage chaque jour qui passe. Mais il y a un problème dévastateur : si les gens s'attendent à ce que les prix baissent demain, ils reportent leurs achats aujourd'hui. Pourquoi acheter une voiture maintenant si elle sera moins chère dans six mois ?
Quand cela se produit à grande échelle, la demande s'effondre. Les entreprises vendent moins, réduisent donc leur production et licencient. Ces salariés au chômage dépensent moins, ce qui réduit encore la demande. Les prix continuent de baisser, les entreprises continuent de licencier, et l'économie entre dans une spirale déflationniste qui peut durer des années.
Le Japon a subi des décennies de déflation depuis les années 1990, une période connue sous le nom de « décennies perdues ». Malgré des prix toujours plus bas, l'économie s'est enlisée, les salaires ont reculé et la prospérité générale a chuté drastiquement.
C'est pourquoi les banques centrales visent une inflation modérée et stable — généralement autour de 2 % par an. Ce taux est suffisamment faible pour ne pas éroder brutalement le pouvoir d'achat, mais suffisamment élevé pour éviter le piège déflationniste et maintenir l'économie en mouvement.
Comment protéger votre argent : des stratégies qui fonctionnent vraiment
Maintenant que vous comprenez comment fonctionne l'inflation et pourquoi elle est si nuisible à votre patrimoine, parlons de solutions concrètes. Il n'existe pas de remède miracle, mais il existe des stratégies éprouvées que les investisseurs avisés utilisent pour préserver et faire fructifier leur richesse dans un contexte inflationniste.
Investir dans des actifs réels
Les actifs réels ont tendance à conserver leur valeur pendant les périodes d'inflation, parce que leur prix monte en même temps que l'inflation générale. L'immobilier en est l'exemple classique. Un bien physique ne perd pas son utilité quand l'inflation frappe ; au contraire, son prix de marché augmente généralement avec les coûts globaux.
Les matières premières sont une autre valeur refuge traditionnelle contre l'inflation. L'or a toujours été considéré comme une réserve de valeur en période d'incertitude économique. Durant les années 1970, lorsque les États-Unis ont connu une inflation à deux chiffres, le prix de l'or a été multiplié par plus de dix.
Cela dit, investir directement dans de l'or physique implique des frais de stockage et de sécurité. Les alternatives modernes incluent les ETF adossés à de l'or physique, qui offrent une exposition au prix de l'or sans les complications logistiques.
Les actions : une couverture contre l'inflation
Les entreprises ont une capacité unique à répercuter la hausse de leurs coûts sur leurs clients via des prix plus élevés. Une entreprise bien gérée peut préserver ses marges bénéficiaires même en contexte inflationniste, ce qui signifie que ses bénéfices — et donc la valeur de ses actions — peuvent progresser au rythme de l'inflation, voire au-delà.
Historiquement, les actions ont offert des rendements supérieurs à l'inflation sur les horizons longs. Depuis 1926, le marché boursier américain a généré des rendements annuels moyens d'environ 10 %, bien au-dessus de l'inflation moyenne de 3 %.
Mais toutes les actions ne se valent pas face à l'inflation. Les entreprises dotées d'un pricing power — la capacité d'augmenter leurs prix sans perdre de clients — sont particulièrement précieuses. Pensez aux marques fortes, aux entreprises technologiques aux écosystèmes fermés, ou aux sociétés présentes dans des secteurs à fortes barrières à l'entrée.
Les obligations indexées sur l'inflation
Certains gouvernements émettent des obligations spécialement conçues pour protéger les investisseurs de l'inflation. En Espagne et dans d'autres pays de la zone euro existent les obligations indexées sur l'inflation européenne (aussi appelées linkers), et aux États-Unis les TIPS (Treasury Inflation-Protected Securities).
Ces instruments ajustent automatiquement leur valeur nominale en fonction de l'indice des prix à la consommation. Si l'inflation monte, la valeur de votre investissement augmente proportionnellement, ce qui garantit que votre pouvoir d'achat reste intact.
Cependant, ces obligations offrent en général des rendements réels plus faibles que d'autres instruments, parce que vous payez une « prime d'assurance » contre l'inflation. Elles sont surtout utiles pour la portion prudente d'un portefeuille, en particulier pour les personnes proches de la retraite qui ne peuvent pas se permettre de volatilité.
Augmenter vos revenus actifs
Nous nous concentrons souvent tellement sur la manière d'investir notre argent que nous en oublions la source de richesse la plus puissante : notre capacité à générer des revenus. Améliorer vos compétences professionnelles, négocier régulièrement des augmentations qui au moins suivent l'inflation, ou développer des sources de revenus complémentaires sont des stratégies tout aussi importantes que n'importe quel placement.
Si votre salaire augmente de 5 % par an et que l'inflation est de 3 %, vous gagnez en réalité 2 % de pouvoir d'achat en plus chaque année. Sur une carrière de 30 ans, cet écart composé peut représenter des centaines de milliers d'euros de patrimoine supplémentaire.
L'éducation financière, votre meilleur investissement
L'investissement le plus rentable que vous puissiez faire, c'est dans votre propre éducation financière. Comprendre des notions comme les intérêts composés, la diversification, le rendement ajusté du risque ou la planification fiscale vous permettra de prendre des décisions éclairées qui multiplieront votre patrimoine au fil du temps.
Une personne financièrement instruite repère des opportunités que les autres ne voient pas, évite des erreurs coûteuses que d'autres répètent inlassablement, et a l'assurance de maintenir sa stratégie d'investissement même quand les marchés deviennent difficiles.
Les erreurs fatales que commet la majorité
La première erreur, et sans doute la plus répandue, consiste à garder tout son patrimoine en liquide ou sur des livrets d'épargne classiques. Comme nous l'avons vu, cette stratégie garantit une perte progressive mais certaine de pouvoir d'achat. Le cash a sa place dans un portefeuille — généralement comme fonds d'urgence représentant 3 à 6 mois de dépenses — mais au-delà, c'est un actif qui se détériore.
La deuxième erreur est de ne pas ajuster ses prévisions de retraite à l'inflation. Beaucoup de gens calculent qu'il leur faudra 2 000 euros par mois pour vivre confortablement à la retraite, en se basant sur leurs dépenses actuelles. Mais s'il reste 30 ans avant la retraite et que l'inflation moyenne est de 3 %, il leur faudra en réalité plus de 4 800 euros par mois pour conserver le même niveau de vie. Ignorer ce facteur peut aboutir à une retraite appauvrie.
Autre erreur fréquente : réagir émotionnellement à l'inflation par des investissements désespérés dans des actifs spéculatifs ou des montages promettant des rendements impossibles. La panique financière est mauvaise conseillère. Les escrocs prospèrent dans les périodes d'incertitude économique, en proposant des solutions magiques à des personnes effrayées par la perte de leur pouvoir d'achat.
Enfin, beaucoup commettent l'erreur de ne pas réviser et rééquilibrer régulièrement leur portefeuille. L'allocation d'actifs qui a du sens aujourd'hui pourrait ne plus convenir dans cinq ans, surtout si l'environnement inflationniste change sensiblement.
Regard vers l'avenir : à quoi s'attendre
Les banques centrales des grandes économies ont clairement indiqué que leur objectif est de maintenir l'inflation autour de 2 % par an. Mais comme nous l'avons appris ces dernières années, maîtriser l'inflation relève davantage de l'art que de la science, et les chocs externes — conflits géopolitiques, pandémies, crises énergétiques — peuvent rapidement faire dérailler ces plans.
Ce que nous savons avec certitude, en revanche, c'est que l'inflation ne disparaîtra pas. C'est une caractéristique structurelle des économies modernes dont les systèmes monétaires reposent sur la monnaie fiduciaire. La question n'est pas de savoir s'il y aura de l'inflation, mais combien, et comment nous nous y préparons.
Les projections actuelles suggèrent que, même si nous avons dépassé le pic inflationniste de 2022-2023, nous verrons probablement des taux d'inflation légèrement supérieurs à l'objectif de 2 % au cours des prochaines années, le temps que les économies s'adaptent à de nouvelles réalités : transition énergétique, relocalisation des chaînes d'approvisionnement et vieillissement démographique dans les économies développées.
Pour l'investisseur individuel, cela signifie que la complaisance n'est pas une option. Votre plan financier doit être dynamique, s'ajuster à l'évolution des conditions économiques tout en restant fidèle à des principes fondamentaux : diversification, horizon de long terme, discipline dans l'exécution et formation continue.
Votre plan d'action contre l'inflation commence aujourd'hui
Le savoir sans l'action n'est qu'un divertissement. Vous avez appris aujourd'hui comment fonctionne l'inflation, pourquoi elle érode votre patrimoine et quelles stratégies peuvent vous protéger. Mais rien ne changera dans votre vie financière si vous ne prenez pas de décisions concrètes à partir de ces informations.
Votre premier pas doit être d'auditer votre situation actuelle. Quelle part de votre patrimoine dort en liquide improductif ? Quand avez-vous négocié une augmentation pour la dernière fois ? Disposez-vous de placements qui battent historiquement l'inflation ? Si les réponses à ces questions ne vous satisfont pas, vous savez exactement ce qu'il vous reste à changer.
Le deuxième pas, c'est la formation continue. L'économie est dynamique et les stratégies qui fonctionnent dans un contexte peuvent échouer dans un autre. Consacrez régulièrement du temps — ne serait-ce qu'une heure par mois — à vous tenir informé des tendances économiques, des nouvelles opportunités d'investissement et des évolutions de la politique monétaire.
Le troisième pas, c'est une action délibérée et mesurée. Vous n'avez pas besoin de réorganiser toute votre vie financière du jour au lendemain. De petits changements réguliers, composés dans la durée, produisent des résultats extraordinaires. Peut-être ouvrirez-vous un compte d'investissement ce mois-ci. Le mois prochain, vous redirigerez 10 % de vos revenus vers des actifs productifs. Dans trois mois, vous aurez installé l'habitude qui transforme votre avenir financier.
L'inflation est un adversaire redoutable, mais prévisible. Contrairement à d'autres risques financiers qui sont aléatoires et imprévisibles, nous savons avec certitude que l'inflation sera là, érodant de la valeur en permanence. Et quand on connaît son ennemi, on peut se préparer et se défendre efficacement.
Votre argent perd de la valeur chaque année. C'est un fait indéniable. Mais vous disposez désormais des outils, des connaissances et du cadre conceptuel pour vous assurer que votre patrimoine global ne se contente pas de préserver sa valeur réelle, mais qu'il croît nettement au-dessus de l'inflation. La question n'est plus de savoir si vous pouvez vous protéger de l'inflation, mais si vous aurez la discipline de mettre en œuvre ce que vous savez maintenant.
Le moment d'agir, c'est maintenant. Car chaque jour qui passe sans plan actif contre l'inflation est un jour de plus où votre richesse s'érode en silence. Et à la fin de votre vie, vous ne regarderez pas en arrière avec le regret des erreurs commises, mais avec celui des actions que vous saviez devoir accomplir et que vous n'avez jamais exécutées.
Mot de la fin : l'inflation est inévitable, mais la pauvreté causée par l'incompréhension de l'inflation est, elle, totalement optionnelle. À vous de décider de quel côté de cette équation vous voulez être.
À venir :
Thèmes suggérés :
- Les meilleurs placements pour se protéger de l'inflation
- Comment calculer le rendement réel de vos investissements
- Différence entre intérêt nominal et intérêt réel
- Fonds indiciels face à l'inflation