
ETF accumulation vs distribution en Belgique : moins de TOB
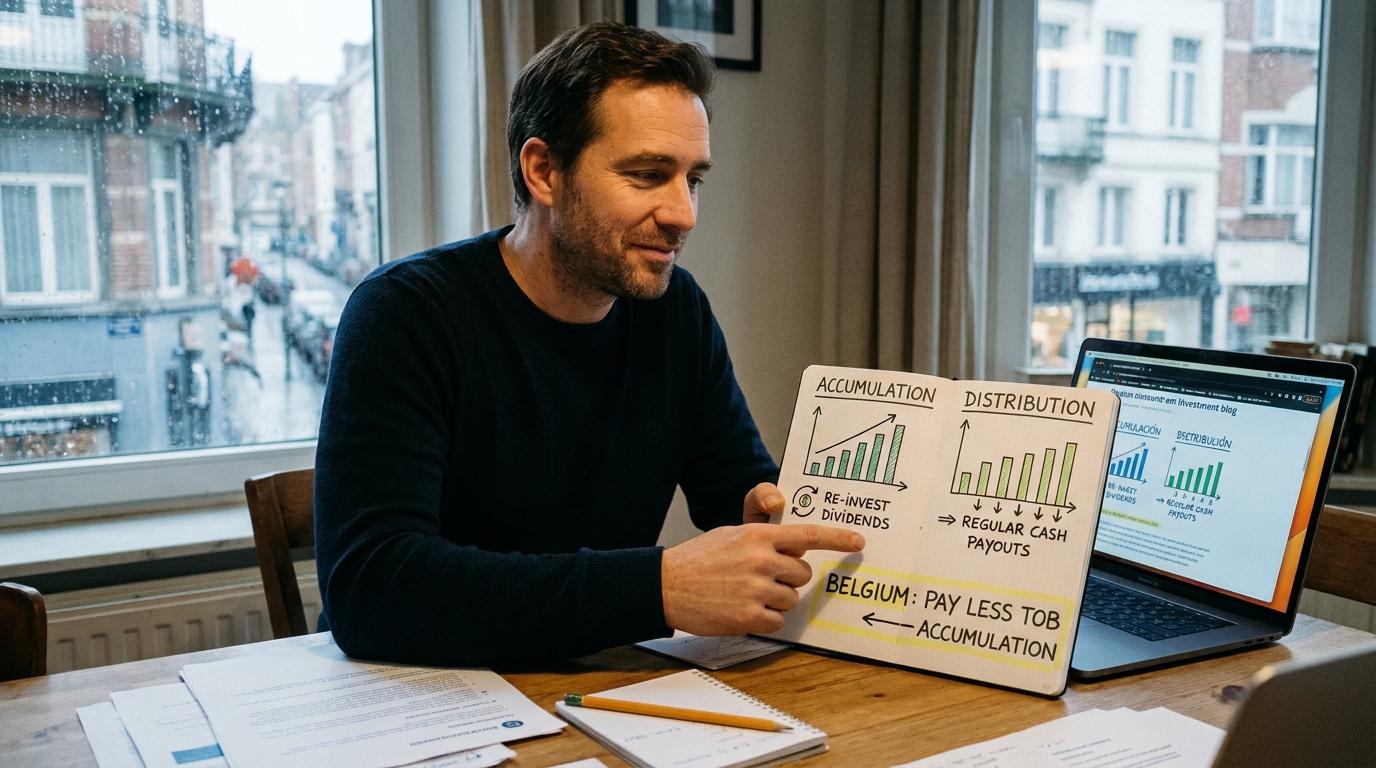
ETF d'accumulation vs de distribution en Belgique : la stratégie légale pour payer moins de TOB
Publié sur Financiux.eu, des finances claires pour celles et ceux qui vivent et investissent en Belgique.
Imaginez deux investisseurs qui achètent exactement le même montant de deux ETF répliquant le même indice. L'un paie 12 euros de taxe boursière. L'autre en paie 132. Aucune astuce, aucune erreur de calcul : c'est la TOB belge qui fait ce qu'elle sait faire de mieux, à savoir compliquer une affaire qui semblait simple.
Un écart de onze fois, qui ne dépend ni de la performance ni de l'indice, mais de deux détails que presque personne ne vérifie avant d'acheter : si l'ETF distribue ses dividendes ou les réinvestit et où il est enregistré. Dans ce guide de Financiux.eu, nous vous expliquons comment cela fonctionne, comment le vérifier en cinq minutes et comment choisir, en toute légalité, l'ETF qui vous coûte le moins de TOB.
Une nuance qui change tout : accumulation ne rime pas avec 1,32 %
On lit très souvent que « les ETF d'accumulation paient 1,32 % de TOB ». C'est une demi-vérité, et c'est précisément dans la moitié manquante que se trouve l'économie.
La TOB applicable à un ETF coté dépend de trois facteurs, selon les informations des associations de consommateurs et des spécialistes fiscaux belges :
- Où l'ETF est enregistré : dans ou hors de l'Espace économique européen (EEE).
- S'il est également enregistré en Belgique.
- S'il distribue des dividendes ou les capitalise.
La plupart des ETF achetables depuis la Belgique sont enregistrés dans l'EEE, mais pas spécifiquement en Belgique. Pour ceux-là, la TOB est la plus basse : 0,12 %. Et cela vaut aussi bien pour les versions de distribution que d'accumulation.
Les règles de la TOB pour les ETF, en résumé
| Situation de l'ETF | Distribution | Accumulation | Plafond par opération |
|---|---|---|---|
| Enregistré dans l'EEE, pas en Belgique | 0,12 % | 0,12 % | 1 300 € |
| Enregistré dans l'EEE et en Belgique | 0,12 % | 1,32 % | 1 300 € / 4 000 € |
| Non enregistré dans l'EEE | 0,35 % | 0,35 % | 1 600 € |
Quelques points complémentaires à garder en tête :
- La TOB sur les ETF cotés se paie à l'achat comme à la vente.
- Elle se calcule sur le montant de l'opération, et non sur les commissions du courtier. Si vous achetez pour 1 000 € d'un ETF à 1,32 % et que le courtier vous prend 15 € de commission, la TOB s'élève à 13,20 €.
- Les ETC (matières premières et devises) sont taxés à 0,35 %, et les ETN à 0,12 %.
- Les fonds non cotés fonctionnent différemment : ils ne paient la TOB, à 1,32 %, qu'à la vente de parts de capitalisation, et rien dans les autres cas.
Le taux maximal, 1,32 %, vise les fonds de capitalisation repris sur la liste de la FSMA. Cela dit, selon les informations publiées par les institutions financières belges, il est plafonné à 4 000 € par opération, tandis que le taux de 0,12 % est plafonné à 1 300 €.
Pourquoi un même ETF peut être taxé différemment selon son enregistrement
Cette règle a un fondement fiscal : la Belgique applique le tarif le plus élevé aux fonds de capitalisation enregistrés sur son territoire, car dans ce cas le fisc ne perçoit pas d'impôt périodique sur les dividendes réinvestis. La TOB fait en partie office de compensation. Un mécanisme étonnant, puisque les ETF enregistrés en Belgique finissent par payer une TOB plus élevée que les autres.
Le piège du compartiment
Les ETF existent souvent en plusieurs versions : une qui distribue les dividendes, une qui les capitalise, une en euros, une en dollars. Voici le détail le plus dangereux : si l'une de ces versions est enregistrée en Belgique, le fisc considère que toutes le sont.
Un cas concret : si le compartiment de distribution d'un fonds est enregistré en Belgique, mais pas celui d'accumulation, ce dernier est taxé comme s'il était enregistré. Autrement dit, à 1,32 %. C'est pourquoi il faut examiner l'ETF précis, avec son code ISIN, et non seulement l'indice ou l'émetteur.
Mais la TOB n'est pas le seul impôt en jeu
Choisir uniquement en fonction de la TOB serait une erreur. Le choix entre accumulation et distribution a des répercussions sur d'autres impôts belges :
- Dividendes (distribution) : les dividendes versés par un ETF de distribution sont taxés à 30 %. Et selon le SPF Finances, les dividendes perçus via des fonds sont exclus de l'exonération de 833 €. Si votre courtier est étranger, vous devez en outre les déclarer vous-même, comme nous l'expliquons dans notre guide sur les dividendes étrangers dans Tax-on-Web.
- Plus-values (accumulation et distribution) : depuis 2026, une taxe de 10 % s'applique aux plus-values sur actifs financiers, avec une exonération annuelle de 10 000 €. Nous l'expliquons dans l'article sur la taxe sur les plus-values en Belgique.
- Taxe Reynders : si le fonds investit une part importante en obligations, une taxation spécifique de 30 % peut s'appliquer sur la part correspondante de la plus-value.
En d'autres termes : l'ETF d'accumulation reporte l'impôt jusqu'à la vente, tandis que celui de distribution le prélève à chaque dividende perçu.
Un exemple comparatif
Voyons trois scénarios avec un investissement de 10 000 € conservé dix ans et vendu pour 18 000 €. Il s'agit d'un exemple illustratif et simplifié : il suppose un dividende annuel de 1,8 % sur une valeur moyenne de 14 000 € et ne tient pas compte du réinvestissement des dividendes.
| Scénario | TOB (achat + vente) | Impôt sur les dividendes | Impôt sur les plus-values | Coût fiscal total approx. |
|---|---|---|---|---|
| A. Accumulation, enregistré dans l'EEE (pas en Belgique) | 12 € + 21,60 € = 33,60 € | 0 € | 0 € (sous l'exonération) | ≈ 34 € |
| B. Accumulation, enregistré en Belgique | 132 € + 237,60 € = 369,60 € | 0 € | 0 € | ≈ 370 € |
| C. Distribution, enregistré dans l'EEE | 33,60 € | ≈ 756 € | 0 € | ≈ 790 € |
Ce que montre le tableau est frappant : l'ETF d'accumulation non enregistré en Belgique l'emporte haut la main. Mais regardez le scénario C : même avec une TOB basse, l'impôt de 30 % sur les dividendes devient le coût principal. La stratégie ne se résume donc pas à « choisir le taux de TOB le plus bas », mais à choisir le produit dont le coût fiscal total est le plus faible.
Si votre portefeuille s'approche de l'exonération de 10 000 € par an sur les plus-values, les chiffres changent. Si votre ETF contient des obligations, la taxe Reynders peut entrer en jeu. Et selon que votre courtier opère ou non une retenue, cela modifie le travail administratif, pas l'impôt.
Comment vérifier le taux de TOB de votre ETF, étape par étape
Avant d'acheter, consacrez cinq minutes à ces vérifications :
- Identifiez l'ETF exact par son ISIN. Le nom du fonds ne suffit pas : chaque version, de distribution ou d'accumulation, et chaque devise a son propre code.
- Confirmez s'il est enregistré dans l'EEE. La plupart des ETF achetables depuis la Belgique le sont, généralement dans des pays comme l'Irlande ou le Luxembourg. Vous pouvez consulter le registre européen des fonds sur le site de l'ESMA.
- Vérifiez si un compartiment figure sur la liste de la FSMA. La FSMA, le régulateur financier belge, publie la liste des fonds étrangers enregistrés en Belgique. Si une version du fonds y apparaît, le taux « enregistré en Belgique » s'applique à toutes.
- Vérifiez s'il s'agit de distribution ou d'accumulation. La fiche produit ou le document d'informations clés (KID) l'indique.
- Recoupez avec le décompte de votre courtier. Comparez le taux appliqué à celui que vous attendiez.
Cette dernière vérification est plus importante qu'il n'y paraît. Des consommateurs ont constaté en pratique que le taux standard de 0,12 % est parfois remplacé par 0,35 %, voire par 1,32 %, sur les décomptes. Relisez régulièrement vos relevés : si l'on vous prélève trop, demandez une correction à votre institution.
La stratégie légale pour payer moins de TOB
Voici maintenant les conseils pratiques. Tous sont légaux : il ne s'agit pas d'évasion fiscale, mais de choisir, parmi des produits équivalents, celui qui génère le moins de frottement fiscal.
1. Privilégiez les ETF enregistrés dans l'EEE et non en Belgique. C'est la règle d'or : le taux est de 0,12 %, même si l'ETF est d'accumulation.
2. Si deux ETF répliquent le même indice, comparez leur taux de TOB. Il existe souvent une alternative équivalente, chez un autre émetteur, qui évite les 1,32 %. Un ETF enregistré en Belgique ne vaut la peine que s'il n'existe pas de substitut comparable en coûts et en qualité.
3. Examinez le compartiment, pas seulement le fonds. Si une version de l'ETF figure sur la liste de la FSMA, toute la famille peut être concernée.
4. Évaluez le coût fiscal total, pas seulement la TOB. Un ETF de distribution à faible TOB peut coûter plus cher qu'un ETF d'accumulation à cause de l'impôt sur les dividendes.
5. Réduisez le nombre d'opérations. La TOB se paie à chaque achat et à chaque vente. Regrouper vos versements, pour autant que cela cadre avec votre stratégie, épargne de la TOB et du travail administratif.
6. Si votre courtier étranger ne retient pas la TOB, calculez toujours le taux correct. Avec le calculateur de TOB de Financiux.eu, vous pouvez estimer le montant avant de déclarer.
Quand un ETF de distribution a-t-il du sens ?
L'accumulation n'est pas une recette universelle. Un ETF de distribution peut vous intéresser si :
- Vous avez besoin de revenus réguliers de votre portefeuille.
- Vous voulez éviter d'accumuler une grosse plus-value qui dépasserait l'exonération annuelle.
- L'ETF d'accumulation équivalent est enregistré en Belgique et que vous ne trouvez pas d'alternative, ce qui fait grimper la TOB à 1,32 %.
L'essentiel est de décider avec des chiffres, et non à l'intuition.
Erreurs fréquentes
- Partir du principe qu'accumulation rime avec 1,32 %. Uniquement si l'ETF est enregistré en Belgique.
- Ne regarder que le nom de l'ETF et pas l'ISIN. Chaque version a son propre traitement.
- Ignorer la liste de la FSMA. C'est là que se décide le taux applicable.
- Ne pas vérifier le décompte du courtier. Des erreurs de taux peuvent s'y glisser.
- Comparer uniquement la TOB en oubliant l'impôt sur les dividendes. C'est le coût total qui compte.
- Ne pas actualiser l'information. Les listes de fonds enregistrés évoluent avec le temps, une vérification ancienne peut donc être obsolète.
Que se passe-t-il si vous appliquez un taux erroné ?
Si votre courtier ne retient pas la TOB et que vous la calculez à un taux erroné, vous pouvez payer trop peu, avec un risque de régularisation et d'amendes, ou trop. Les retards et erreurs dans la déclaration ont des conséquences que nous détaillons dans notre article sur les amendes pour paiement tardif de la TOB. Et si vous devez revoir comment procéder, notre guide pour remplir le formulaire de la TOB étape par étape est là pour vous. Si les montants sont élevés, consultez un conseiller fiscal. Ce contenu est informatif et ne remplace pas un conseil personnalisé.
Une réforme à l'horizon
Il a été question de réformer la TOB, et tant que la réglementation ne change pas, le système actuel continue de s'appliquer. Vérifiez toujours les informations en vigueur sur la page officielle de la TOB du SPF Finances avant de prendre des décisions importantes.
Questions fréquentes
Les ETF d'accumulation paient-ils toujours 1,32 % de TOB ?
Non. Le taux de 1,32 % s'applique aux ETF d'accumulation enregistrés en Belgique. Les ETF enregistrés dans l'EEE mais pas en Belgique paient 0,12 %, qu'ils soient d'accumulation ou de distribution.
Comment savoir si mon ETF est enregistré en Belgique ?
Consultez la liste des fonds étrangers enregistrés en Belgique publiée par la FSMA. Si un compartiment du fonds y figure, le fisc considère que tous le sont.
Quelle TOB paient les ETF de distribution ?
0,12 % s'ils sont enregistrés dans l'EEE, avec ou sans enregistrement en Belgique. S'ils ne sont pas enregistrés dans l'EEE, le taux est de 0,35 %.
La TOB se paie-t-elle à l'achat et à la vente d'un ETF ?
Oui, pour les ETF cotés, elle se paie à l'achat comme à la vente.
Vaut-il mieux un ETF d'accumulation ou de distribution en Belgique ?
Cela dépend de votre situation. L'accumulation évite l'impôt de 30 % sur les dividendes et reporte la taxation à la vente, mais il vaut mieux que l'ETF ne soit pas enregistré en Belgique pour éviter les 1,32 % de TOB. Comparez toujours le coût fiscal total.
Les dividendes d'un ETF entrent-ils dans l'exonération de 833 € ?
Selon le SPF Finances, les dividendes perçus via des fonds sont exclus de cette exonération.
Conclusion : bien choisir son ETF vaut plus que d'économiser sur les commissions
Deux ETF presque identiques peuvent avoir des coûts fiscaux très différents en Belgique. L'écart entre 0,12 % et 1,32 % de TOB se répète à chaque achat et à chaque vente, et s'accumule au fil des ans. Vérifier l'ISIN, consulter la liste de la FSMA et comparer le coût fiscal total sont des étapes qui prennent quelques minutes et peuvent vous faire économiser des centaines d'euros.
Avant d'acheter, faites la vérification. Et le moment venu de calculer, estimez votre TOB avec le calculateur de Financiux.eu. Pour continuer à découvrir comment investir en toute clarté depuis la Belgique, explorez les autres guides de Financiux.eu.