
Actions vs Obligations : les différences clés et que choisir pour investir en 2026
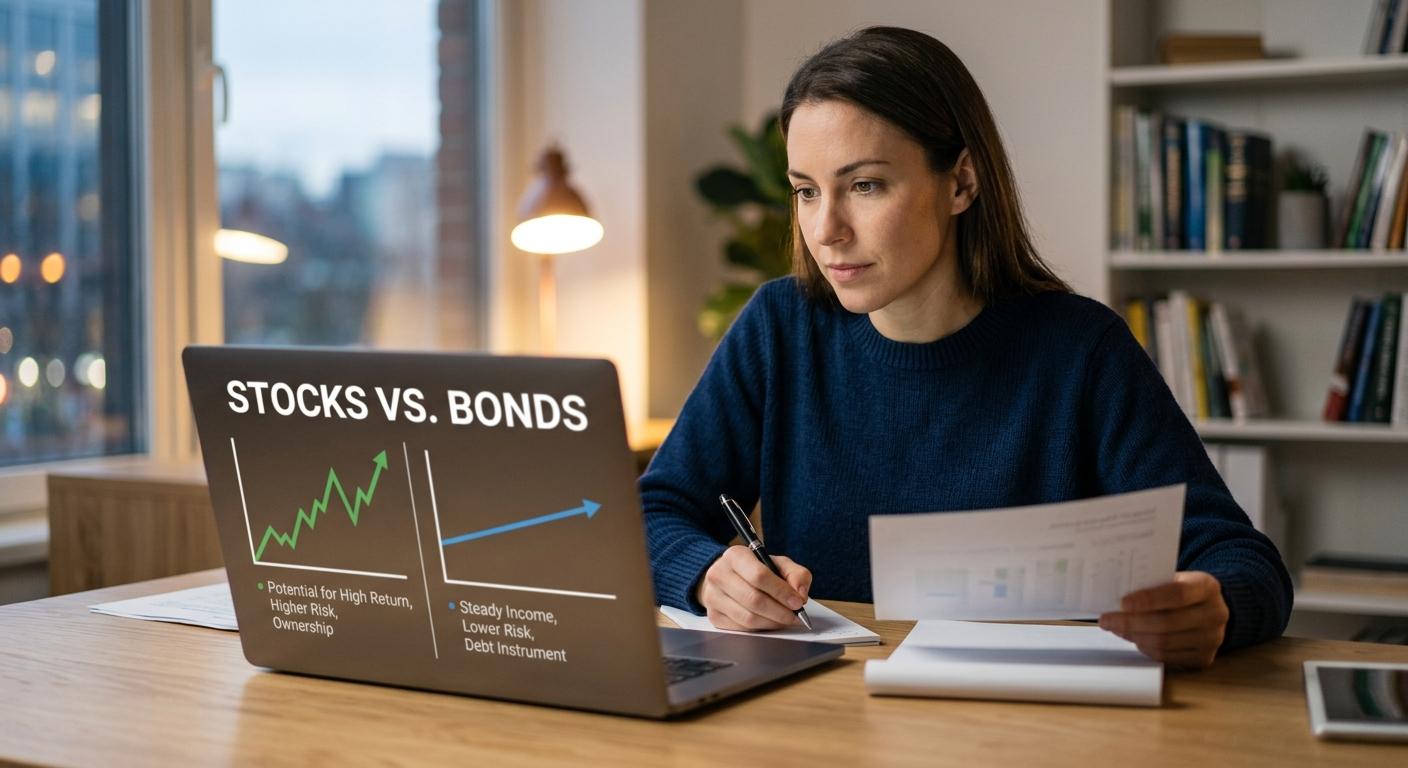
Imaginez que vous avez 10 000 dollars d'épargne et que vous décidez enfin de faire le grand saut dans le monde de l'investissement. Vous ouvrez votre plateforme de trading, vous explorez les possibilités et vous tombez sur deux mots qui reviennent sans cesse : actions et obligations. Les deux promettent de faire fructifier votre argent, mais ils fonctionnent de manière totalement différente. Choisir l'un ou l'autre sans comprendre leurs différences peut faire la différence entre un investissement réussi et une perte considérable.
La réalité, c'est que 70 % des investisseurs débutants ne savent pas vraiment ce qu'ils achètent lorsqu'ils se procurent ces instruments financiers. Il ne s'agit pas de simples chiffres sur un écran : chacun représente un engagement financier distinct, avec des niveaux de risque, de rentabilité et un comportement de marché qui n'ont rien à voir. Si vous lisez ces lignes, vous vous êtes sans doute déjà demandé : dois-je acheter les actions de cette entreprise dont tout le monde parle, ou vaut-il mieux miser sur la stabilité des obligations d'État ?
Dans cet article, vous découvrirez précisément ce qui distingue les actions des obligations, comment fonctionne chaque instrument, lequel correspond le mieux à votre profil d'investisseur et, surtout, comment les combiner de façon stratégique pour bâtir un portefeuille qui fonctionne vraiment. Pas de jargon non expliqué, pas de théorie ennuyeuse. Uniquement des informations pratiques, des exemples concrets et une clarté totale.
Qu'est-ce qu'une action : devenez propriétaire d'entreprises
Quand vous achetez une action, vous n'acquérez pas un simple bout de papier ni un code numérique. Vous achetez une petite part de propriété d'une entreprise bien réelle. Si vous achetez des actions Apple, Tesla ou de toute autre société cotée en bourse, vous devenez actionnaire, c'est-à-dire copropriétaire de cette entreprise, aux côtés de milliers ou de millions d'autres investisseurs.
Cette notion de propriété est fondamentale, car elle s'accompagne de droits et d'avantages bien précis. En tant qu'actionnaire, vous avez le droit de voter lors des assemblées générales de l'entreprise (même si, avec une participation modeste, votre vote pèsera peu) et, surtout, vous avez droit à une part des bénéfices lorsque la société décide de verser des dividendes. Certaines entreprises comme Coca-Cola ou Johnson & Johnson sont réputées pour verser des dividendes trimestriels réguliers, tandis que d'autres, comme Amazon, ont historiquement réinvesti l'intégralité de leurs bénéfices pour croître et ne distribuent pas de dividendes.
La rentabilité des actions provient de deux sources principales. D'abord, l'appréciation du capital : si vous achetez une action à 50 dollars et qu'elle monte ensuite à 75 dollars, vous avez gagné 25 dollars par action. Ce gain se matérialise lorsque vous vendez l'action à un prix supérieur à celui que vous avez payé. Ensuite, les dividendes : si l'entreprise dégage des bénéfices et décide de les partager avec ses actionnaires, vous recevrez des versements périodiques proportionnels au nombre d'actions que vous détenez.
Les actions s'échangent sur des marchés boursiers organisés comme le New York Stock Exchange (NYSE), le NASDAQ, ou sur des places internationales comme la Bourse de Londres ou celle de Tokyo. Les cours fluctuent en permanence pendant les heures de cotation, en fonction de l'offre et de la demande, des actualités de l'entreprise, des publications de résultats, de la conjoncture économique et même du sentiment général du marché. C'est précisément cette volatilité qui peut générer de gros gains, mais aussi des pertes importantes.
Qu'est-ce qu'une obligation : un prêt qui rapporte des intérêts
Les obligations représentent l'autre versant de l'équation financière. Quand vous achetez une obligation, vous ne devenez propriétaire de rien. Vous prêtez en revanche de l'argent à une entité, qu'il s'agisse d'un État, d'une municipalité ou d'une entreprise. En somme, vous jouez le rôle d'une banque qui accorde un crédit et attend le remboursement de son argent, avec intérêts.
Chaque obligation possède des caractéristiques précises, clairement définies dès son émission. La valeur nominale, ou principal, est la somme qui vous sera remboursée à l'échéance. Le coupon est le taux d'intérêt qui vous sera versé périodiquement, généralement tous les six mois. Et la date d'échéance correspond au moment où l'émetteur doit vous restituer le capital initial. Par exemple, si vous achetez une obligation du Trésor américain d'une valeur nominale de 1 000 dollars, avec un coupon de 4 % par an et une échéance à 10 ans, vous recevrez 40 dollars par an (20 dollars tous les six mois) pendant dix ans, et vous récupérerez vos 1 000 dollars initiaux à la fin.
Le grand atout des obligations, c'est leur prévisibilité. Dès le jour de l'achat, vous savez exactement combien vous allez recevoir et quand, à condition que l'émetteur ne fasse pas défaut. Cette certitude fait des obligations des placements dits à revenu fixe, contrairement aux actions, qui relèvent du revenu variable.
Les obligations s'échangent elles aussi sur des marchés secondaires : vous pouvez donc les vendre avant leur échéance si vous avez besoin de liquidités. Leur prix sur le marché secondaire évolue toutefois à l'inverse des taux d'intérêt en vigueur dans l'économie. Si les taux montent, le prix des obligations existantes baisse, car les nouvelles obligations offrent de meilleurs coupons. Si les taux baissent, les obligations existantes à coupon plus élevé prennent de la valeur. Ce mécanisme peut sembler contre-intuitif au premier abord, mais il est essentiel pour comprendre le fonctionnement réel des obligations.
Les différences fondamentales entre actions et obligations
Maintenant que vous saisissez la nature de base de chaque instrument, il est temps d'approfondir les différences concrètes qui détermineront vos décisions d'investissement.
La nature de l'investissement
La distinction la plus fondamentale tient à la relation que vous nouez avec l'émetteur. Avec une action, vous êtes propriétaire ; avec une obligation, vous êtes créancier. Cette différence n'est pas qu'une question de vocabulaire : elle a des implications juridiques et financières bien réelles. En tant qu'actionnaire, votre sort est directement lié à la réussite ou à l'échec de l'entreprise. Si elle prospère, vos actions peuvent multiplier leur valeur plusieurs fois. Si elle fait faillite, vous pouvez tout perdre. En tant que détenteur d'obligations, votre relation est contractuelle : on vous doit une somme précise, que l'entreprise connaisse une année exceptionnelle ou qu'elle survive à peine, tant qu'elle n'est pas en faillite.
Potentiel de rendement et risque
Historiquement, les actions ont offert les rendements les plus élevés sur le long terme. Le S&P 500, l'indice qui regroupe les 500 plus grandes entreprises américaines, a dégagé un rendement annuel moyen d'environ 10 % au cours des 90 dernières années. Certaines entreprises technologiques comme Amazon ou Netflix ont multiplié la valeur de leurs actions par 100 ou plus en l'espace d'une décennie. Un tel potentiel de rendement est introuvable du côté des obligations.
Ce potentiel s'accompagne toutefois d'une volatilité extrême. Pendant la crise financière de 2008, de nombreuses actions ont perdu 50 % ou plus de leur valeur en quelques mois. Lors de la panique initiale de la pandémie, en mars 2020, le marché a chuté de plus de 30 % en quelques semaines. Les investisseurs en actions doivent avoir l'estomac solide pour encaisser ces fluctuations spectaculaires.
Les obligations, elles, offrent des rendements plus modestes mais prévisibles. Une obligation du Trésor américain à 10 ans rapporte actuellement autour de 4 à 5 % par an, selon les conditions de marché. Les obligations d'entreprise de haute qualité peuvent offrir entre 5 et 7 %, tandis que les obligations d'entreprises présentant un risque de crédit plus élevé (les obligations à haut rendement, ou junk bonds) peuvent payer 8 à 12 % ou plus. Ces taux restent nettement inférieurs au potentiel des actions, mais ils s'accompagnent d'une bien plus grande certitude.
Priorité en cas de faillite
Si une entreprise rencontre de graves difficultés financières et dépose le bilan, il existe un ordre de priorité strictement établi pour le paiement des créances. Les détenteurs d'obligations sont juridiquement prioritaires sur les actionnaires. Concrètement, lors d'une liquidation, on paie d'abord les salaires dus, puis les impôts, ensuite les détenteurs d'obligations, et ce n'est que s'il reste quelque chose que l'on distribue aux actionnaires. Dans la pratique, quand une entreprise fait faillite, les obligataires récupèrent souvent au moins une partie de leur mise, alors que les actionnaires perdent généralement tout.
Revenus réguliers ou plus-values
Les obligations procurent un flux de trésorerie régulier et prévisible grâce aux coupons. Si vous bâtissez un portefeuille d'obligations échelonnées à différentes dates de maturité, vous pouvez créer un flux constant de revenus mensuels. C'est particulièrement précieux pour les retraités ou pour ceux qui ont besoin de revenus passifs réguliers.
Les actions, elles, versent ou non des dividendes, selon la stratégie de chaque entreprise. Les sociétés matures et stables ont tendance à distribuer des dividendes réguliers, tandis que les entreprises de croissance réinvestissent généralement l'ensemble de leurs bénéfices. La rentabilité des actions provient principalement de l'appréciation du cours, ce qui signifie qu'il faut vendre ses actions pour concrétiser les gains, à moins de percevoir des dividendes.
Sensibilité aux facteurs économiques
Les actions réagissent fortement à des facteurs comme la croissance économique, les résultats des entreprises, la confiance des consommateurs et les tendances technologiques. Une entreprise technologique peut voir sa valeur s'envoler si elle lance un produit révolutionnaire, peu importe ce qui se passe du côté des taux d'intérêt.
Les obligations sont extrêmement sensibles aux taux d'intérêt et à l'inflation. Lorsque la Réserve fédérale ou toute autre banque centrale modifie sa politique monétaire, le marché obligataire réagit immédiatement. L'inflation est particulièrement néfaste pour les détenteurs d'obligations à long terme, car elle érode le pouvoir d'achat des paiements fixes futurs.
Comment choisir entre actions et obligations selon votre profil
La décision entre actions et obligations ne devrait pas être binaire. Plutôt que de choisir l'une ou l'autre, la bonne question est : quelle proportion de chacune dois-je détenir dans mon portefeuille ? Cette proportion dépend de plusieurs facteurs personnels.
L'horizon temporel
Si vous êtes jeune et investissez pour une retraite qui arrivera dans 30 ou 40 ans, vous pouvez vous permettre de prendre davantage de risque, car vous avez le temps de vous remettre des baisses du marché. Historiquement, les actions ont systématiquement surpassé les obligations sur des périodes de plus de 20 ans. Une répartition de 80 à 90 % en actions et de 10 à 20 % en obligations serait raisonnable pour une personne de 25 à 35 ans.
Si vous approchez de la retraite ou si vous êtes déjà à la retraite, vous devez protéger votre capital, car vous n'avez plus le temps de vous remettre d'une crise majeure. Une répartition plus prudente, de 40 à 50 % en actions et de 50 à 60 % en obligations, offre une croissance modérée tout en préservant le capital.
La tolérance au risque
Certaines personnes ne peuvent tout simplement pas dormir tranquilles en sachant que leur portefeuille peut chuter de 20 % en un mauvais mois. Si voir des chiffres rouges vous provoque une anxiété sévère et vous pousse à prendre des décisions émotionnelles, comme vendre dans la panique, il vous faut une part plus importante d'obligations, quel que soit votre âge. Votre profil psychologique compte autant que votre profil financier.
Le besoin de revenus
Si vous avez besoin que vos placements génèrent de l'argent liquide régulièrement pour couvrir vos dépenses courantes, les obligations et les actions versant des dividendes devraient constituer une part substantielle de votre portefeuille. Un retraité qui vit de ses placements pourrait bâtir un échelonnement d'obligations procurant des versements mensuels réguliers.
La situation fiscale
Les plus-values à long terme sur les actions (détenues plus d'un an) bénéficient généralement d'un traitement fiscal plus favorable que les intérêts d'obligations, imposés comme un revenu ordinaire. Aux États-Unis, les obligations municipales offrent des intérêts exonérés d'impôt fédéral, ce qui les rend particulièrement attractives pour les investisseurs des tranches d'imposition élevées.
Stratégies de combinaison : la force de la diversification
Les investisseurs chevronnés détiennent rarement uniquement des actions ou uniquement des obligations. La magie opère lorsque vous combinez les deux de manière stratégique pour créer un portefeuille équilibré qui maximise le rendement tout en maîtrisant le risque.
La règle du 60/40
L'une des répartitions les plus populaires historiquement a été 60 % d'actions et 40 % d'obligations. Cette combinaison a procuré environ 75 % du rendement d'un portefeuille composé à 100 % d'actions, avec une volatilité nettement moindre. Pendant les crises de marché, lorsque les actions chutent brutalement, les obligations ont tendance à conserver leur valeur, voire à monter, offrant ainsi un coussin qui amortit les pertes.
Le rééquilibrage stratégique
Supposons que vous commenciez l'année avec une répartition de 70/30 entre actions et obligations. Au cours d'une année haussière, vos actions peuvent croître jusqu'à représenter 80 % de votre portefeuille. Le rééquilibrage consiste à vendre une partie des actions qui ont monté et à acheter davantage d'obligations pour revenir à votre répartition cible de 70/30. Cette discipline vous oblige à vendre quand les prix sont élevés et à acheter quand ils sont bas, exactement l'inverse de ce que font émotionnellement la plupart des investisseurs.
L'échelonnement d'obligations
Plutôt que d'acheter une seule obligation à long terme, vous pouvez construire un échelonnement en achetant des obligations arrivant à échéance des années différentes. Par exemple, vous pourriez acheter des obligations à échéance de 1, 2, 3, 4 et 5 ans. Chaque année, lorsqu'une obligation arrive à maturité, vous réinvestissez cet argent dans une nouvelle obligation à 5 ans. Cette stratégie procure des liquidités régulières tout en vous permettant de profiter des taux plus élevés des obligations à plus long terme.
Les erreurs courantes à éviter
Les investisseurs débutants commettent souvent des erreurs prévisibles, que de bonnes informations permettent d'éviter.
Courir après les rendements passés
Ce n'est pas parce qu'une action a grimpé de 200 % l'an dernier qu'elle le refera cette année. De même, n'évitez pas toutes les actions après une chute du marché sous prétexte que « les actions, c'est risqué ». Les meilleurs rendements surviennent souvent après les pires crises.
Ignorer les notations obligataires
Toutes les obligations ne sont pas sûres. Les obligations d'entreprises en difficulté financière peuvent offrir des taux attractifs de 12 à 15 %, mais le risque de défaut est bien réel. Des agences de notation comme Moody's, S&P et Fitch évaluent la solvabilité des émetteurs. Les obligations notées AAA sont les plus sûres, tandis que celles notées en dessous de BBB sont considérées comme spéculatives.
Le timing du marché
Tenter d'acheter au plus bas et de vendre au plus haut est extrêmement difficile, même pour des professionnels. La stratégie d'investissement régulière et constante (dollar-cost averaging) s'est révélée plus efficace pour la plupart des investisseurs que la tentative de prédire les mouvements du marché.
Oublier l'inflation
Une obligation qui rapporte 3 % par an peut sembler sûre, mais si l'inflation est de 4 %, vous perdez du pouvoir d'achat chaque année. Veillez à ce que l'ensemble de votre portefeuille contienne des éléments capables de battre l'inflation, typiquement les actions.
Outils et ressources pour se lancer
Si vous êtes prêt à faire vos premiers pas dans l'investissement en actions et en obligations, il vous faut les bonnes plateformes et les bonnes connaissances.
Les plateformes d'investissement
Les courtiers modernes comme Fidelity, Charles Schwab, Interactive Brokers et TD Ameritrade donnent accès aussi bien aux actions qu'aux obligations, avec des commissions faibles ou nulles. Pour les débutants, des plateformes comme Vanguard et BlackRock permettent d'investir dans des fonds indiciels contenant des centaines d'actions ou d'obligations diversifiées, ce qui réduit considérablement le risque.
Fonds indiciels et ETF
Plutôt que de sélectionner des actions ou des obligations individuelles, vous pouvez investir dans des fonds qui répliquent des indices entiers. Un ETF du S&P 500 vous donne une exposition aux 500 plus grandes entreprises américaines en un seul achat. Les fonds obligataires agrégés vous offrent une diversification immédiate entre des centaines d'obligations d'État et d'entreprise.
Se former en continu
Le monde de l'investissement évolue sans cesse. Suivre des sources d'information fiables comme The Wall Street Journal, le Financial Times, Bloomberg, ainsi que des plateformes éducatives comme Morningstar vous tiendra informé des tendances du marché, de l'évolution des taux d'intérêt et des opportunités émergentes.
L'avenir de votre portefeuille commence aujourd'hui
Comprendre les différences entre actions et obligations n'est pas un simple exercice théorique : c'est la base sur laquelle vous bâtirez votre liberté financière. Les actions vous offrent la possibilité de participer à la croissance économique mondiale et de constituer un patrimoine substantiel sur le long terme. Les obligations vous apportent stabilité, revenus prévisibles et protection pendant les inévitables tempêtes du marché.
Il n'existe pas de formule magique qui fonctionne pour tout le monde. Votre portefeuille idéal dépend de vos objectifs propres, de votre situation financière personnelle, de votre horizon temporel et de votre capacité à tolérer la volatilité. Ce qui est universel, en revanche, c'est l'importance de commencer, de rester discipliné et de laisser les intérêts composés faire leur œuvre au fil des années et des décennies.
La plus grande erreur que vous puissiez commettre n'est pas de choisir les mauvaises actions ou les mauvaises obligations. La plus grande erreur, c'est de laisser votre argent sur un compte d'épargne qui ne rapporte presque rien, lentement érodé par l'inflation, parce que le monde de l'investissement vous paraît trop compliqué ou intimidant. Avec les connaissances que vous avez désormais, vous êtes en mesure de prendre des décisions éclairées et de bâtir un avenir financier plus solide.
Le moment d'agir, c'est maintenant. Définissez vos objectifs, déterminez votre répartition d'actifs, ouvrez un compte chez un courtier fiable et réalisez votre premier investissement. Vous n'avez pas besoin de grosses sommes pour commencer ; de nombreuses plateformes permettent d'investir avec à peine 100 dollars. L'essentiel est de faire le premier pas et de rester régulier. Votre vous du futur vous remerciera d'avoir commencé aujourd'hui.
À VENIR :
Thèmes suggérés :
- Comment créer un portefeuille d'investissement diversifié
- Les meilleurs ETF pour débutants
- Comment calculer la rentabilité de votre portefeuille
- Stratégies d'investissement selon votre âge
- Comment lire les rapports financiers des entreprises