
Inflatie: De Verborgen Reden Waarom Je Geld Voortdurend Waarde Verliest
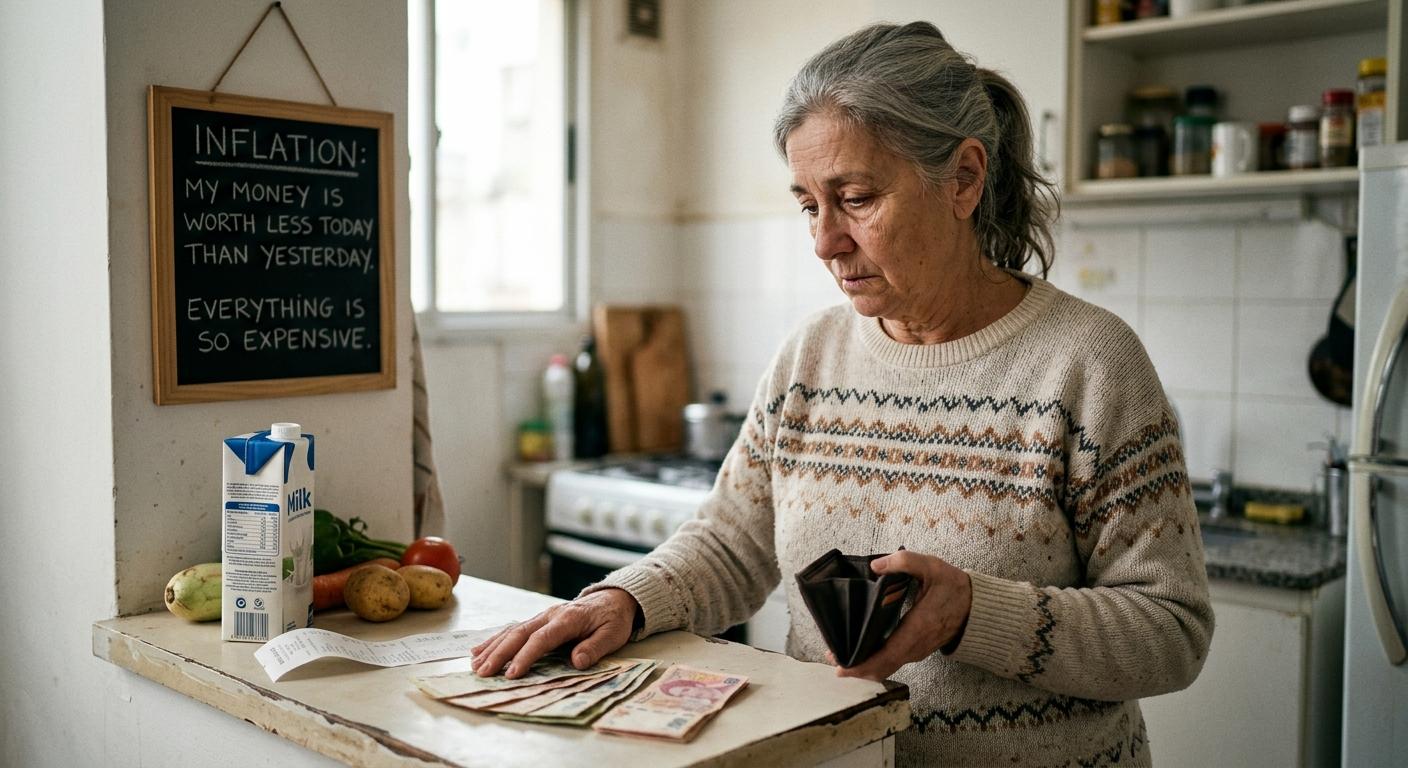
Is het je ooit opgevallen dat dat biljet van 50 euro dat je tien jaar geleden opzijlegde, vandaag niet meer dezelfde dingen koopt? Je verbeeldt het je niet. Het is inflatie die stilletjes tegen je portemonnee werkt en dag na dag, jaar na jaar je koopkracht uitholt. En hoewel je de term voortdurend in het economisch nieuws hoort, begrijpen maar weinig mensen echt hoe dit fenomeen werkt en, nog belangrijker, hoe het hen rechtstreeks raakt.
De realiteit is hard en eenvoudig: het geld dat je vandaag hebt, is morgen minder waard. Het bedrag dat je nu voldoende acht voor je pensioen, dekt misschien nog geen helft van je uitgaven wanneer het zover is. Je spaargeld onder de matras, of zelfs op een gewone spaarrekening, verliest waarde terwijl je deze regels leest. En als je dit fundamentele concept van persoonlijke financiën niet begrijpt, zie je je vermogen langzaam verdampen zonder dat je er iets aan kunt doen.
Maar er is goed nieuws: inflatie begrijpen is de eerste stap om je ertegen te wapenen. En precies dat ga je vandaag leren.
Wat Inflatie Echt Is En Waarom Het Je Zou Moeten Interesseren
Inflatie is de algemene en aanhoudende stijging van de prijzen van goederen en diensten in een economie gedurende een bepaalde periode. Maar laten we de technische definities even opzij schuiven. Inflatie is die onzichtbare kracht die ervoor zorgt dat je ochtendkoffie nu 2,50 euro kost, terwijl je vijf jaar geleden 1,80 euro betaalde voor exact hetzelfde kopje.
Wanneer de prijzen over de hele linie stijgen, verliest je geld koopkracht. Dat betekent dat je met hetzelfde bedrag minder kunt kopen. Als je tien jaar geleden met 100 euro je winkelkar tot de rand vulde, dek je vandaag met datzelfde bedrag waarschijnlijk nog maar de helft van je basisbehoeften.
Dit fenomeen is niet toevallig of willekeurig. Inflatie is het resultaat van meerdere economische factoren die voortdurend op elkaar inwerken, en wie die mechanismen begrijpt, heeft een duidelijk voordeel op de meeste mensen die het waardeverlies van hun geld gewoon aanvaarden als iets onvermijdelijks en onbegrijpelijks.
Het meest zorgwekkende is dat inflatie werkt als een stille belasting. Je ontvangt geen officiële melding, je ondertekent niets, en toch verlies je elk jaar een deel van je vermogen. Als de jaarlijkse inflatie 3% bedraagt en je spaargeld op een rekening staat die geen rente oplevert, verlies je automatisch elk jaar 3% van je koopkracht. Over tien jaar komt dat neer op een cumulatief verlies van ongeveer 26% van je aankoopkracht.
De Verborgen Oorzaken: Waar Dit Economische Beest Vandaan Komt
Inflatie komt niet uit het niets. Ze is het resultaat van een complex samenspel van economische factoren, en als je die begrijpt, kun je inflatieperiodes voorspellen en je vermogen beschermen voordat het te laat is.
Te Veel Geld In Omloop
Stel je voor dat een economie een spel Monopoly is. Als er plotseling dubbel zoveel geld wordt gedrukt, maar het aantal straten, huizen en hotels gelijk blijft, wat gebeurt er dan met de prijzen? Ze stijgen onvermijdelijk, omdat er meer geld jaagt op dezelfde hoeveelheid goederen.
Dat gebeurt precies wanneer centrale banken een expansief monetair beleid voeren. Tijdens economische crisissen, zoals die van 2020 met de pandemie, pompten overheden enorme hoeveelheden geld in de economie om een ineenstorting te vermijden. Die maatregel was op dat moment noodzakelijk, maar heeft inflatoire gevolgen die we jaren later voelen.
Wanneer er meer geld beschikbaar is in de economie maar de productie van goederen en diensten niet in hetzelfde tempo groeit, gaan de prijzen omhoog. Het is gewoon vraag en aanbod, toegepast op geld zelf.
Stijgende Vraag Zonder Antwoord Van Het Aanbod
Na periodes van economische beperkingen, wanneer economieën heropenen en mensen weer fors gaan uitgeven, kan de vraag naar goederen en diensten snel de hoogte in schieten. Toch kunnen de toeleveringsketens, de industriële productie en de dienstensector niet meteen inspelen op die plotse vraagstijging.
Denk aan wat er na de coronalockdowns gebeurde. Mensen hadden opgespaard geld en zin om te consumeren, maar fabrieken draaiden op een lager pitje, schepen zaten vast in havens en halfgeleiders waren schaars. Het resultaat was voorspelbaar: de prijzen schoten in tal van sectoren tegelijk omhoog.
Dit soort vraaggedreven inflatie kan bijzonder verraderlijk zijn omdat ze zichzelf voedt. Wanneer consumenten verwachten dat de prijzen blijven stijgen, versnellen ze hun aankopen, waardoor de vraag nog toeneemt en de prijzen verder onder druk komen te staan.
Productiekosten En Geïmporteerde Inflatie
Niet alle inflatie komt van de vraagzijde. Soms zit het probleem in de productiekosten. Wanneer grondstoffen, energie of lonen duurder worden, rekenen bedrijven die extra kosten door aan de consument via hogere prijzen.
Olie is hiervan het perfecte voorbeeld. Wanneer de prijs per vat de hoogte in gaat, wordt niet alleen benzine aan de pomp duurder. Elk product dat vervoerd moet worden, wordt duurder. Kunststoffen op basis van aardolie stijgen in prijs. Verwarming kost meer. Meststoffen voor de landbouw worden duurder, waardoor uiteindelijk ook voedsel duurder wordt.
Voor landen die afhankelijk zijn van invoer bestaat daarnaast ook geïmporteerde inflatie. Als de lokale munt in waarde daalt ten opzichte van andere valuta, wordt importeren duurder en worden die extra kosten doorgerekend aan de eindconsument. Dat is een bijzonder pijnlijke vicieuze cirkel voor kleine of opkomende economieën.
Inflatieverwachtingen: De Self-Fulfilling Prophecy
Er is een uiterst krachtige psychologische factor in inflatie: verwachtingen. Als werknemers, ondernemers en consumenten verwachten dat de prijzen zullen stijgen, leiden hun pogingen om zich tegen die verwachte inflatie te beschermen precies tot de inflatie die ze vreesden.
Werknemers eisen loonsverhogingen om het verlies aan koopkracht te compenseren. Bedrijven verhogen preventief hun prijzen om hun marges te beschermen. Consumenten doen grote aankopen sneller voordat de prijzen nog verder stijgen. En zo wordt de verwachte inflatie echte inflatie.
Centrale banken weten dat maar al te goed, en daarom is een van hun belangrijkste taken om de inflatieverwachtingen te "verankeren". Wanneer een centrale bank geloofwaardig is en mensen erop vertrouwen dat ze de inflatie onder controle houdt, is dat doel veel makkelijker te bereiken.
De Echte Impact Op Je Leven: Cijfers Die Je Niet Kunt Negeren
Laten we het concreet maken met cijfers. Stel dat je 30.000 euro per jaar verdient en de gemiddelde inflatie 3% per jaar bedraagt. Als je loon niet minstens met die 3% stijgt, verdien je in feite elk jaar minder. In termen van koopkracht is je salaris van 30.000 euro vandaag over vijf jaar nog maar 27.135 euro waard, en over tien jaar 22.227 euro.
Laten we dit nu doortrekken naar je spaargeld. Stel dat je 50.000 euro op een spaarrekening hebt die 0,5% rente per jaar oplevert, terwijl de inflatie 3% per jaar bedraagt. Je verliest dan elk jaar 2,5% aan koopkracht. Over twintig jaar heeft die 50.000 euro een koopkracht die overeenkomt met ongeveer 30.475 euro van vandaag. Je bent bijna 40% van je reële vermogen kwijt, simpelweg omdat je je geld op een rekening liet staan.
Daarom herhalen financieel adviseurs voortdurend dat "cash trash is" wanneer het om beleggen op lange termijn gaat. Niet omdat geld zelf geen waarde heeft, maar omdat die waarde voortdurend wordt uitgehold door inflatie.
Ook de woningmarkt toont dramatisch hoe inflatie doorwerkt. De gemiddelde prijs van een woning in Spanje bedroeg in 2010 ongeveer 150.000 euro. Vandaag kan diezelfde woning in veel regio's meer dan 200.000 euro kosten. Als je in 2010 30.000 euro opzijzette als eigen inbreng, maar er tien jaar over deed om te kopen, ontdekte je dat je inbreng niet langer 20% maar nog maar 15% van de waarde van het pand vertegenwoordigde.
Deflatie: Dalende Prijzen Zijn Niet Per Se Goed
We zouden kunnen denken dat deflatie, het tegenovergestelde van inflatie, goed moet zijn als inflatie slecht is. Maar de economische realiteit is veel complexer en minder intuïtief.
Deflatie treedt op wanneer de algemene prijzen aanhoudend dalen. Klinkt aantrekkelijk, nietwaar? Je euro's zouden elke dag meer kopen. Maar er is een verwoestend probleem: als mensen verwachten dat de prijzen morgen dalen, stellen ze hun aankopen vandaag uit. Waarom vandaag een auto kopen als hij over zes maanden goedkoper is?
Wanneer dit op grote schaal gebeurt, stort de vraag in. Bedrijven verkopen minder, verlagen hun productie en ontslaan werknemers. Die werklozen geven minder uit, waardoor de vraag nog verder daalt. De prijzen blijven zakken, bedrijven blijven ontslaan, en de economie belandt in een deflatiespiraal die jarenlang kan duren.
Japan kampte vanaf de jaren 90 met decennia van deflatie, een periode die bekendstaat als de "verloren decennia". Ondanks steeds lagere prijzen stagneerde de economie, daalden de lonen en nam de algemene welvaart sterk af.
Daarom streven centrale banken naar een gematigde, stabiele inflatie, meestal rond 2% per jaar. Dat percentage is laag genoeg om de koopkracht niet dramatisch uit te hollen, maar hoog genoeg om de deflatieval te vermijden en de economie draaiende te houden.
Zo Bescherm Je Je Geld: Strategieën Die Echt Werken
Nu je begrijpt hoe inflatie werkt en waarom ze zo schadelijk is voor je vermogen, kijken we naar praktische oplossingen. Er bestaat geen wondermiddel, maar er zijn wel bewezen strategieën die slimme beleggers gebruiken om hun rijkdom te behouden en te laten groeien in een inflatoire omgeving.
Beleggen In Reële Activa
Reële activa behouden doorgaans hun waarde tijdens inflatieperiodes, omdat hun prijs meestijgt met de algemene inflatie. Vastgoed is het klassieke voorbeeld. Een fysiek pand verliest zijn nut niet bij inflatie; integendeel, de marktprijs stijgt doorgaans mee met de algemene kosten.
Grondstoffen zijn een andere traditionele schuilplaats tegen inflatie. Goud wordt van oudsher beschouwd als waardebewaarder in tijden van economische onzekerheid. In de jaren 70, toen de Verenigde Staten tweecijferige inflatie kenden, werd de goudprijs meer dan vertienvoudigd.
Rechtstreeks beleggen in fysiek goud brengt echter opslag- en beveiligingskosten met zich mee. Moderne alternatieven zijn ETF's die gedekt worden door fysiek goud en blootstelling bieden aan de goudprijs zonder de logistieke rompslomp.
Aandelen Als Bescherming Tegen Inflatie
Bedrijven hebben een unieke mogelijkheid om kostenstijgingen door te rekenen aan hun klanten via hogere prijzen. Een goed beheerd bedrijf kan zijn winstmarges ook in een inflatoire omgeving behouden, waardoor zijn winsten, en dus de waarde van zijn aandelen, kunnen meegroeien met de inflatie of die zelfs overtreffen.
Historisch gezien hebben aandelen op lange termijn betere rendementen opgeleverd dan de inflatie. Sinds 1926 heeft de Amerikaanse aandelenmarkt gemiddeld ongeveer 10% per jaar opgebracht, ruim boven de gemiddelde inflatie van 3%.
Maar niet alle aandelen zijn even goed bestand tegen inflatie. Bedrijven met pricing power, het vermogen om prijzen te verhogen zonder klanten te verliezen, zijn bijzonder waardevol. Denk aan sterke merken, technologiebedrijven met gesloten ecosystemen of ondernemingen die actief zijn in sectoren met hoge toetredingsdrempels.
Inflatiegekoppelde Obligaties
Sommige overheden geven obligaties uit die specifiek bedoeld zijn om beleggers tegen inflatie te beschermen. In Spanje en andere landen van de eurozone bestaan er obligaties die gekoppeld zijn aan de Europese inflatie (ook wel linkers genoemd), en in de Verenigde Staten zijn er de TIPS (Treasury Inflation-Protected Securities).
Deze instrumenten passen hun hoofdsom automatisch aan op basis van de consumentenprijsindex. Als de inflatie stijgt, stijgt de waarde van je belegging mee, zodat je koopkracht gewaarborgd blijft.
Toch bieden deze obligaties doorgaans lagere reële rendementen dan andere instrumenten, omdat je een soort "verzekeringspremie" betaalt tegen inflatie. Ze zijn vooral nuttig voor het defensieve deel van een portefeuille, zeker voor mensen die dicht bij hun pensioen staan en zich geen volatiliteit kunnen veroorloven.
Verhoog Je Actieve Inkomen
Vaak concentreren we ons zo op hoe we ons geld moeten beleggen dat we de krachtigste bron van rijkdom vergeten: ons vermogen om inkomen te genereren. Je professionele vaardigheden verbeteren, regelmatig loonsverhogingen bedingen die minstens de inflatie volgen of extra inkomstenbronnen ontwikkelen, zijn strategieën die net zo belangrijk zijn als elke belegging.
Als je loon met 5% per jaar stijgt en de inflatie 3% bedraagt, win je er elk jaar daadwerkelijk 2% koopkracht bij. Over een loopbaan van 30 jaar kan dat samengestelde verschil honderdduizenden euro's extra vermogen opleveren.
Financiële Educatie Als Beste Investering
De meest rendabele investering die je kunt doen, is die in je eigen financiële kennis. Concepten als samengestelde interest, spreiding, risicogewogen rendement en fiscale planning begrijpen, stelt je in staat om weloverwogen beslissingen te nemen die je vermogen na verloop van tijd vermenigvuldigen.
Wie financieel onderlegd is, herkent kansen die anderen niet zien, vermijdt dure fouten die anderen steeds opnieuw maken en heeft het vertrouwen om zijn beleggingsstrategie vol te houden, zelfs wanneer de markten moeilijk worden.
De Dodelijke Fouten Die De Meesten Maken
De eerste fout, en misschien wel de meest voorkomende, is het hele vermogen in cash of op gewone spaarrekeningen laten staan. Zoals we gezien hebben, garandeert die strategie een geleidelijk maar zeker verlies aan koopkracht. Cash heeft zijn plaats in een portefeuille, doorgaans als noodfonds voor 3 tot 6 maanden aan uitgaven, maar daarbovenop is het een activum dat in waarde afneemt.
De tweede fout is je pensioenverwachtingen niet aanpassen aan de inflatie. Veel mensen rekenen uit dat ze 2.000 euro per maand nodig hebben om comfortabel te leven na hun pensioen, op basis van hun huidige uitgaven. Maar als je nog 30 jaar van je pensioen verwijderd bent en de gemiddelde inflatie 3% bedraagt, heb je in werkelijkheid meer dan 4.800 euro per maand nodig om dezelfde levensstandaard te behouden. Deze factor negeren kan leiden tot een verarmd pensioen.
Een andere veelvoorkomende fout is emotioneel reageren op inflatie met wanhopige beleggingen in speculatieve activa of constructies die onmogelijke rendementen beloven. Financiële paniek is een slechte raadgever. Oplichters gedijen in tijden van economische onzekerheid en bieden wonderoplossingen aan mensen die bang zijn om koopkracht te verliezen.
Tot slot maken velen de fout hun beleggingsportefeuille niet regelmatig te herzien en te herbalanceren. De vermogensverdeling die vandaag zinvol is, is over vijf jaar misschien niet meer geschikt, zeker als de inflatieomgeving sterk verandert.
Een Blik Op De Toekomst: Wat Kunnen We Verwachten
De centrale banken van de grote economieën hebben duidelijk gemaakt dat hun doel erin bestaat de inflatie rond 2% per jaar te houden. Maar zoals we de afgelopen jaren geleerd hebben, is inflatiebeheersing eerder een kunst dan een wetenschap, en externe schokken, zoals geopolitieke conflicten, pandemieën of energiecrisissen, kunnen die plannen snel doen ontsporen.
Wat we wel met zekerheid weten, is dat inflatie niet zal verdwijnen. Ze is een structureel kenmerk van moderne economieën met monetaire stelsels op basis van fiatgeld. De vraag is niet óf er inflatie zal zijn, maar hoeveel, en hoe we ons erop voorbereiden.
De huidige vooruitzichten wijzen erop dat we, ook al is de inflatiepiek van 2022-2023 voorbij, de komende jaren waarschijnlijk inflatiecijfers zullen zien die iets boven de doelstelling van 2% liggen, terwijl economieën zich aanpassen aan nieuwe realiteiten: de energietransitie, het terughalen van toeleveringsketens en de vergrijzing in ontwikkelde economieën.
Voor de individuele belegger betekent dit dat zelfgenoegzaamheid geen optie is. Je financiële plan moet dynamisch zijn en zich aanpassen aan veranderende economische omstandigheden, maar trouw blijven aan de fundamentele principes: spreiding, een lange beleggingshorizon, discipline in de uitvoering en voortdurende bijscholing.
Je Actieplan Tegen Inflatie Begint Vandaag
Kennis zonder actie is louter entertainment. Je hebt vandaag geleerd hoe inflatie werkt, waarom ze je vermogen uitholt en welke strategieën je kunnen beschermen. Maar er verandert niets in je financiële leven als je geen concrete beslissingen neemt op basis van deze informatie.
Je eerste stap is een audit van je huidige situatie. Welk percentage van je vermogen staat in werkloze cash? Wanneer heb je voor het laatst een loonsverhoging gevraagd? Heb je beleggingen die historisch gezien de inflatie verslaan? Als je niet tevreden bent met de antwoorden op die vragen, weet je precies wat je moet veranderen.
De tweede stap is voortdurende educatie. De economie is dynamisch en strategieën die in de ene omgeving werken, werken in een andere misschien niet. Besteed regelmatig tijd, al is het maar een uur per maand, aan het bijhouden van economische trends, nieuwe beleggingskansen en veranderingen in het monetair beleid.
De derde stap is doelbewuste en gemeten actie. Je hoeft je financiële leven niet van de ene dag op de andere volledig om te gooien. Kleine, consequente veranderingen die zich over de tijd opstapelen, leveren buitengewone resultaten op. Misschien open je deze maand een beleggingsrekening. De volgende maand leid je 10% van je inkomen om naar productieve activa. Binnen drie maanden heb je de gewoonte opgebouwd die je financiële toekomst verandert.
Inflatie is een formidabele maar voorspelbare tegenstander. In tegenstelling tot andere financiële risico's die willekeurig en onvoorspelbaar zijn, weten we zeker dat inflatie er zal zijn en voortdurend waarde zal uithollen. En wanneer je je vijand kent, kun je je voorbereiden en je effectief verdedigen.
Je geld verliest elk jaar waarde. Dat is een onweerlegbaar feit. Maar nu heb je de tools, de kennis en het conceptuele kader om ervoor te zorgen dat je vermogen niet alleen zijn reële waarde behoudt, maar ook aanzienlijk sneller groeit dan de inflatie. De vraag is niet langer of je jezelf tegen inflatie kunt beschermen, maar of je de discipline zult opbrengen om uit te voeren wat je nu weet.
Het moment om te handelen is nu. Want elke dag zonder actief plan tegen inflatie is opnieuw een dag waarop je rijkdom stilletjes wordt uitgehold. En aan het einde van je leven kijk je niet met spijt terug op de fouten die je maakte, maar op de acties waarvan je wist dat je ze moest ondernemen en die je nooit hebt uitgevoerd.
Slotwoord: Inflatie is onvermijdelijk, maar de armoede die voortkomt uit het niet begrijpen ervan is volledig optioneel. Jij beslist aan welke kant van die vergelijking je wilt staan.
Binnenkort:
Voorgestelde onderwerpen:
- De beste beleggingen om je tegen inflatie te beschermen
- Hoe je het reële rendement van je beleggingen berekent
- Het verschil tussen nominale en reële rente
- Indexfondsen versus inflatie