
Waardebeleggen vs Groeibeleggen: de Ultieme Gids voor 2026 om Jouw Winnende Strategie te Kiezen
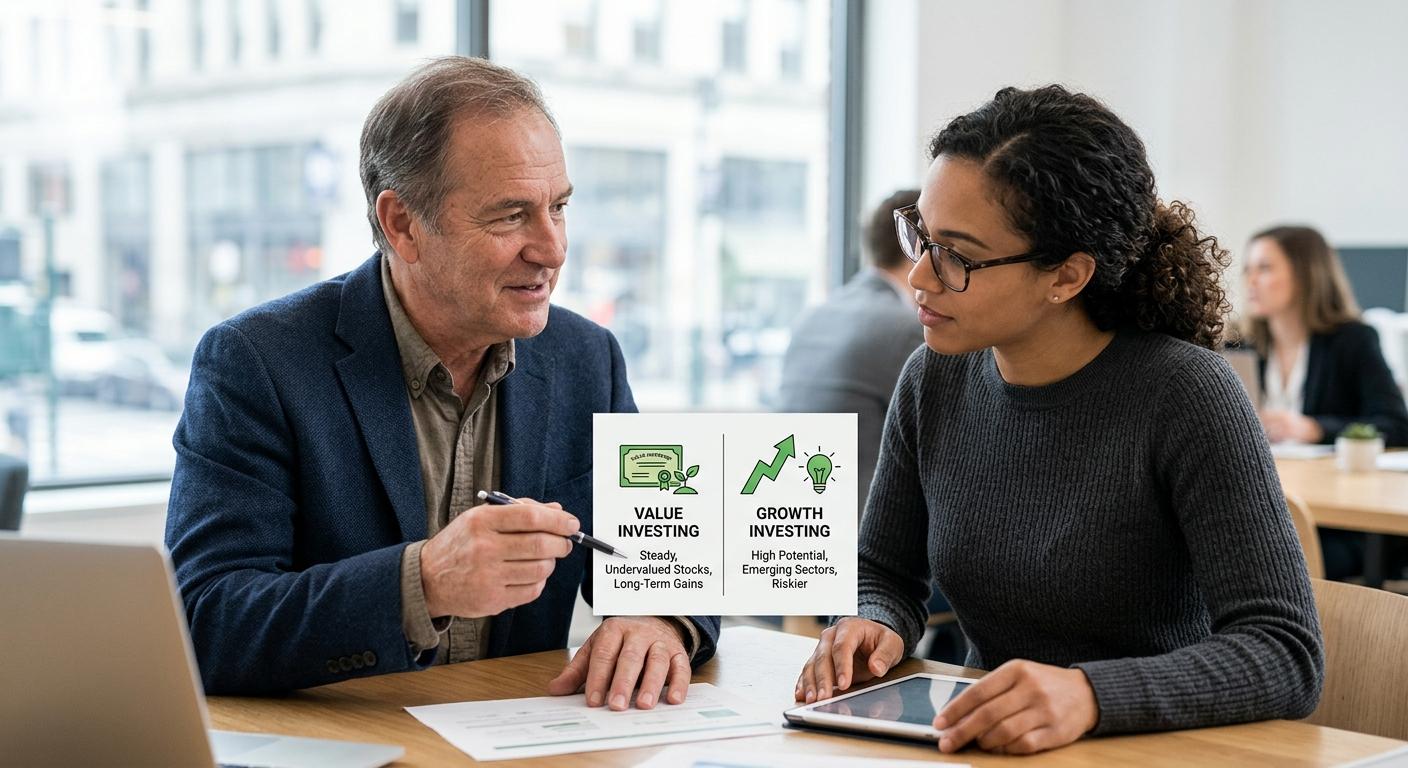
Stel je voor: je staat op een splitsing met twee wegen. De ene belooft explosieve winsten met meer risico, de andere biedt stabiliteit en een gestage stroom dividend. Dit is geen abstracte metafoor, maar de echte keuze waarvoor miljoenen beleggers dagelijks staan als ze moeten kiezen tussen twee fundamentele filosofieën die de financiële markten al tientallen jaren vormgeven.
De vraag is niet welke stijl beter is, maar welke past bij jouw doelen, jouw risicotolerantie en jouw beleggingshorizon. In dit artikel ontrafelen we de geheimen van deze twee legendarische benaderingen, die multimiljoenenvermogens hebben opgeleverd en succesvolle beleggerscarrières hebben bepaald.
Wat is Waardebeleggen? De Kunst van het Vinden van Verborgen Diamanten
Waardebeleggen is een beetje als schatgraven op de beurs. Je zoekt niet naar de meest glanzende bedrijven of de namen die de krantenkoppen domineren, maar naar bedrijven die de markt onterecht onderschat. Deze filosofie, in de jaren twintig van de vorige eeuw gefundeerd door Benjamin Graham en verfijnd door zijn beroemdste leerling Warren Buffett, rust op één basisprincipe: de prijs is wat je betaalt, de waarde is wat je krijgt.
Waardebeleggers zoeken bedrijven die onder hun intrinsieke waarde noteren: het getal dat weergeeft wat een onderneming werkelijk waard is op basis van haar bezittingen, winsten, kasstromen en toekomstperspectieven. Het is alsof je een biljet van 100 dollar vindt dat voor 60 te koop staat. Het verschil tussen de marktprijs en de intrinsieke waarde vormt wat Graham de "margin of safety" (veiligheidsmarge) noemde: jouw beschermende buffer tegen rekenfouten of onverwachte volatiliteit.
Kenmerken van Waardeaandelen
Waardeaandelen hebben meestal herkenbare eigenschappen. Ze hebben een lage koers-winstverhouding (P/E), doorgaans tussen 10 en 15, wat betekent dat je relatief weinig betaalt voor elke dollar winst. Ook hun koers-boekwaardeverhouding ligt vaak onder het marktgemiddelde, een teken dat het aandeel met korting noteert ten opzichte van de nettoactiva.
Deze bedrijven zitten vaak in volwassen, gevestigde sectoren: traditionele banken, nutsbedrijven, producenten van basisconsumptiegoederen, energiebedrijven. Het zijn niet de schitterende sterren van Silicon Valley, maar de harde werkers van de economie. En precies daar zit het verborgen voordeel: veel van deze bedrijven keren regelmatig dividend uit, zodat je passief inkomen ontvangt terwijl je wacht tot de markt hun ware waarde erkent.
De volatiliteit van waardeaandelen ligt doorgaans lager dan die van groeiaandelen. Ze kennen niet de meteorische stijgingen of de dramatische dalingen die snelgroeiende bedrijven kenmerken. Voor behoudende beleggers of mensen die dicht bij hun pensioen staan, kan die relatieve stabiliteit meer waard zijn dan het vooruitzicht op explosieve winsten.
Groeibeleggen: Inzetten op de Toekomst
Als waardebeleggen lijkt op het kopen van ondergewaardeerd antiek, dan lijkt groeibeleggen op inzetten op de volgende grote innovatie voordat iedereen het potentieel ervan doorheeft. Groeibeleggers zijn minder bezig met wat een bedrijf nu waard is, en meer met wat het over vijf of tien jaar waard kan zijn.
Deze strategie richt zich op bedrijven die een bovengemiddelde expansie laten zien of beloven. Denk aan ondernemingen waarvan de omzet en winst jaarlijks met 20%, 30% of nog meer groeien. Het zijn de disruptors en de vernieuwers, de bedrijven die complete sectoren opnieuw uitvinden.
Het Profiel van een Groeiaandeel
Groeiaandelen hebben kenmerken waaraan je ze meteen herkent. Hun P/E ligt hoog, vaak boven de 25, 40 of zelfs meer. Dat betekent niet per se dat ze overgewaardeerd zijn; het weerspiegelt gewoon dat beleggers bereid zijn een meerprijs te betalen voor toekomstig groeipotentieel. Het is alsof je meer betaalt voor een huis in een opkomende wijk dan voor een huis in een stilstaande buurt.
Deze bedrijven investeren hun winst agressief terug in onderzoek en ontwikkeling, uitbreiding en overnames. Dividend is zeldzaam; groeibedrijven gebruiken liever elke dollar om sneller te groeien. Amazon keerde jarenlang geen dividend uit en stak alles in infrastructuur en de uitbreiding van zijn diensten.
De technologiesector heeft de groeiruimte de afgelopen decennia gedomineerd. Bedrijven als Meta, Alphabet, Nvidia en Tesla hebben buitengewone rendementen opgeleverd voor wie er vroeg in geloofde. Maar groei beperkt zich niet tot technologie; ook bedrijven in e-commerce, biotechnologie, hernieuwbare energie en digitale diensten horen in deze categorie thuis.
Volatiliteit is de prijs die je betaalt voor het opwaartse potentieel. Groeiaandelen kunnen enorme koersschommelingen doormaken. Een bedrijf kan in één kwartaal 50% stijgen na uitstekende resultaten, maar ook 30% dalen als het de opgeblazen marktverwachtingen niet waarmaakt. Dit achtbaankarakter vraagt stalen zenuwen en een lange beleggingshorizon.
De Historische Strijd: Wie Wint op de Lange Termijn?
De historische cijfers vertellen een fascinerend verhaal van cyclisch leiderschap tussen beide stijlen. In de afgelopen twintig jaar heeft groei overtuigend de overhand gehad. Het cumulatieve 20-jaarsrendement van de Amerikaanse groei-index bedroeg 784,9%, ruim 100 procentpunten boven het rendement van de brede markt (651,0%). Waardeaandelen bleven intussen duidelijk achter met slechts 388,0%.
Die dominantie was echter niet altijd zo vanzelfsprekend. In de jaren 2000 tot 2007 deed waarde het consequent beter dan groei. De techbubbel van eind jaren negentig trof groeibeleggers hard, terwijl waardebeleggers er relatief ongeschonden uitkwamen. Ook na de financiële crisis van 2008-2009 profiteerde waarde van het herstel.
Het patroon herhaalt zich: de prestaties van groei- en waardeaandelen zijn door de geschiedenis heen cyclisch geweest. De jaren negentig waren van groei, met de dotcom-hype. Het eerste decennium van deze eeuw was van waarde. De jaren 2010 en het begin van de jaren 2020 waren het domein van groei, aangejaagd door de technologische revolutie en lage rentes.
Wat bepaalt deze cycli? Macro-economische omstandigheden spelen een cruciale rol. Waardeaandelen presteren doorgaans beter tijdens recessies en beursdalingen, terwijl groeiaandelen uitblinken in bullmarkten en periodes van economische expansie.
De rente is daarbij bijzonder belangrijk. Wanneer centrale banken de rente laag houden, profiteren groeiaandelen, omdat de contante waarde van hun toekomstige winsten stijgt. Hoge rentes werken juist andersom: dan worden de huidige winsten en dividenden van waardebedrijven aantrekkelijker.
De P/E-ratio: de Maatstaf die Alles Verandert
Als je maar één maatstaf zou moeten begrijpen om waarde van groei te onderscheiden, dan is het de koers-winstverhouding (P/E). De P/E laat zien hoeveel beleggers vandaag bereid zijn te betalen voor elke dollar aan toekomstige winst.
De formule is bedrieglijk eenvoudig: de aandelenkoers gedeeld door de winst per aandeel. Als een aandeel op $50 noteert en $5 winst per jaar genereert, is de P/E 10. Je betaalt dan 10 keer de jaarwinst om dat bedrijf te bezitten.
Een lage P/E (10-15) wijst over het algemeen op een waardeaandeel. De markt is niet enthousiast over de groeivooruitzichten, wat mogelijk een koopkans oplevert. Een hoge P/E (25+) wijst op een groeiaandeel, waarbij beleggers rekenen op versnelde expansie die de premiekoers rechtvaardigt.
Maar context is koning. Een P/E van 30 kan duur zijn voor een nutsbedrijf dat 3% per jaar groeit, maar een koopje voor een techbedrijf dat 40% per jaar groeit. Daarom kijken ervaren beleggers naar de PEG-ratio (P/E gedeeld door het groeipercentage), die de waardering corrigeert voor de verwachte groei.
GARP: de Brug tussen Twee Werelden
Wat als je helemaal niet hoeft te kiezen? Er bestaat een hybride aanpak die het beste van beide werelden combineert: Growth at a Reasonable Price (GARP), populair gemaakt door de legendarische fondsbeheerder Peter Lynch. GARP is een strategie waarbij beleggers op zoek gaan naar groeiaandelen die tegen een faire waardering noteren.
GARP-beleggers zoeken bedrijven die sneller groeien dan de markt, maar zonder de torenhoge waarderingen van zuivere groeiaandelen. Hun belangrijkste instrument is de PEG-ratio, waarbij ze waarden van 1 of lager zoeken. Een PEG van 1 betekent dat de P/E gelijk is aan het groeipercentage, een teken dat je een faire prijs betaalt voor de groei.
Stel je twee bedrijven voor: Bedrijf A noteert tegen een P/E van 25 met een verwachte groei van 20% (PEG van 1,25), terwijl Bedrijf B noteert tegen een P/E van 18 met een groei van 22% (PEG van 0,82). De GARP-belegger kiest Bedrijf B, omdat dat meer groei biedt voor elke geïnvesteerde dollar.
Deze aanpak combineert de waarderingsdiscipline van de waardebelegger met de jacht op groeikansen. Als beheerder van het Fidelity Magellan Fund in de jaren tachtig behaalde Lynch een gemiddeld jaarrendement van 29,2%, bijna het dubbele van de S&P 500.
Welke Strategie Past bij Jou?
Het antwoord hangt af van een aantal cruciale factoren die je eerlijk moet beoordelen.
Je beleggingshorizon maakt het verschil. Belegg je voor je pensioen over 30 jaar, dan kun je de volatiliteit van groeiaandelen aan en profiteer je van hun potentieel hogere rendementen. Heb je het geld over 5 jaar nodig, dan zijn de stabiliteit van waarde en de bijbehorende dividenden misschien geschikter.
Je risicotolerantie is fundamenteel. Groeiaandelen kunnen in bearmarkten 40-50% dalen voordat ze herstellen. Kun je je posities aanhouden tijdens zulke stormen zonder in paniek te raken? Als volatiliteit je uit je slaap houdt, biedt waarde een rustigere rit.
Je inkomensdoelen tellen mee. Heb je nu passief inkomen nodig, dan zijn waardeaandelen met hun regelmatige dividenden de betere keuze. Zit je in de opbouwfase en kun je alles herbeleggen, dan maximaliseert groei de vermogenswinst.
Je persoonlijkheid als belegger speelt mee. Sommige beleggers vinden het heerlijk om historische jaarrekeningen en waarderingsratio's te analyseren, het natuurlijke terrein van waarde. Anderen worden enthousiast van het toekomstbeeld van innovatieve bedrijven, de essentie van groei.
De Slimste Strategie: Spreiden over Beide Stijlen
De scherpste professionals kiezen niet exclusief voor het een of het ander. Een mix van groei- en waardefondsen is een manier om te diversifiëren. Spreiding over stijlen kan de totale volatiliteit van je portefeuille verlagen, terwijl je kansen benut onder verschillende marktomstandigheden.
Overweeg 60% van je aandelenportefeuille in groei en 40% in waarde te steken als je jong bent en risico aankunt. Draai die verhouding om naar 40% groei en 60% waarde als je meer stabiliteit zoekt. Of hanteer een evenwichtige 50/50-verdeling die je goed positioneert, ongeacht welke stijl op korte termijn domineert.
Indexfondsen en ETF's maken deze strategie toegankelijk voor elke belegger. Je kunt een fonds kopen dat de Russell 1000 Growth-index volgt voor blootstelling aan groei, en een ander dat de Russell 1000 Value volgt als dekking aan de waardekant, alles tegen minimale kosten.
Herbalanceer jaarlijks. Als groei het afgelopen jaar sterk beter heeft gepresteerd dan waarde (zoals in 2023-2024), verkoop dan een deel van je groeiposities en koop meer waarde. Deze contrarian aanpak dwingt je laag te kopen en hoog te verkopen, en benut zo de natuurlijke marktcycli.
Veelgemaakte Fouten die Je Moet Vermijden
Jaag niet op rendementen uit het verleden. Dat groei het afgelopen decennium domineerde, garandeert niet dat dit zo blijft. Het stijlleiderschap is in cycli verschoven, en waarde en groei hebben allebei perioden gekend waarin de ander het won. Slimme beleggers bereiden zich voor op omslagen.
Negeer de waardering niet volledig. Zelfs de beste groeibedrijven kunnen slechte beleggingen zijn als je te veel betaalt. Tijdens de techbubbel van 2000 daalden uitstekende bedrijven als Cisco met 80%, simpelweg omdat hun waarderingen onhoudbaar waren.
Onderschat kwaliteit bij waarde niet. Sommige aandelen zijn goedkoop om goede redenen; het zijn zogenoemde "value traps" (waardevallen). Een bedrijf in terminale neergang met een P/E van 5 is geen kans, maar een belegging in verval. Zoek naar concrete katalysatoren die waarde kunnen ontsluiten.
Geef je strategie niet te vroeg op. Periodes van ondermaatse prestaties zijn onvermijdelijk. Waardebeleggers maakten tussen 2010 en 2020 een moeilijk decennium door, maar wie volhield, profiteerde toen de cyclus uiteindelijk keerde.
De Toekomst: Wat Mogen We Verwachten in 2025 en Daarna?
Marktexperts wijzen op verschillende factoren die de balans tussen waarde en groei de komende jaren kunnen beïnvloeden. Nadat groei in 2024 waarde fors had overtroffen, nam waarde in januari 2025 de leiding, een teken dat er mogelijk een rotatie gaande is.
De huidige waarderingen werken in het voordeel van waarde. Na jaren van groeidominantie noteren veel techaandelen tegen historisch hoge multiples, terwijl sectoren als energie, financials en grondstoffen kansen met korting bieden.
De renteomgeving zal cruciaal zijn. Als de rentes langer hoog blijven of verder stijgen, worden waardeaandelen met hun huidige kasstromen aantrekkelijker. Als de rentes fors dalen, kan groei de leiding weer overnemen.
Ook de marktconcentratie baart zorgen. Een handvol techreuzen heeft het grootste deel van het marktrendement aangedreven. Deze historisch hoge concentratie wijst erop dat een verbreding naar andere delen van de markt, waaronder waarde, in het verschiet kan liggen.
Jouw Actieplan: Zet Je Strategie Vandaag in Gang
Begin met het beoordelen van je huidige portefeuille. Zit die sterk scheef richting groei door de natuurlijke marktdrift? Als je een indexfonds op de S&P 500 hebt gekocht, ben je mogelijk méér blootgesteld aan groei dan je denkt, omdat de grote techbedrijven die index domineren.
Bepaal je doelallocatie op basis van je risicoprofiel, beleggingshorizon en inkomensbehoeften. Schrijf je streefpercentages op en houd je eraan, maar laat ruimte voor tactische aanpassingen bij extreme waarderingen.
Kies geschikte beleggingsvehikels. Goedkope indexfondsen zijn voor de meeste beleggers ideaal. Overweeg ETF's zoals de Vanguard Value ETF (VTV) voor waarde en de Vanguard Growth ETF (VUG) voor groei. Geef je de voorkeur aan actief beheerde fondsen, onderzoek dan het trackrecord van de beheerder onder verschillende marktomstandigheden.
Stel een herbalanceringsschema op. Bekijk één of twee keer per jaar je allocaties en stel ze bij om terug te keren naar je doelen. Dit gedisciplineerde proces voorkomt dat emoties je beleggingsbeslissingen sturen.
Blijf jezelf bijscholen. Lees de jaarverslagen van Berkshire Hathaway om te begrijpen hoe een meester van waardebeleggen denkt. Bestudeer de successen en mislukkingen van groeifondsen om te leren wat winnende van verliezende keuzes scheidt.
Conclusie: Wijsheid Zit in Balans
De strijd tussen waarde en groei kent geen blijvende winnaar, omdat het eigenlijk helemaal geen strijd zou moeten zijn. Het zijn complementaire instrumenten in het arsenaal van elke slimme belegger. Benjamin Graham, de vader van het waardebeleggen, en zijn sterleerling Warren Buffett, die evolueerde naar het kopen van uitzonderlijke bedrijven tegen redelijke prijzen, laten zien dat de grenzen tussen deze stijlen op een productieve manier kunnen vervagen.
Het echte geheim is niet voorspellen welke stijl de komende jaren zal domineren, maar een veerkrachtige portefeuille bouwen die in meerdere scenario's floreert. Een doordachte combinatie van waarde en groei, afgestemd op je unieke persoonlijke situatie, zorgt ervoor dat je kansen kunt benutten, welke kant de marktwinden ook op waaien.
De vraag is niet waarde versus groei. De vraag is hoe je beide benaderingen zo inzet dat je de kans maximaliseert om je financiële doelen te bereiken, terwijl je 's nachts rustig slaapt. Dat is de ware definitie van een winnende beleggingsstrategie.
Binnenkort:
Voorgestelde onderwerpen:
- Complete Gids voor Financiële Ratio's voor Beleggers
- Hoe Bouw je een Gediversifieerde Beleggingsportefeuille
- Fundamentele Analyse vs Technische Analyse: Welke Gebruik je?
- Dividend: de Ultieme Gids voor het Genereren van Passief Inkomen
- ETF's vs Beleggingsfondsen: Wat Past Beter bij Jou?