
Accumulerende vs distribuerende ETF in België: minder TOB
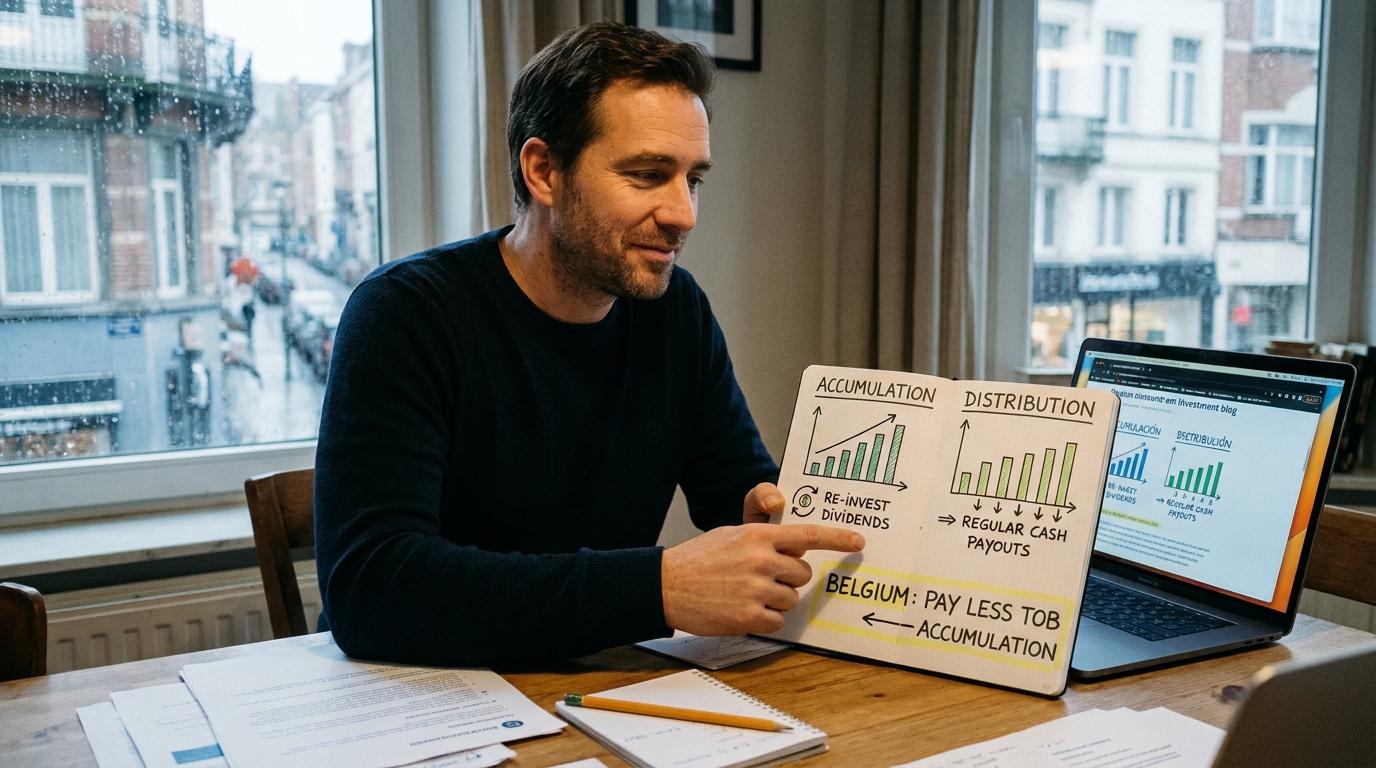
Accumulerende vs distribuerende ETF's in België: de legale strategie om minder TOB te betalen
Gepubliceerd op Financiux.eu, heldere financiën voor wie in België woont en investeert.
Stel je twee beleggers voor die exact hetzelfde bedrag steken in twee ETF's die dezelfde index volgen. De ene betaalt 12 euro beurstaks. De andere betaalt 132. Geen addertje onder het gras, geen rekenfout: het is de Belgische TOB die doet wat ze het best kan, namelijk iets eenvoudigs ingewikkeld maken.
Dat verschil, elf keer zo groot, hangt niet af van het rendement of de index. Het hangt af van twee details waar bijna niemand naar kijkt vóór de aankoop: of de ETF dividenden uitkeert of herbelegt en waar hij geregistreerd is. In deze gids van Financiux.eu leggen we uit hoe het werkt, hoe je het in vijf minuten controleert en hoe je — volledig legaal — de ETF kiest die je de minste TOB kost.
Een nuance die alles verandert: accumulatie betekent niet automatisch 1,32 %
Je leest vaak dat "accumulerende ETF's 1,32 % TOB betalen". Dat is een halve waarheid, en net in die andere helft zit de besparing.
De TOB die geldt voor een beursgenoteerde ETF hangt af van drie factoren, volgens informatie van Belgische consumentenorganisaties en fiscale specialisten:
- Waar de ETF geregistreerd is: binnen of buiten de Europese Economische Ruimte (EER).
- Of hij ook in België geregistreerd is.
- Of hij dividenden uitkeert of ze accumuleert.
De meeste ETF's die je vanuit België kunt kopen, zijn in de EER geregistreerd, maar niet specifiek in België. Voor die ETF's geldt de laagste TOB: 0,12 %. En dat geldt zowel voor distributie- als voor accumulatieversies.
De TOB-regels voor ETF's, samengevat
| Situatie van de ETF | Distributie | Accumulatie | Plafond per transactie |
|---|---|---|---|
| Geregistreerd in de EER, niet in België | 0,12 % | 0,12 % | 1.300 € |
| Geregistreerd in de EER en in België | 0,12 % | 1,32 % | 1.300 € / 4.000 € |
| Niet geregistreerd in de EER | 0,35 % | 0,35 % | 1.600 € |
Nog een paar punten die je best in gedachten houdt:
- De TOB op beursgenoteerde ETF's betaal je zowel bij aankoop als bij verkoop.
- Ze wordt berekend op het bedrag van de transactie, niet op de brokerkosten. Koop je voor 1.000 € een ETF aan 1,32 % en rekent je broker 15 € commissie, dan is de TOB 13,20 €.
- ETC's (grondstoffen en valuta's) worden belast aan 0,35 %, en ETN's aan 0,12 %.
- Niet-beursgenoteerde fondsen werken anders: je betaalt alleen TOB, 1,32 %, bij de verkoop van kapitalisatieaandelen, en niets in de andere gevallen.
Het hoogste tarief, 1,32 %, is bedoeld voor kapitalisatiefondsen die op de FSMA-lijst staan. Toch geldt volgens informatie van Belgische financiële instellingen een plafond van 4.000 € per transactie, en het tarief van 0,12 % heeft een plafond van 1.300 €.
Waarom dezelfde ETF verschillende tarieven kan hebben naargelang de registratie
Achter deze regel schuilt een fiscale logica: België past het hoogste tarief toe op kapitalisatiefondsen die op zijn grondgebied geregistreerd zijn, omdat de fiscus in dat geval geen periodieke belasting op de herbelegde dividenden heft. De TOB werkt zo deels als compensatie. Een merkwaardig mechanisme, want ETF's die in België geregistreerd zijn, betalen uiteindelijk een hogere TOB dan de andere.
De valkuil van het compartiment
ETF's hebben vaak meerdere versies: een die dividenden uitkeert, een die ze accumuleert, een in euro, een in dollar. Hier zit het gevaarlijkste detail: als één van die versies in België geregistreerd is, beschouwt de fiscus ze allemaal als geregistreerd.
Een concreet geval: als het distributiecompartiment van een fonds in België geregistreerd is, maar het accumulatiecompartiment niet, wordt dat laatste belast alsof het geregistreerd is. Met andere woorden, aan 1,32 %. Kijk dus naar de concrete ETF, met zijn ISIN-code, en niet alleen naar de index of de emittent.
Maar de TOB is niet de enige belasting in het spel
Alleen op de TOB kiezen zou een fout zijn. De keuze tussen accumulatie en distributie beïnvloedt ook andere Belgische belastingen:
- Dividenden (distributie): dividenden die een distributie-ETF uitkeert, worden belast aan 30 %. En volgens de FOD Financiën vallen dividenden die je via fondsen ontvangt buiten de vrijstelling van 833 €. Is je broker buitenlands, dan moet je ze bovendien zelf aangeven, zoals we uitleggen in onze gids over buitenlandse dividenden in Tax-on-Web.
- Meerwaarden (accumulatie en distributie): sinds 2026 geldt een belasting van 10 % op meerwaarden van financiële activa, met een jaarlijkse vrijstelling van 10.000 €. We leggen dat uit in het artikel over de belasting op kapitaalwinsten in België.
- Reynders-taks: als het fonds een belangrijk deel in vastrentende waarden belegt, kan een specifieke belasting van 30 % gelden op het overeenkomstige deel van de meerwaarde.
Met andere woorden: de accumulerende ETF stelt de belasting uit tot de verkoop, terwijl de distribuerende ETF ze heft telkens je een dividend ontvangt.
Een vergelijkend voorbeeld
Bekijk drie scenario's met een belegging van 10.000 € die tien jaar wordt aangehouden en verkocht wordt voor 18.000 €. Het is een vereenvoudigd, illustratief voorbeeld: het gaat uit van een jaarlijks dividend van 1,8 % op een gemiddelde waarde van 14.000 € en houdt geen rekening met de herbelegging van dividenden.
| Scenario | TOB (aankoop + verkoop) | Belasting op dividenden | Belasting op meerwaarden | Totale fiscale kost ca. |
|---|---|---|---|---|
| A. Accumulatie, geregistreerd in de EER (niet in België) | 12 € + 21,60 € = 33,60 € | 0 € | 0 € (onder de vrijstelling) | ≈ 34 € |
| B. Accumulatie, geregistreerd in België | 132 € + 237,60 € = 369,60 € | 0 € | 0 € | ≈ 370 € |
| C. Distributie, geregistreerd in de EER | 33,60 € | ≈ 756 € | 0 € | ≈ 790 € |
Wat de tabel ons leert, is opvallend: de accumulerende ETF die niet in België geregistreerd is, wint met glans. Maar kijk naar scenario C: ook al is de TOB laag, de belasting van 30 % op de dividenden wordt de grootste kost. De strategie beperkt zich dus niet tot "kies het laagste TOB-tarief", maar tot kies het product met de laagste totale fiscale kost.
Als je portefeuille de vrijstelling van 10.000 € per jaar aan meerwaarden benadert, veranderen de cijfers. Bevat je ETF vastrentende waarden, dan kan de Reynders-taks meespelen. En of je broker al dan niet inhoudt, verandert het administratieve werk, niet de belasting.
Zo controleer je het TOB-tarief van je ETF, stap voor stap
Neem vóór de aankoop vijf minuten voor deze controles:
- Identificeer de exacte ETF via zijn ISIN. De naam van het fonds volstaat niet: elke versie, distributie of accumulatie, en elke valuta heeft zijn eigen code.
- Controleer of hij in de EER geregistreerd is. De meeste ETF's die je vanuit België kunt kopen, zijn dat, meestal in landen als Ierland of Luxemburg. Je kunt het Europese fondsenregister raadplegen op de site van ESMA.
- Ga na of een compartiment op de FSMA-lijst staat. De FSMA, de Belgische financiële toezichthouder, publiceert de lijst van buitenlandse fondsen die in België geregistreerd zijn. Staat er om het even welke versie van het fonds op, dan geldt het tarief "geregistreerd in België" voor alle versies.
- Controleer of het om distributie of accumulatie gaat. Dat staat in de productfiche of in het essentiële-informatiedocument (KID).
- Vergelijk met de afrekening van je broker. Vergelijk het tarief dat je aangerekend krijgt met wat je verwachtte.
Die laatste controle is belangrijker dan ze lijkt. Consumenten hebben in de praktijk vastgesteld dat het standaardtarief van 0,12 % soms vervangen wordt door 0,35 %, of zelfs door 1,32 %, op de afrekeningen. Bekijk je uittreksels regelmatig: rekenen ze te veel aan, vraag dan een correctie bij je instelling.
De legale strategie om minder TOB te betalen
Nu de praktische richtlijnen. Ze zijn allemaal legaal: het gaat er niet om belastingen te ontwijken, maar om tussen gelijkwaardige producten datgene te kiezen met de minste fiscale wrijving.
1. Kies bij voorkeur ETF's die in de EER en niet in België geregistreerd zijn. Dat is de gulden regel: het tarief is 0,12 %, ook als de ETF accumuleert.
2. Volgen twee ETF's dezelfde index, vergelijk dan hun TOB-tarief. Vaak bestaat er een gelijkwaardig alternatief van een andere emittent dat de 1,32 % vermijdt. Een in België geregistreerde ETF is alleen de moeite waard als er geen vergelijkbaar substituut is qua kosten en kwaliteit.
3. Kijk naar het compartiment, niet alleen naar het fonds. Staat één versie van de ETF op de FSMA-lijst, dan kan de hele familie getroffen zijn.
4. Weeg de totale fiscale kost, niet alleen de TOB. Een distributie-ETF met lage TOB kan duurder uitvallen dan een accumulerende door de belasting op dividenden.
5. Beperk het aantal transacties. De TOB betaal je bij elke aankoop en verkoop. Stortingen bundelen — voor zover dat bij je strategie past — bespaart TOB en administratief werk.
6. Houdt je buitenlandse broker geen TOB in, bereken dan altijd het juiste tarief. Met de TOB-calculator van Financiux.eu kun je het bedrag schatten vóór je aangeeft.
Wanneer een distributie-ETF wél zin heeft
Accumulatie is geen universeel recept. Een distributie-ETF kan interessant zijn als:
- Je regelmatig inkomsten uit je portefeuille nodig hebt.
- Je wilt vermijden dat je een grote meerwaarde opbouwt die de jaarlijkse vrijstelling overschrijdt.
- De gelijkwaardige accumulerende ETF in België geregistreerd is en je geen alternatief vindt, waardoor de TOB naar 1,32 % stijgt.
Het belangrijkste is om met cijfers te beslissen, niet op gevoel.
Veelgemaakte fouten
- Aannemen dat accumulatie 1,32 % betekent. Alleen als de ETF in België geregistreerd is.
- Alleen naar de naam van de ETF kijken en niet naar het ISIN. Elke versie heeft haar eigen behandeling.
- De FSMA-lijst negeren. Daar wordt het toepasselijke tarief bepaald.
- De afrekening van je broker niet controleren. Er kunnen fouten in het toegepaste tarief zitten.
- Alleen de TOB vergelijken en de belasting op dividenden vergeten. De totale kost is wat telt.
- Informatie niet actualiseren. Lijsten van geregistreerde fondsen veranderen door de tijd, dus een oude controle kan achterhaald zijn.
Wat als je een verkeerd tarief toepast?
Houdt je broker geen TOB in en bereken je ze zelf aan een verkeerd tarief, dan kun je te weinig betalen — met risico op regularisatie en boetes — of te veel. Vertragingen en fouten in de aangifte hebben gevolgen die we uiteen zetten in ons artikel over de boetes voor het te laat betalen van de TOB. En wil je opfrissen hoe je ze indient, dan heb je de gids om het TOB-formulier stap voor stap in te vullen. Bij grote bedragen kun je een fiscaal adviseur raadplegen. Deze inhoud is informatief en vervangt geen persoonlijk advies.
Een hervorming in het verschiet
Er is gesproken over een hervorming van de TOB, en zolang de regelgeving niet verandert, blijft het huidige systeem gelden. Raadpleeg altijd de geldende informatie op de officiële pagina over de TOB van de FOD Financiën voor je belangrijke beslissingen neemt.
Veelgestelde vragen
Betalen accumulerende ETF's altijd 1,32 % TOB?
Nee. De 1,32 % geldt voor accumulerende ETF's die in België geregistreerd zijn. ETF's die in de EER maar niet in België geregistreerd zijn, betalen 0,12 %, of ze nu accumuleren of distribueren.
Hoe weet ik of mijn ETF in België geregistreerd is?
Raadpleeg de lijst van buitenlandse fondsen die in België geregistreerd zijn, gepubliceerd door de FSMA. Staat om het even welk compartiment van het fonds erop, dan beschouwt de fiscus ze allemaal als geregistreerd.
Welke TOB betalen distributie-ETF's?
0,12 % als ze in de EER geregistreerd zijn, met of zonder registratie in België. Zijn ze niet in de EER geregistreerd, dan is het tarief 0,35 %.
Betaal je TOB bij de aankoop én de verkoop van een ETF?
Ja, bij beursgenoteerde ETF's betaal je zowel bij de aankoop als bij de verkoop.
Is een accumulerende of een distribuerende ETF beter in België?
Dat hangt van je situatie af. Accumulatie vermijdt de belasting van 30 % op dividenden en stelt de belasting uit tot de verkoop, maar het is zaak dat de ETF niet in België geregistreerd is om geen 1,32 % TOB te betalen. Vergelijk altijd de totale fiscale kost.
Vallen dividenden van een ETF onder de vrijstelling van 833 €?
Volgens de FOD Financiën zijn dividenden die je via fondsen ontvangt, uitgesloten van die vrijstelling.
Besluit: een goede ETF kiezen levert meer op dan besparen op commissies
Twee bijna identieke ETF's kunnen in België heel verschillende fiscale kosten hebben. Het verschil tussen 0,12 % en 1,32 % TOB herhaalt zich bij elke aankoop en elke verkoop, en het stapelt zich op over de jaren. Het ISIN controleren, de FSMA-lijst bekijken en de totale fiscale kost vergelijken zijn stappen die enkele minuten kosten en je honderden euro's kunnen besparen.
Doe de controle vóór je koopt. En wanneer je moet rekenen, schat dan je TOB met de calculator van Financiux.eu. Wil je blijven ontdekken hoe je helder investeert vanuit België, verken dan de andere gidsen van Financiux.eu.