
Il Metodo 50/30/20 per Organizzare il Tuo Budget Personale nel 2026 | Guida Completa
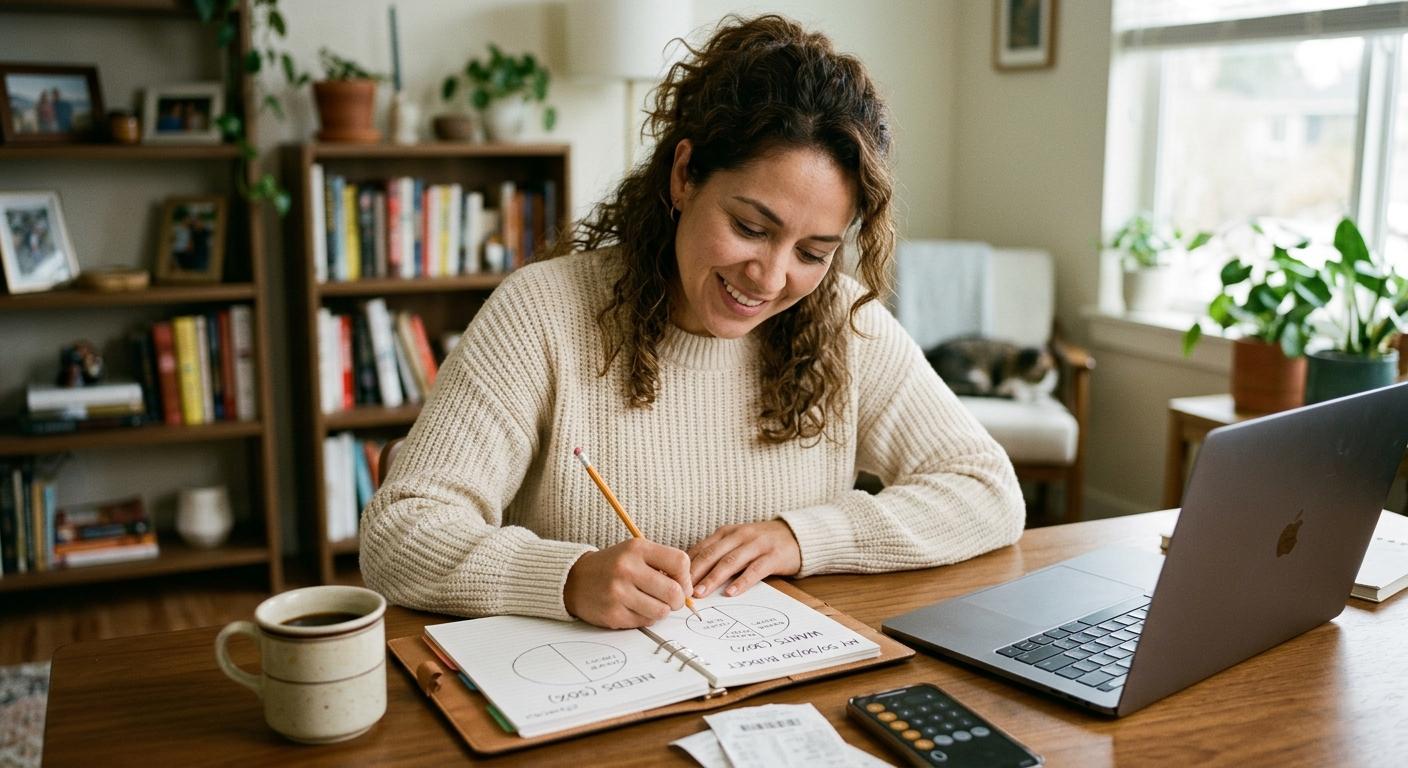
Immagina di svegliarti ogni mattina senza quella sensazione di ansia che ti opprime il petto quando pensi alle tue finanze. Senza chiederti se riuscirai ad arrivare a fine mese, senza quel nodo allo stomaco ogni volta che controlli il conto in banca. Per milioni di persone in tutto il mondo questa realtà sembrava impossibile, finché non hanno scoperto una formula tanto semplice quanto rivoluzionaria: il metodo 50/30/20.
Questa strategia di organizzazione finanziaria non è una moda passeggera né la promessa vuota di qualche guru motivazionale. È un sistema collaudato, sostenuto da esperti di economia personale, che ha trasformato la vita di chi lo adotta con disciplina e costanza. E la cosa migliore è che non serve essere un genio della matematica né avere un MBA per metterlo in pratica da subito.
In un mondo in cui l'inflazione colpisce le nostre tasche, in cui le tentazioni di consumo sono a un clic di distanza e in cui l'incertezza economica sembra l'unica costante, avere un metodo chiaro per gestire il denaro non è un lusso: è una necessità assoluta.
Il metodo 50/30/20 è arrivato per restare e nel 2025 si presenta come lo strumento fondamentale che ogni adulto responsabile dovrebbe padroneggiare.
Che cos'è davvero il metodo 50/30/20 e perché funziona
Il metodo 50/30/20 è una regola di budgeting personale messa a punto dalla senatrice statunitense Elizabeth Warren nel suo libro "All Your Worth: The Ultimate Lifetime Money Plan". La sua bellezza sta nella semplicità: divide il reddito netto mensile in tre categorie fondamentali che coprono tutte le aree della tua vita finanziaria.
Il cinquanta per cento delle entrate è destinato ai bisogni essenziali, quelle spese inevitabili che tengono in piedi la tua vita. Il trenta per cento va ai desideri e ai piaceri personali, perché la vita non può essere fatta solo di obblighi e sacrifici. E il venti per cento restante si riserva a risparmi e investimenti, costruendo il tuo futuro finanziario mattone dopo mattone.
Questa distribuzione non è arbitraria. Si fonda su decenni di ricerca sul comportamento finanziario e sull'analisi dei modelli di spesa in diversi segmenti della popolazione. La proporzione 50/30/20 rappresenta l'equilibrio ottimale tra soddisfare i bisogni attuali, godersi il presente e assicurarsi il futuro, senza cadere in estremi pericolosi come il risparmio compulsivo che sacrifica la qualità della vita o la spesa sfrenata che ipoteca il domani. Ciò che rende questo metodo particolarmente efficace nel 2025 è la sua flessibilità adattiva. Non è una camicia di forza rigida, ma una struttura che puoi calibrare in base alla tua situazione specifica, ai tuoi obiettivi e al contesto economico del tuo Paese. La chiave sta nel capire i principi di fondo e applicarli con intelligenza alla tua realtà personale.
Analizziamo il 50%: i bisogni essenziali non negoziabili
Il primo pilastro di questo metodo, quel cinquanta per cento delle entrate, deve coprire assolutamente tutto ciò che ti serve per vivere in modo dignitoso e funzionale. Parliamo di abitazione, alimentazione, trasporti, utenze, assicurazioni essenziali e pagamenti minimi dei debiti esistenti.
La casa assorbirà probabilmente la fetta più grande di questo segmento. Che tu paghi un affitto o un mutuo, questa spesa deve restare entro limiti ragionevoli. Gli esperti consigliano che l'abitazione non superi il trenta per cento del reddito totale, anche se in città con mercati immobiliari gonfiati questa cifra può allungarsi fino al quaranta per cento, se compensi riducendo altre voci.
L'alimentazione è un altro bisogno fondamentale che richiede attenzione strategica. Non si tratta di sopravvivere a riso e fagioli, ma di pianificare acquisti intelligenti, cucinare in casa per la maggior parte del tempo e approfittare delle offerte senza rinunciare alla nutrizione. Una famiglia media dovrebbe riuscire a nutrirsi adeguatamente con il dieci-quindici per cento delle proprie entrate, se compra con la testa.
I trasporti — la manutenzione di un'auto propria, la benzina, il trasporto pubblico o i servizi di mobilità condivisa — rientrano anch'essi in questa categoria. Qui c'è una trappola frequente: molti considerano l'ultimo modello di auto un "bisogno", quando in realtà è un desiderio costoso camuffato. Il tuo mezzo di trasporto deve essere funzionale e affidabile, non un simbolo di status.
Le utenze come luce, acqua, gas, internet essenziale e telefonia mobile fanno anch'esse parte di questo cinquanta per cento. Nel 2025 internet non è più un lusso ma un bisogno per lavorare, studiare e gestire le finanze, però non serve il pacchetto premium più caro del mercato.
Un elemento critico che molti dimenticano sono le assicurazioni essenziali. Un'assicurazione sanitaria di base, una polizza vita se hai persone a carico e un'assicurazione auto se guidi non sono opzionali. Questi prodotti ti proteggono da catastrofi finanziarie che potrebbero distruggere anni di sforzi in un istante.
Infine, qui vanno inclusi i pagamenti minimi dei debiti esistenti. Nota che ho detto "pagamenti minimi". Se vuoi accelerare l'estinzione dei debiti, le rate aggiuntive verranno dal venti per cento del risparmio, non da questa categoria.
Il 30% di libertà: desideri e qualità della vita
È qui che la magia del metodo 50/30/20 dà davvero il meglio di sé. Questo trenta per cento è pensato perché tu viva, ti goda la vita e resti mentalmente sano. La vita non può essere solo pagare bollette e accumulare denaro su un conto. Hai bisogno di esperienze, piaceri e piccoli lussi che facciano valere la pena alzarsi ogni mattina.
In questa categoria rientra tutto ciò che non è strettamente necessario alla sopravvivenza ma che arricchisce l'esistenza. Cene fuori, cinema o teatro, abbonamenti alle piattaforme di streaming, hobby, acquisti di abbigliamento che vanno oltre il basilare, viaggi, palestra, trattamenti di bellezza e ogni altra spesa discrezionale.
La chiave qui è la consapevolezza e l'intenzionalità. Con il trenta per cento delle entrate destinato ai desideri hai una libertà reale di goderti le cose, ma anche limiti chiari che evitano la spesa compulsiva. Non puoi comprare tutto ciò che ti salta in mente, ma non vivi nemmeno in una negazione costante che genera frustrazione e alla fine porta al collasso finanziario per abbuffate di consumo.
Una strategia potente all'interno di questo segmento è la prioritizzazione consapevole. Chiediti quali esperienze e oggetti ti danno davvero felicità duratura. Magari preferisci mangiare frugale a casa tutta la settimana per permetterti quel weekend fuori porta che desideri tanto. O forse dai più valore a piccole uscite regolari con gli amici che a un grande acquisto occasionale. Non esiste una risposta universale corretta, solo quella che si allinea con i tuoi valori personali.
Nel 2025 questo trenta per cento acquisisce un'importanza particolare nell'era post-pandemia. Le persone hanno riscoperto il valore delle esperienze rispetto ai beni materiali. Investire in ricordi, in tempo di qualità con le persone care e nella crescita personale genera ritorni emotivi che nessun oggetto può eguagliare.
Vale anche la pena ricordare che questo segmento funziona come valvola di sfogo psicologica. I budget troppo restrittivi, che non lasciano spazio al godimento, falliscono inevitabilmente perché nessuno può mantenere all'infinito un regime di privazione totale. Il metodo 50/30/20 riconosce la nostra umanità e inserisce il piacere direttamente nel sistema.
Il 20% che costruisce imperi: risparmio e investimento strategico
Questo venti per cento è letteralmente il tuo futuro tradotto in numeri. È la differenza tra lavorare fino all'ultimo giorno della tua vita o avere la possibilità di ritirarti serenamente. È la barriera tra un'emergenza medica che ti travolge finanziariamente e un imprevisto che assorbi senza grossi drammi.
La prima destinazione di questo venti per cento deve essere la costruzione di un fondo di emergenza solido. Gli esperti finanziari consigliano di tenere da tre a sei mesi di spese essenziali in un conto di facile accesso. Questo significa che se le tue spese mensili totali sono duemila dollari o euro, dovresti avere tra seimila e dodicimila sul tuo cuscino finanziario.
Questo fondo di emergenza non serve per le vacanze né per approfittare dell'offerta incredibile su quel televisore che desideri tanto. Serve esclusivamente per vere emergenze: perdita del lavoro, malattia grave, riparazioni urgenti di casa o auto. Averlo ti permette di dormire tranquillo sapendo che un imprevisto non distruggerà la tua stabilità.
Una volta costituito il fondo di emergenza, il passo successivo è attaccare in modo aggressivo i debiti ad alto interesse. Se hai carte di credito con tassi del venti, trenta o addirittura quaranta per cento annuo, ogni euro che destini a eliminare quei debiti ti genera un rendimento garantito pari a quel tasso. Non esiste investimento più sicuro e redditizio che estinguere debiti costosi.
Dopo esserti blindato con il fondo di emergenza e liberato dai debiti tossici, arriva il momento entusiasmante: investire per costruire ricchezza reale. Nel 2025 le opzioni sono più accessibili che mai. Fondi indicizzati a basso costo, investimenti sui mercati internazionali, immobili tramite piattaforme di crowdfunding, criptoattività con strategia consapevole e piani pensionistici privati sono solo alcune alternative.
La chiave qui è formarsi prima di investire. Non mettere i tuoi soldi in qualcosa che non capisci solo perché qualcuno sui social promette rendimenti astronomici. Warren Buffett, uno degli investitori di maggior successo della storia, ha ripetuto più volte che il miglior investimento è in te stesso, nella tua educazione finanziaria. Dedica tempo a studiare i diversi strumenti di investimento, comprendi il concetto di diversificazione e non investire mai denaro che non puoi permetterti di perdere.
Un altro componente cruciale di questo venti per cento sono gli obiettivi finanziari specifici di medio e lungo termine. Magari stai risparmiando per l'anticipo di una casa, per l'università dei tuoi figli, per avviare un'attività tua o per quel viaggio da sogno che programmi tra tre anni. Assegnare porzioni del tuo venti per cento a conti specifici per ogni obiettivo ti mantiene motivato e ti dà chiarezza sui progressi.
Applicazione pratica: dalla teoria alla realtà in tre passi
Capire il metodo 50/30/20 a livello concettuale è il primo passo. Applicarlo con costanza nella tua vita è dove avviene la vera trasformazione. Ecco un piano d'azione concreto per iniziare oggi stesso.
Passo uno: calcola le tue entrate nette mensili reali. Ovvero lo stipendio al netto di tasse, trattenute e contributi obbligatori. Se lavori in proprio o hai entrate variabili, prendi la media degli ultimi sei mesi per avere una cifra realistica. Se ricevi bonus annuali o entrate straordinarie, non conteggiarli nel calcolo di base; considerali acceleratori dei tuoi obiettivi di risparmio quando arrivano.
Passo due: monitora meticolosamente le tue spese per almeno due mesi interi. Usa app dedicate, fogli di calcolo o anche un quaderno cartaceo, ma registra assolutamente ogni spesa, per quanto piccola. Quel caffè da tre euro ogni mattina fa quasi cento euro al mese. Quelli che sembrano ordini di cibo a domicilio "occasionali" sono probabilmente più frequenti di quanto credi. La maggior parte delle persone si stupisce sinceramente nel vedere dove finiscono davvero i propri soldi.
Una volta che hai dati reali di due mesi, classifica ogni spesa in una delle tre categorie: bisogni, desideri o risparmi. Sii brutalmente onesto con te stesso. Quell'abbonamento streaming che non usi mai non è un bisogno. Quell'auto con rate mensili che consumano il quaranta per cento del tuo reddito è forse un desiderio travestito da bisogno.
Passo tre: aggiusta e ottimizza. È molto probabile che la tua distribuzione attuale non coincida con l'ideale 50/30/20. Magari spendi il sessantacinque per cento in bisogni, il trentacinque in desideri e zero in risparmi. Non scoraggiarti. La trasformazione finanziaria è un processo, non un evento unico.
Individua le aree in cui puoi tagliare o ritoccare. Potresti trasferirti in un posto più economico quando scade il contratto attuale? Ci sono abbonamenti che puoi cancellare senza intaccare davvero la qualità della vita? Puoi negoziare tariffe migliori sulle utenze? Ci sono modi per ridurre i costi di trasporto condividendo l'auto o usando alternative più economiche?
Non cercare di fare tutti i cambiamenti in una volta. Introduci gli aggiustamenti gradualmente, così da renderli sostenibili. Parti da ciò che è più facile e prendi fiducia con piccole vittorie prima di affrontare cambiamenti più grandi.
Adattamenti intelligenti per situazioni di vita diverse
Il metodo 50/30/20 è un'ottima guida, ma non un dogma rigido. La tua situazione personale, i tuoi obiettivi e il tuo contesto possono richiedere adattamenti intelligenti alla formula di base.
Se hai vent'anni e non hai persone a carico né grandi responsabilità, valuta di invertire temporaneamente la formula in qualcosa come 40/30/30. Ridurre un po' i bisogni essenziali (magari vivendo con coinquilini o in una zona meno costosa) e portare il risparmio al trenta per cento in questa fase della vita ti darà un vantaggio finanziario enorme grazie alla forza dell'interesse composto nei decenni.
D'altro canto, se hai debiti significativi ad alto interesse, potresti passare temporaneamente a 50/20/30, riducendo le spese per i desideri per accelerare con decisione l'estinzione di quei debiti. Una volta libero da quelle catene finanziarie, puoi tornare alla distribuzione normale o persino aumentare il tuo tasso di risparmio.
Le famiglie con figli piccoli affrontano pressioni finanziarie particolari. Le spese per l'asilo, l'istruzione e le attività dei bambini sono considerevoli. In questi casi è realistico che i bisogni salgano temporaneamente al cinquantacinque o persino al sessanta per cento, riducendo proporzionalmente le altre categorie. La chiave è riconoscere che si tratta di una fase temporanea e avere un piano per adattarsi quando i figli saranno più indipendenti.
I lavoratori autonomi o con entrate variabili affrontano la sfida aggiuntiva dell'incertezza. Per loro consiglio di lavorare sulla media delle entrate degli ultimi sei-dodici mesi e di essere particolarmente disciplinati con il fondo di emergenza, puntando all'estremo superiore dei sei-nove mesi di spese accantonate.
Nei Paesi con alta inflazione o instabilità economica le priorità possono cambiare. Potrebbe avere più senso concentrare il venti per cento del risparmio su investimenti che proteggano dall'inflazione (immobili, attività in valuta estera, materie prime) piuttosto che su conti di deposito tradizionali che perdono valore rapidamente.
Strumenti e tecnologia per facilitare il processo nel 2025
La buona notizia è che viviamo in un'era d'oro della tecnologia finanziaria. Esistono decine di app e piattaforme progettate specificamente per aiutarti ad applicare e mantenere il metodo 50/30/20 senza mal di testa.
App come Mint, YNAB (You Need A Budget), PocketGuard e Goodbudget si collegano direttamente ai tuoi conti bancari e alle carte di credito, categorizzano automaticamente le spese e ti mostrano in tempo reale come stai andando rispetto al budget. Molti di questi strumenti ti inviano persino avvisi quando ti avvicini ai limiti di una categoria.
Per chi preferisce un maggiore controllo manuale o ha preoccupazioni sulla privacy riguardo alla condivisione dell'accesso ai propri conti, un semplice foglio di calcolo su Google Sheets o Excel funziona perfettamente. Esistono modelli gratuiti pensati appositamente per il metodo 50/30/20, che puoi scaricare e personalizzare.
Le banche digitali e le neobank hanno rivoluzionato la gestione finanziaria personale. Molte offrono funzioni di "salvadanai" o "vasetti" con cui puoi separare automaticamente il denaro in categorie diverse non appena arriva lo stipendio. Puoi avere un vasetto per i bisogni, uno per i desideri e uno per i risparmi, spostando automaticamente le somme corrispondenti ogni mese.
I bonifici automatici sono i tuoi migliori alleati. Imposta che il venti per cento di ogni entrata venga trasferito automaticamente sul conto di risparmio o investimento lo stesso giorno in cui ricevi lo stipendio. "Paga prima te stesso" è un principio fondamentale delle finanze personali. Se aspetti di vedere quanto avanza a fine mese per risparmiare, ti garantisco che non avanzerà nulla.
Per gli investimenti, le piattaforme di robo-advisor come Betterment, Wealthfront o le alternative locali nel tuo Paese automatizzano completamente il processo. Definisci il tuo profilo di rischio, imposti versamenti automatici mensili e l'algoritmo si occupa di diversificare, ribilanciare e ottimizzare il portafoglio.
Errori comuni che sabotano il metodo e come evitarli
Anche con le migliori intenzioni è facile cadere in trappole che fanno deragliare i progressi finanziari. Conoscere questi errori comuni ti prepara a schivarli.
L'errore numero uno è l'inflazione dello stile di vita. Quando ricevi un aumento o un bonus, la tentazione naturale è alzare proporzionalmente il livello di spesa. Resisti a questo impulso. Invece di spostare automaticamente tutto il reddito extra nella categoria dei desideri, mantieni costante o aumenta solo molto moderatamente la spesa e indirizza la maggior parte dell'incremento verso il venti per cento del risparmio. È la differenza tra chi guadagna bene ma vive alla giornata e chi costruisce ricchezza reale.
Un altro errore devastante è non distinguere tra bisogni veri e desideri camuffati. L'ultimo modello di iPhone non è un bisogno, è un desiderio. L'auto nuova non serve se quella che hai funziona perfettamente. La casa più grande "perché la famiglia sta crescendo" è forse più un desiderio di status che un bisogno reale. Sii implacabilmente onesto in questa classificazione.
Molti commettono anche l'errore di ignorare le spese "piccole" ricorrenti. Quell'abbonamento da dieci euro al mese che non usi nemmeno, l'assicurazione su quell'elettrodomestico che non hai più, l'iscrizione alla palestra dove non metti piede da mesi. Queste spese formiche sembrano insignificanti singolarmente, ma possono sommare diverse centinaia di euro al mese.
Non aggiornare il budget quando cambia la tua situazione di vita è un altro problema comune. Se hai avuto un figlio, hai cambiato lavoro, ti sei trasferito in un'altra città o hai subito una riduzione di reddito, il tuo budget deve riflettere questa nuova realtà. Molti continuano a operare con un budget obsoleto e si chiedono perché non funzioni.
Anche il perfezionismo paralizzante sabota molti. Aspettano il momento perfetto per iniziare, quando avranno "tutto chiaro" o quando gli astri si allineeranno. La verità è che un momento perfetto non arriverà mai. Meglio iniziare imperfettamente oggi che aspettare un domani ideale che non arriva. Applica il metodo con quello che sai adesso e aggiusta strada facendo.
Infine, molti si arrendono al primo intoppo. Hai avuto un mese brutto in cui si è rotta l'auto e hai dovuto spendere troppo per le riparazioni. Oppure hai ceduto alla tentazione e ti sei comprato qualcosa di costoso non previsto. Non permettere che un passo falso diventi una valanga. Una giornata storta non rovina una dieta e un mese storto non distrugge il tuo piano finanziario. Riconosci l'errore, imparane qualcosa e riprendi subito la rotta.
La trasformazione oltre i numeri: libertà e pace mentale
Quando applichi con costanza il metodo 50/30/20 per diversi mesi, comincia a succedere qualcosa di straordinario che va oltre i numeri sul conto in banca. Sperimenti una trasformazione psicologica profonda che cambia per sempre il tuo rapporto con il denaro.
L'ansia finanziaria che ti teneva sveglio alle tre del mattino comincia a dissolversi. Sai esattamente dove sono i tuoi soldi, dove vanno e perché. Questa chiarezza elimina la sensazione di essere su una barca senza timone, in balia delle onde del destino finanziario. Riprendi il controllo e, con esso, la fiducia.
Le discussioni sul denaro con il partner o la famiglia diminuiscono drasticamente. Quando tutti sono allineati su una strategia chiara e comprensibile, quando ognuno capisce i limiti e le priorità, spariscono gli attriti che nascono dall'ambiguità e dalle aspettative non comunicate.
Inizi a prendere decisioni finanziarie da una posizione di forza invece che di disperazione. Quando si presenta un'opportunità di investimento, puoi valutarla razionalmente invece di buttarti impulsivamente. Quando perdi il lavoro, non vai nel panico perché il fondo di emergenza ti sostiene mentre cerchi la prossima occasione.
La tua autostima migliora. Ogni mese in cui rispetti il piano, ogni obiettivo di risparmio raggiunto, ogni debito estinto, costruisce la fiducia in te stesso. Dimostri di essere capace di rinviare le gratificazioni, di mantenere gli impegni con te stesso, di dare priorità al tuo futuro rispetto agli impulsi del momento. Questa disciplina si riversa in altre aree della tua vita.
Anche la libertà di dire no è potente. Non devi andare a quel matrimonio in destinazione esotica costosissimo se non entra nel tuo budget. Non devi regalare cose costose per pressione sociale. Non devi vivere nel quartiere più caro per impressionare gente che non ti sta nemmeno simpatica. Vivi secondo i tuoi valori e le tue priorità, non secondo le aspettative altrui.
E infine sperimenti qualcosa che il denaro, si dice, non può comprare: la pace mentale. Sai che qualunque cosa accada hai preso le misure per proteggere te stesso e i tuoi cari. Stai costruendo attivamente il futuro che desideri invece di limitarti ad aspettare e sperare. Quella tranquillità non ha prezzo.
Il tuo primo mese con il metodo 50/30/20: piano d'azione dettagliato
Sei convinto della forza del metodo e pronto ad applicarlo. Ottimo. Ecco la tua tabella di marcia specifica per il primo mese, settimana per settimana.
Settimana uno: audit e calcolo. Dedica questi primi sette giorni a raccogliere tutte le tue informazioni finanziarie. Metti insieme estratti conto bancari, ricevute delle carte di credito, bollette e qualsiasi altro documento che mostri entrate e uscite. Calcola il tuo reddito netto mensile medio. Se hai un impiego fisso è semplice. Se le entrate variano, usa la media degli ultimi sei mesi e sii prudente nella stima.
Settimana due: classificazione implacabile. Prendi tutte le spese del mese precedente e classificale onestamente in bisogni, desideri o risparmi attuali (se risparmi qualcosa). Usa un foglio di calcolo o un'app. Somma ogni categoria e calcola quale percentuale del reddito rappresenta. La maggior parte delle persone scopre con sorpresa di spendere molto più in desideri di quanto pensasse e molto meno in risparmi di quanto dovrebbe.
Settimana tre: progettare il budget ideale. Ora che conosci la tua realtà attuale, disegna il budget obiettivo basato sul metodo 50/30/20. Moltiplica il reddito netto mensile per 0,5, 0,3 e 0,2 per ottenere le cifre specifiche in denaro per ogni categoria. Poi, all'interno di ciascuna categoria, definisci sottocategorie precise. Per esempio, nel cinquanta per cento dei bisogni potresti assegnare mille euro all'abitazione, trecento ai trasporti, duecentocinquanta al cibo e così via.
Settimana quattro: implementazione e primi aggiustamenti. Comincia a vivere secondo il nuovo budget. Imposta i bonifici automatici per il risparmio. Cancella gli abbonamenti inutili. Comunica il piano alla famiglia o al partner perché tutti siano allineati. In questa prima settimana di applicazione scoprirai probabilmente che alcune stime erano sbagliate. È del tutto normale. Fai piccoli aggiustamenti lungo il cammino e resta fedele al processo.
Alla fine di questo primo mese, fai una revisione completa. Confronta i risultati reali con il budget pianificato. In quali categorie hai sforato? Dove hai speso meno del previsto? Quali difficoltà inattese sono emerse? Usa queste informazioni per affinare il budget del secondo mese.
I primi tre mesi sono i più difficili, mentre sviluppi nuove abitudini e correggi le aspettative. Dopo quel periodo il metodo diventa una seconda natura. Il cervello si riconfigura per pensare automaticamente in termini di queste tre categorie ogni volta che valuti una spesa.
Sguardo al futuro: il metodo 50/30/20 come base della ricchezza generazionale
Quando padroneggi il metodo 50/30/20 e lo trasformi nel tuo sistema operativo finanziario predefinito, all'orizzonte di cinque, dieci, vent'anni comincia a succedere qualcosa di magico. Quello che era iniziato come un semplice esercizio di organizzazione del budget si trasforma nel fondamento di una vera ricchezza generazionale.
Quel venti per cento che risparmi e investi con costanza ogni mese diventa una palla di neve finanziaria che cresce in modo esponenziale grazie all'interesse composto. Se risparmi cinquecento euro al mese con un rendimento medio annuo del sette per cento (perfettamente raggiungibile con fondi indicizzati diversificati), in trent'anni avrai circa seicentomila euro. Se porti quella cifra a mille euro al mese, supererai il milione e duecentomila.
Ma i benefici vanno oltre la tua sicurezza finanziaria personale. Padroneggiando questi principi diventi un modello e un mentore finanziario per i tuoi figli. Loro imparano osservandoti che il denaro non è qualcosa da temere o da spendere impulsivamente, ma uno strumento da gestire strategicamente. Trasmetti loro un'educazione finanziaria pratica che la maggior parte dei sistemi scolastici semplicemente non offre.
Quando arrivi alla pensione con una base finanziaria solida costruita decennio dopo decennio con il metodo 50/30/20, non sei un peso per i tuoi figli adulti. Al contrario, magari puoi aiutarli con l'anticipo per la loro prima casa, sostenere l'istruzione dei nipoti o lasciare un'eredità che dia loro vantaggi che tu non hai avuto.
Il metodo 50/30/20 ti prepara anche a cogliere opportunità straordinarie quando si presentano. Quell'investimento immobiliare durante una crisi economica che moltiplicherà il tuo capitale. Quell'attività con un potenziale incredibile che cerca un investitore. Quella possibilità di prenderti un anno sabbatico per riconvertirti professionalmente. Puoi cogliere queste occasioni solo se hai costruito la capacità finanziaria che ti dà opzioni.
Nel 2025 e negli anni a venire, il divario tra chi padroneggia le proprie finanze personali e chi vive alla giornata si allargherà in modo drammatico. L'automazione, l'intelligenza artificiale e i cambiamenti economici accelerati premieranno chi ha cuscinetti finanziari e puniranno severamente chi opera senza margini di manovra. Il metodo 50/30/20 non è semplicemente una tecnica di budgeting: è la tua armatura di protezione in un mondo economico sempre più volatile e imprevedibile.
Casi di successo reali: trasformazioni finanziarie documentate
Le cifre e le teorie sono convincenti, ma niente è potente come le testimonianze reali di persone che hanno trasformato completamente la propria situazione finanziaria applicando questo metodo con disciplina e costanza.
Considera il caso di Maria, una professionista di trentadue anni che lavorava nel marketing digitale guadagnando circa quattromila euro al mese. Prima di scoprire il metodo 50/30/20, Maria viveva in un ciclo perpetuo di arrivare appena a fine mese, con zero risparmi e circa ottomila euro di debiti su carte di credito accumulati per "emergenze" che in realtà erano spese impulsive senza pianificazione.
Quando Maria ha applicato il metodo, ha dovuto fare inizialmente aggiustamenti dolorosi. Si è trasferita dal suo appartamento in centro da millecinquecento euro al mese a uno più modesto da mille euro in periferia. Ha cancellato tre abbonamenti che usava raramente. Ha iniziato a prepararsi il pranzo invece di mangiare fuori tutti i giorni, risparmiando circa trecento euro al mese.
Nel suo primo anno applicando il metodo 50/30/20, Maria è riuscita a saldare completamente i debiti delle carte e a costruire un fondo di emergenza di seimila euro. Nel secondo anno ha aperto un conto di investimento e ha iniziato a versare regolarmente in fondi indicizzati. Cinque anni dopo, Maria ha un patrimonio netto di ottantacinquemila euro tra liquidità, investimenti e l'anticipo già messo da parte per la sua prima casa. La cosa più importante: dorme serena ogni notte sapendo di essere finanziariamente protetta.
O prendiamo Roberto e Anna, una giovane coppia con due figli piccoli. Insieme guadagnavano circa seimilacinquecento euro al mese ma sentivano di non fare mai progressi. Gli asili nido assorbivano milleottocento euro al mese, l'affitto altri millecinquecento, e tra auto, cibo e mille piccole spese non restava nulla da risparmiare.
Quando hanno scoperto il metodo 50/30/20, all'inizio è sembrato impossibile applicarlo con le loro spese per i figli piccoli. Ma facendo l'esercizio di classificazione onesta hanno scoperto che spendevano quasi novecento euro al mese in desideri travestiti da bisogni: cibo a domicilio costante, acquisti impulsivi su Amazon, giocattoli inutili per i bambini ogni settimana.
Hanno fatto aggiustamenti graduali. Hanno istituito una serata settimanale di cena casalinga in famiglia che ha sostituito le continue uscite al ristorante. Hanno introdotto una regola delle quarantotto ore per gli acquisti non essenziali sopra i cinquanta euro, che ha eliminato il novanta per cento dei loro acquisti impulsivi. Hanno negoziato con l'asilo un piccolo sconto per il pagamento anticipato annuale.
Tre anni dopo questa famiglia ha un fondo di emergenza solido, investe regolarmente per l'università dei figli e ha portato il tasso di risparmio al venticinque per cento del reddito, mantenendo una qualità della vita che li rende sinceramente felici.
Questi esempi reali dimostrano che il metodo 50/30/20 funziona in situazioni diverse, con livelli di reddito diversi e molteplici configurazioni familiari. La chiave non è guadagnare milioni, ma gestire con intelligenza quello che guadagni.
Integrare il metodo con altre strategie finanziarie avanzate
Una volta che padroneggi il metodo 50/30/20 come sistema di base, puoi iniziare a integrare strategie finanziarie più sofisticate che accelerano drasticamente il progresso verso obiettivi ambiziosi.
La strategia delle fonti di reddito multiple si integra perfettamente con questo metodo. Se sviluppi un side hustle o un'entrata secondaria, puoi scegliere di destinare il cento per cento di quei redditi aggiuntivi direttamente al venti per cento di risparmio e investimento, accelerando in modo esponenziale l'accumulo di ricchezza mentre mantieni l'attuale stile di vita con il reddito principale.
Anche il concetto di ottimizzazione fiscale si allinea strategicamente. A seconda del Paese, potresti usare conti pensionistici agevolati, investimenti in strumenti deducibili fiscalmente o strutture societarie che ti permettono di trattenere più di quanto guadagni. Ogni euro che non versi in tasse inutili è un euro in più che può andare al tuo venti per cento di costruzione di ricchezza.
La strategia della scala di CD o obbligazioni si incastra naturalmente nel fondo di emergenza. Invece di tenere tutti i risparmi di emergenza in un conto a rendimento zero, puoi strutturare una parte in strumenti a reddito fisso scaglionati che generano rendimenti migliori mantenendo liquidità sufficiente per le vere emergenze.
Anche il metodo di ottimizzazione dei benefit aziendali non va ignorato. Molte aziende offrono contributi integrativi ai piani pensionistici, sconti sulle assicurazioni, programmi di acquisto azioni a prezzo agevolato e altri vantaggi che sono letteralmente denaro gratis se sai approfittarne. Massimizzare questi benefit aumenta di fatto la tua retribuzione totale senza sforzo aggiuntivo.
Anche la strategia di ingegneria delle ricompense con carte di credito può essere integrata intelligentemente. Se hai la disciplina per saldare l'intero estratto conto ogni mese, convogliare tutte le spese per bisogni e desideri attraverso carte che offrono cashback o punti può generarti tra il due e il cinque per cento di rendimento su tutta la spesa. Quelle centinaia di euro annui di ricompense vanno direttamente ad accelerare il tuo risparmio.
Il concetto di ottimizzazione dei grandi acquisti è un altro moltiplicatore di forza. Quando arriva il momento di fare un acquisto significativo come un'auto o elettrodomestici importanti, investire tempo nel negoziare, confrontare e attendere il momento ottimale può farti risparmiare migliaia di euro che restano nel tuo patrimonio invece di evaporare in sovrapprezzi inutili.
Prepararsi alle sfide finanziarie uniche del 2025 e oltre
Il panorama economico del 2025 presenta sfide specifiche che rendono il metodo 50/30/20 più attuale che mai, ma richiedono anche adattamenti consapevoli alle nuove realtà.
L'inflazione persistente in molte economie significa che i bisogni di base assorbono quote sempre maggiori del reddito. I costi di abitazione, alimentazione ed energia sono aumentati in modo significativo negli ultimi anni. Questo esige una vigilanza costante su quel cinquanta per cento dei bisogni, cercando attivamente modi per ottimizzare senza sacrificare la qualità della vita essenziale.
Il lavoro da remoto e ibrido ha ridisegnato la geografia dell'impiego. Non sei più legato a vivere nella città più cara vicino all'ufficio. Considerare di trasferirsi in aree con un costo della vita inferiore mantenendo lo stipendio può trasformare radicalmente la tua capacità di rispettare il metodo 50/30/20. La differenza tra pagare duemila euro d'affitto in una città cara e mille in una città secondaria sono letteralmente dodicimila euro in più all'anno per risparmi e investimenti.
L'automazione e l'intelligenza artificiale stanno trasformando il mercato del lavoro. Investire parte del tuo venti per cento in formazione continua, sviluppo di competenze e riconversione professionale non è opzionale, è cruciale per mantenere la tua occupabilità e la capacità di generare reddito nei prossimi decenni. Il tuo capitale umano è il tuo bene più prezioso e richiede investimenti costanti.
L'instabilità geopolitica ed economica suggerisce che diversificare geograficamente risparmi e investimenti è più prudente che mai. Non mettere tutte le uova nel paniere di un solo Paese, valuta o sistema finanziario. Una parte del tuo venti per cento dovrebbe stare in attività denominate in valute e giurisdizioni diverse, per proteggerti da collassi localizzati.
Anche il cambiamento climatico e i suoi effetti economici richiedono considerazione. Assicurazioni contro calamità naturali che prima sembravano inutili ora sono prudenti. La posizione della tua casa rispetto ai rischi climatici dovrebbe influenzare le decisioni immobiliari. Questi fattori incidono direttamente sul tuo budget per i bisogni e sulla robustezza richiesta al fondo di emergenza.
Le criptovalute e le attività digitali sono maturate abbastanza da meritare una considerazione seria nella tua strategia di investimento del venti per cento, ma con una formazione approfondita e allocazioni prudenti. Non puntare il tuo futuro finanziario su una volatilità estrema, ma non ignorare nemmeno del tutto questa classe di attività emergente.
La componente psicologica: riprogrammare la tua mentalità finanziaria
Padroneggiare tecnicamente il metodo 50/30/20 è solo metà dell'equazione. L'altra metà, altrettanto cruciale, è trasformare la tua psicologia e il tuo rapporto emotivo con il denaro.
Molti di noi portano con sé convinzioni limitanti sul denaro ereditate dalla famiglia d'origine, dalla cultura o da esperienze traumatiche passate. "Il denaro è la radice di tutti i mali", "I ricchi sono avidi", "Non sarò mai bravo con le finanze", "Merito di concedermi dei piaceri perché lavoro sodo". Queste narrazioni subconsce sabotano qualsiasi sistema di budgeting tu provi ad applicare.
Il primo passo per riprogrammare la mentalità è identificare consapevolmente queste convinzioni. Scrivile senza censure. Poi mettile in discussione in modo sistematico. Sono davvero vere? Da dove vengono? Ti servono o ti limitano? Sostituiscile consapevolmente con convinzioni che ti rafforzano: "Il denaro è uno strumento neutro che uso per creare la vita che desidero", "Amministrare bene il mio denaro è un atto di amor proprio e di responsabilità", "Posso imparare qualsiasi abilità, compresa l'intelligenza finanziaria".
Anche il concetto di gratificazione differita va rafforzato. Viviamo in una cultura della gratificazione istantanea in cui tutto è disponibile subito con un clic. Resistere a questo impulso e rinviare i piaceri immediati in favore di ricompense future maggiori è un muscolo mentale che si sviluppa con pratica deliberata. Ogni volta che scegli di non comprare qualcosa d'impulso, stai rafforzando questo muscolo cruciale.
Anche la mentalità di abbondanza contrapposta a quella di scarsità trasforma la tua esperienza del metodo 50/30/20. Dalla scarsità, il budget si percepisce come privazione e restrizione dolorosa. Dall'abbondanza, lo stesso budget si percepisce come amministrazione intelligente di risorse abbondanti per creare più abbondanza futura. Il reframing cognitivo da "non posso permettermelo" a "scelgo di dare priorità ad altro" è sottilmente potente.
Celebrare le vittorie finanziarie, per piccole che siano, rafforza i comportamenti positivi. Hai saldato completamente una carta di credito. Festeggia. Sei riuscito a risparmiare per tre mesi consecutivi. Riconoscilo. Hai negoziato una tariffa migliore su un servizio. Datti credito. Queste micro-celebrazioni costruiscono identità: diventi qualcuno che ha successo con il denaro, il che rende più probabile continuare ad avere successo.
È fondamentale anche perdonarti per gli errori del passato. Tutti abbiamo preso decisioni finanziarie terribili. Restare intrappolati nella colpa e nella vergogna per il passato ti paralizza nel presente. Riconosci gli errori, trai le lezioni, perdonati sinceramente e impegnati a prendere decisioni migliori da adesso in poi.
Andare oltre il metodo: quando il 50/30/20 diventa la tua seconda natura
Dopo sei mesi, un anno, due anni di applicazione costante del metodo 50/30/20, succede qualcosa di straordinario. Smetti di doverci pensare consapevolmente. Diventa il tuo sistema operativo finanziario predefinito, automatico come respirare.
Quando vedi un prodotto che ti piace in un negozio o online, il cervello chiede automaticamente: "Questo è un bisogno o un desiderio? Ho spazio nel mio budget dei desideri questo mese? Mi darà davvero un valore proporzionato al costo?". Queste domande sorgono senza sforzo consapevole, filtrando le decisioni prima che diventino acquisti impulsivi.
Quando ricevi lo stipendio, il bonifico automatico del venti per cento verso risparmi e investimenti è già impostato. Non vedi nemmeno quei soldi sul conto principale. Per il tuo cervello il "reddito disponibile" è già l'ottanta per cento restante, non il totale. Questa architettura decisionale rende il risparmio la via di minor resistenza.
Quando sorgono spese impreviste, non vai nel panico né ricorri a debiti ad alto interesse. Valuti razionalmente: "È davvero un'emergenza che giustifica l'uso del fondo di emergenza, oppure posso ritoccare altre categorie questo mese per assorbirla?". La maggior parte delle "emergenze" si rivela gestibile con piccoli aggiustamenti.
Anche il tuo dialogo interno sul denaro cambia radicalmente. Passi da "Non ho abbastanza soldi" a "Come posso generare più valore o più reddito?". Passi da "Non riesco a risparmiare" a "Ho già risparmiato automaticamente, come ottimizzo il resto?". Questo reframing linguistico riflette e rafforza la tua nuova identità finanziaria.
Gli obiettivi finanziari che prima sembravano fantasie impossibili ora sono semplicemente equazioni da risolvere. Vuoi risparmiare ventimila euro per l'anticipo di una casa in due anni. Dividi per ventiquattro mesi, ottieni circa ottocentotrentatré euro al mese. Come aggiusti il tuo venti per cento e magari temporaneamente il trenta per cento per raggiungere quella cifra? È un problema con soluzione, non un sogno irraggiungibile.
Inizi a pensare naturalmente in termini di ritorno sull'investimento in tutte le aree della vita, non solo in quella finanziaria. Questo corso di formazione genererà un aumento di reddito sufficiente a giustificarne il costo? Questa relazione personale mi dà energia o me la prosciuga? Questa attività mi avvicina ai miei obiettivi o è una distrazione? Questa mentalità di ottimizzazione si estende ben oltre il budget mensile.
Conclusione: il tuo invito alla trasformazione finanziaria comincia oggi
Il metodo 50/30/20 non è magia. Non ti farà diventare milionario dall'oggi al domani. Non eliminerà tutti i tuoi problemi finanziari con una bacchetta magica. Quello che farà è qualcosa di molto più prezioso e duraturo: ti darà controllo, chiarezza e un percorso limpido verso la stabilità finanziaria e, alla fine, la prosperità.
In questo momento, mentre leggi queste parole, hai una decisione da prendere. Puoi chiudere questo articolo, sentirti momentaneamente ispirato e poi tornare esattamente agli stessi schemi finanziari che ti hanno tenuto bloccato. Oppure puoi decidere che oggi, in questo preciso istante, comincia la tua vera trasformazione finanziaria.
Non devi aspettare il prossimo lunedì, l'inizio del mese prossimo o il momento in cui la tua situazione sarà "perfetta". Anzi, aspettare il momento perfetto è solo un'altra forma di procrastinazione mascherata. Il tuo momento perfetto è adesso. La tua situazione attuale, con tutte le sue imperfezioni e sfide, è esattamente il punto di partenza giusto.
Apri un foglio di calcolo o un'app di note sul telefono adesso. Scrivi il tuo reddito netto mensile in cima. Moltiplicalo per 0,5, 0,3 e 0,2. Ecco i tuoi numeri obiettivo per bisogni, desideri e risparmi. È la tua stella polare finanziaria. Ora comincia il processo di allineare la tua realtà attuale a quei numeri obiettivo.
I primi mesi saranno scomodi. Cambiare abitudini lo è sempre. Ci saranno tentazioni. Ci saranno passi falsi. Ci saranno momenti in cui vorrai mollare e tornare all'incoscienza finanziaria che, per quanto dolorosa, almeno è familiare. Non cedere. Resta sul percorso. Ogni settimana che perseveri il processo diventa un po' più facile. Ogni mese che rispetti il piano, la tua fiducia cresce.
Fra un anno guarderai indietro e ti stupirai di quanto sei andato avanti. Avrai risparmi reali dove prima non c'era nulla. Avrai eliminato debiti che sembravano eterni. Avrai sviluppato un livello di consapevolezza finanziaria che trasforma ogni decisione di spesa. E soprattutto avrai dimostrato a te stesso di essere capace di cambiare, di crescere, di prendere il controllo del tuo destino finanziario.
Fra cinque anni sarai letteralmente una persona diversa, finanziariamente. Con un patrimonio netto cresciuto in un modo che oggi forse ti sembra impossibile. Con opzioni che semplicemente non esistono senza una base finanziaria solida. Con la pace mentale che deriva dal sapere che stai costruendo attivamente il futuro che desideri invece di essere vittima delle circostanze.
Il metodo 50/30/20 è il tuo veicolo. La tua disciplina è il carburante. La tua visione di una vita finanziariamente libera è la destinazione. Il viaggio comincia con un solo passo: l'impegno a iniziare oggi.
Sei pronto a fare quel passo? Il tuo io futuro, quello che vive con sicurezza finanziaria, libertà di scelta e pace mentale, sta aspettando dall'altra parte di questa decisione. Tutto quello che devi fare è cominciare.