
Inflazione: la ragione nascosta per cui il tuo denaro perde valore costantemente
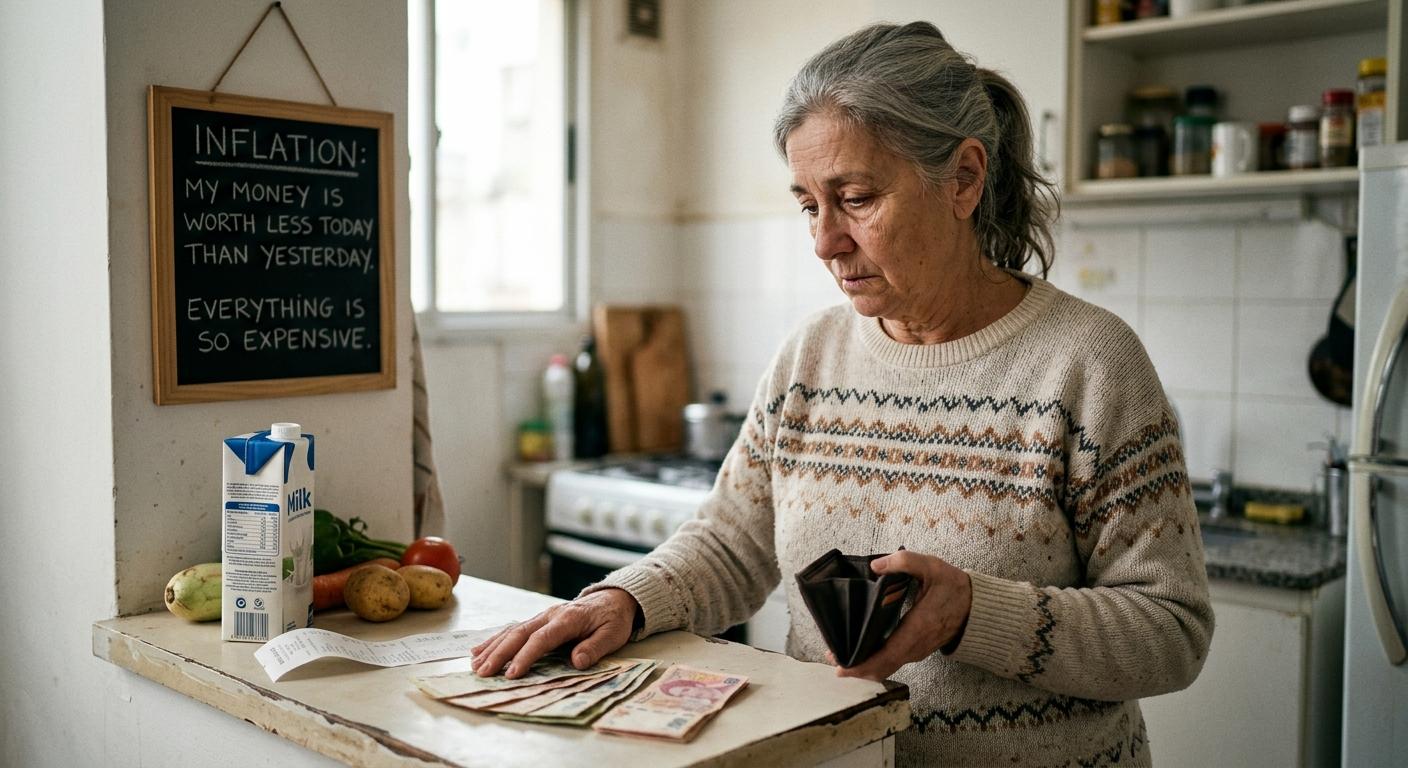
Hai notato che quella banconota da 50 euro che hai conservato dieci anni fa non ti basta più per comprare le stesse cose di allora? Non è una tua impressione. È l'inflazione che lavora in silenzio contro il tuo portafoglio, erodendo il tuo potere d'acquisto giorno dopo giorno, anno dopo anno. E anche se senti continuamente questo termine nei notiziari economici, poche persone capiscono davvero come funziona questo fenomeno e, cosa ancora più importante, come le colpisce direttamente.
La realtà è brutale e semplice: il denaro che hai oggi varrà meno domani. Quella somma che consideri sufficiente per la tua pensione potrebbe non coprire nemmeno la metà delle tue spese quando arriverà il momento. I tuoi risparmi sotto il materasso —o persino su un conto bancario tradizionale— stanno perdendo valore mentre leggi queste righe. E se non capisci questo concetto fondamentale della finanza personale, sei condannato a vedere il tuo patrimonio svanire lentamente senza poter fare nulla al riguardo.
Ma ecco la buona notizia: capire l'inflazione è il primo passo per difendersi da essa. Ed è esattamente quello che imparerai oggi.
Che cos'è davvero l'inflazione e perché dovrebbe interessarti
L'inflazione è l'aumento generalizzato e sostenuto dei prezzi di beni e servizi in un'economia in un determinato periodo. Ma lasciamo perdere per un momento le definizioni tecniche. L'inflazione è quella forza invisibile che fa costare oggi 2,50 euro il tuo caffè del mattino, quando cinque anni fa pagavi 1,80 euro per esattamente la stessa tazza.
Quando i prezzi aumentano in modo generalizzato, il tuo denaro perde potere d'acquisto. Questo significa che con la stessa quantità di denaro puoi comprare meno cose. Se dieci anni fa con 100 euro riempivi il carrello del supermercato fino all'orlo, oggi con la stessa cifra copri a malapena la metà delle tue necessità di base.
Questo fenomeno non è accidentale né casuale. L'inflazione è il risultato di molteplici fattori economici che interagiscono costantemente, e capire questi meccanismi ti darà un vantaggio significativo rispetto alla maggior parte delle persone, che accettano semplicemente la perdita di valore del proprio denaro come qualcosa di inevitabile e incomprensibile.
La cosa più preoccupante è che l'inflazione agisce come una tassa silenziosa. Non ricevi nessuna notifica ufficiale, non firmi nessun documento, ma ogni anno perdi una porzione della tua ricchezza. Se l'inflazione annua è del 3% e i tuoi risparmi sono su un conto che non genera interessi, stai perdendo automaticamente il 3% del tuo potere d'acquisto ogni anno. In un decennio, questo significa una perdita cumulata di circa il 26% della tua capacità di acquisto.
Le cause nascoste: da dove viene questa bestia economica
L'inflazione non nasce dal nulla. È il risultato di un complesso intreccio di fattori economici, e capirli ti permetterà di anticipare i periodi inflazionistici e proteggere il tuo patrimonio prima che sia troppo tardi.
L'eccesso di denaro in circolazione
Immagina che un'economia sia come una partita a Monopoly. Se all'improvviso si stampa il doppio del denaro ma la quantità di proprietà, case e alberghi resta la stessa, cosa succederà ai prezzi? Saliranno inevitabilmente, perché c'è più denaro che insegue la stessa quantità di beni.
È esattamente quello che accade quando le banche centrali attuano politiche monetarie espansive. Durante le crisi economiche —come quella del 2020 con la pandemia— i governi hanno iniettato quantità enormi di denaro nell'economia per evitare un collasso. Questa misura, per quanto necessaria in quel momento, ha conseguenze inflazionistiche che sentiamo anni dopo.
Quando c'è più denaro disponibile nell'economia ma la produzione di beni e servizi non cresce allo stesso ritmo, i prezzi salgono. È pura domanda e offerta applicata al denaro stesso.
L'aumento della domanda senza risposta dall'offerta
Dopo periodi di restrizione economica, quando le economie riaprono e la gente torna a spendere con forza, la domanda di beni e servizi può impennarsi rapidamente. Tuttavia, le catene di approvvigionamento, la produzione industriale e i servizi non possono rispondere immediatamente a quell'aumento improvviso della domanda.
Pensa a quello che è successo dopo i lockdown per il COVID-19. La gente aveva risparmi accumulati e voglia di consumare, ma le fabbriche operavano a capacità ridotta, le navi erano bloccate nei porti e i semiconduttori scarseggiavano. Il risultato era prevedibile: i prezzi sono schizzati in più settori contemporaneamente.
Questo tipo di inflazione trainata dalla domanda può essere particolarmente insidiosa perché si autoalimenta. Quando i consumatori prevedono che i prezzi continueranno a salire, accelerano gli acquisti, il che aumenta ancora di più la domanda e spinge i prezzi verso l'alto.
I costi di produzione e l'inflazione importata
Non tutta l'inflazione arriva dal lato della domanda. A volte il problema sta nei costi di produzione. Quando aumentano i prezzi delle materie prime, dell'energia o dei salari, le imprese trasferiscono quei costi aggiuntivi ai consumatori attraverso prezzi più alti.
Il petrolio è l'esempio perfetto. Quando il prezzo del barile schizza, non aumenta solo il costo della benzina alle stazioni di servizio. Ogni prodotto che deve essere trasportato diventa più caro. Le plastiche derivate dal petrolio salgono di prezzo. Il riscaldamento costa di più. I fertilizzanti per l'agricoltura diventano più costosi, il che alla fine fa salire il prezzo degli alimenti.
Per i paesi che dipendono dalle importazioni esiste anche l'inflazione importata. Se la moneta locale si deprezza rispetto alle altre valute, importare beni diventa più caro, e quei costi aggiuntivi vengono trasferiti al consumatore finale. È un circolo vizioso particolarmente doloroso per le economie piccole o emergenti.
Le aspettative di inflazione: la profezia che si autoavvera
C'è un fattore psicologico estremamente potente nell'inflazione: le aspettative. Se lavoratori, imprenditori e consumatori si aspettano che i prezzi salgano, le loro azioni per proteggersi da quell'inflazione anticipata finiscono per generare proprio l'inflazione che temevano.
I lavoratori chiedono aumenti salariali per compensare la perdita di potere d'acquisto. Le imprese aumentano i prezzi in via preventiva per proteggere i propri margini. I consumatori anticipano gli acquisti importanti prima che i prezzi salgano ancora di più. E così l'aspettativa di inflazione diventa inflazione reale.
Le banche centrali lo sanno perfettamente, ed è per questo che una delle loro funzioni più importanti è "ancorare" le aspettative di inflazione. Quando una banca centrale è credibile e la gente si fida del fatto che terrà l'inflazione sotto controllo, è molto più facile riuscirci davvero.
L'impatto reale sulla tua vita: numeri che non puoi ignorare
Parliamo con numeri concreti. Supponiamo che tu guadagni 30.000 euro all'anno e che l'inflazione media sia del 3% annuo. Se il tuo stipendio non aumenta almeno di quel 3%, in pratica guadagni meno ogni anno. In termini di potere d'acquisto, il tuo stipendio di 30.000 euro di oggi equivarrà a soli 27.135 euro tra cinque anni, e a 22.227 euro tra dieci.
Ora portiamo questo discorso ai tuoi risparmi. Immagina di avere 50.000 euro su un conto di risparmio che rende lo 0,5% di interesse annuo, ma l'inflazione è del 3% annuo. Stai perdendo il 2,5% di potere d'acquisto ogni anno. In vent'anni, quei 50.000 euro avranno un potere d'acquisto equivalente a circa 30.475 euro attuali. Hai perso quasi il 40% della tua ricchezza reale semplicemente tenendo il denaro in contanti.
È per questo che i consulenti finanziari ripetono continuamente che "il contante è spazzatura" in termini di investimento a lungo termine. Non perché il denaro in sé non abbia valore, ma perché quel valore viene costantemente eroso dall'inflazione.
La casa è un altro ambito in cui l'inflazione si manifesta in modo drammatico. Il prezzo medio di un'abitazione in Spagna era di circa 150.000 euro nel 2010. Oggi quella stessa casa può costare più di 200.000 euro in molte zone. Se hai messo da parte 30.000 euro per l'anticipo nel 2010 ma hai impiegato dieci anni a comprare, hai scoperto che il tuo anticipo non rappresenta più il 20%, ma solo il 15% del valore dell'immobile.
Deflazione: quando i prezzi scendono non è necessariamente un bene
Potremmo pensare che, se l'inflazione è negativa, il suo opposto —la deflazione— debba essere positivo. Ma la realtà economica è molto più complessa e controintuitiva.
La deflazione si verifica quando i prezzi generali diminuiscono in modo sostenuto. Sembra allettante, vero? I tuoi euro comprerebbero di più ogni giorno che passa. Ma c'è un problema devastante: se la gente si aspetta che i prezzi scendano domani, rimanda gli acquisti di oggi. Perché comprare un'auto adesso se tra sei mesi costerà meno?
Quando questo accade su larga scala, la domanda crolla. Le imprese vendono meno, quindi riducono la produzione e licenziano lavoratori. Quei lavoratori disoccupati spendono meno, il che riduce ulteriormente la domanda. I prezzi continuano a scendere, le imprese continuano a licenziare, e l'economia entra in una spirale deflazionistica che può durare anni.
Il Giappone ha subito decenni di deflazione dagli anni '90, un periodo noto come "i decenni perduti". Nonostante prezzi sempre più bassi, l'economia è rimasta stagnante, i salari sono calati e la prosperità generale è diminuita drasticamente.
Per questo le banche centrali cercano un'inflazione moderata e stabile —di solito intorno al 2% annuo—. Questo tasso è abbastanza basso da non erodere drasticamente il potere d'acquisto, ma abbastanza alto da evitare la trappola deflazionistica e mantenere l'economia in movimento.
Come proteggere il tuo denaro: strategie che funzionano davvero
Ora che hai capito come funziona l'inflazione e perché è così dannosa per il tuo patrimonio, parliamo di soluzioni pratiche. Non esiste una bacchetta magica, ma esistono strategie collaudate che gli investitori intelligenti utilizzano per preservare e far crescere la propria ricchezza in contesti inflazionistici.
Investire in attività reali
Le attività reali tendono a mantenere il loro valore durante i periodi di inflazione, perché il loro prezzo sale insieme all'inflazione generale. L'immobiliare è l'esempio classico. Una proprietà fisica non perde la sua utilità quando c'è inflazione; al contrario, il suo prezzo di mercato tende ad aumentare insieme ai costi generali.
Le materie prime sono un altro rifugio tradizionale contro l'inflazione. L'oro è stato storicamente considerato una riserva di valore nei momenti di incertezza economica. Durante gli anni '70, quando gli Stati Uniti hanno vissuto un'inflazione a due cifre, il prezzo dell'oro si è moltiplicato per più di dieci.
Tuttavia, investire direttamente in oro fisico comporta costi di custodia e di sicurezza. Le alternative moderne includono gli ETF garantiti da oro fisico, che offrono esposizione al prezzo dell'oro senza le complicazioni logistiche.
Azioni: una copertura contro l'inflazione
Le imprese hanno una capacità unica di trasferire gli aumenti dei costi ai propri clienti attraverso prezzi più alti. Un'azienda ben gestita può mantenere i propri margini di profitto anche in contesti inflazionistici, il che significa che i suoi utili —e quindi il valore delle sue azioni— possono crescere al ritmo dell'inflazione o persino superarlo.
Storicamente, i titoli azionari hanno offerto rendimenti superiori all'inflazione su orizzonti di lungo periodo. Dal 1926, il mercato azionario statunitense ha generato rendimenti medi annui di circa il 10%, ben al di sopra dell'inflazione media del 3%.
Ma non tutte le azioni sono uguali di fronte all'inflazione. Le aziende con pricing power —la capacità di aumentare i prezzi senza perdere clienti— sono particolarmente preziose. Pensa a marchi forti, aziende tecnologiche con ecosistemi chiusi o società che operano in settori con elevate barriere all'ingresso.
Obbligazioni indicizzate all'inflazione
Alcuni governi emettono obbligazioni progettate specificamente per proteggere gli investitori dall'inflazione. In Spagna e in altri paesi dell'area euro esistono le obbligazioni indicizzate all'inflazione europea (note anche come linker), mentre negli Stati Uniti ci sono i TIPS (Treasury Inflation-Protected Securities).
Questi strumenti adeguano automaticamente il loro valore nominale in base all'indice dei prezzi al consumo. Se l'inflazione sale, il valore del tuo investimento sale proporzionalmente, garantendo che il tuo potere d'acquisto resti intatto.
Tuttavia, queste obbligazioni offrono di solito rendimenti reali più bassi rispetto ad altri strumenti, perché paghi un "premio assicurativo" contro l'inflazione. Sono più utili per la porzione conservativa di un portafoglio, soprattutto per le persone vicine alla pensione che non possono permettersi volatilità.
Aumenta i tuoi redditi attivi
Spesso ci concentriamo così tanto su come investire il nostro denaro che dimentichiamo la fonte più potente di ricchezza: la nostra capacità di generare reddito. Migliorare le tue competenze professionali, negoziare aumenti salariali regolari che almeno pareggino l'inflazione, o sviluppare fonti di reddito aggiuntive sono strategie importanti quanto qualsiasi investimento.
Se il tuo stipendio aumenta del 5% all'anno e l'inflazione è del 3%, in realtà stai guadagnando il 2% in più di potere d'acquisto ogni anno. Lungo una carriera di 30 anni, questa differenza composta può significare centinaia di migliaia di euro in più di patrimonio accumulato.
L'educazione finanziaria come miglior investimento
L'investimento più redditizio che puoi fare è nella tua educazione finanziaria. Capire concetti come interesse composto, diversificazione, rischio corretto per il rendimento e pianificazione fiscale ti permetterà di prendere decisioni informate che moltiplicheranno il tuo patrimonio nel tempo.
Una persona finanziariamente istruita riconosce opportunità che gli altri non vedono, evita errori costosi che gli altri commettono ripetutamente, e ha la fiducia necessaria per mantenere la propria strategia di investimento anche quando i mercati diventano difficili.
Gli errori fatali che commette la maggior parte delle persone
Il primo errore, e forse il più comune, è tenere tutto il patrimonio in contanti o su conti di risparmio tradizionali. Come abbiamo visto, questa strategia garantisce una perdita graduale ma sicura di potere d'acquisto. Il contante ha il suo posto in un portafoglio —di solito come fondo di emergenza per 3-6 mesi di spese— ma al di là di questo è un'attività che si deteriora.
Il secondo errore è non adeguare all'inflazione le aspettative per la pensione. Molte persone calcolano che avranno bisogno di 2.000 euro al mese per vivere comodamente dopo il pensionamento, basandosi sulle spese attuali. Ma se mancano 30 anni alla pensione e l'inflazione media è del 3%, avranno in realtà bisogno di più di 4.800 euro al mese per mantenere lo stesso tenore di vita. Ignorare questo fattore può portare a un pensionamento impoverito.
Un altro errore frequente è reagire emotivamente all'inflazione con investimenti disperati in attività speculative o in schemi che promettono rendimenti impossibili. Il panico finanziario è un cattivo consigliere. I truffatori prosperano nei contesti di incertezza economica, offrendo soluzioni magiche a persone spaventate dalla perdita di potere d'acquisto.
Infine, molti commettono l'errore di non rivedere e ribilanciare regolarmente il proprio portafoglio di investimenti. L'allocazione di attività che ha senso oggi potrebbe non essere appropriata tra cinque anni, soprattutto se il contesto inflazionistico cambia in modo significativo.
Guardando al futuro: cosa aspettarsi
Le banche centrali delle principali economie hanno indicato chiaramente che il loro obiettivo è mantenere l'inflazione intorno al 2% annuo. Ma come abbiamo imparato negli ultimi anni, controllare l'inflazione è più un'arte che una scienza, e gli shock esterni —conflitti geopolitici, pandemie, crisi energetiche— possono far deragliare rapidamente questi piani.
Quello che sappiamo con certezza è che l'inflazione non scomparirà. È una caratteristica strutturale delle economie moderne con sistemi monetari basati sulla moneta fiat. La questione non è se ci sarà inflazione, ma quanta, e come ci prepariamo ad affrontarla.
Le proiezioni attuali suggeriscono che, pur avendo superato il picco inflazionistico del 2022-2023, probabilmente vedremo tassi di inflazione leggermente superiori all'obiettivo del 2% nei prossimi anni, mentre le economie si adattano a nuove realtà: transizione energetica, rilocalizzazione delle catene di approvvigionamento e invecchiamento della popolazione nelle economie sviluppate.
Per l'investitore individuale questo significa che la compiacenza non è un'opzione. Il tuo piano finanziario deve essere dinamico, adattandosi alle condizioni economiche mutevoli ma restando fedele a principi fondamentali: diversificazione, orizzonte temporale lungo, disciplina nell'esecuzione e formazione continua.
Il tuo piano d'azione contro l'inflazione inizia oggi
La conoscenza senza azione è solo intrattenimento. Oggi hai imparato come funziona l'inflazione, perché erode il tuo patrimonio e quali strategie possono proteggerti. Ma nulla cambierà nella tua vita finanziaria se non prendi decisioni concrete basate su queste informazioni.
Il primo passo deve essere fare un audit della tua situazione attuale. Quale percentuale del tuo patrimonio è in contanti improduttivi? Quando è stata l'ultima volta che hai negoziato un aumento di stipendio? Hai investimenti che storicamente battono l'inflazione? Se le risposte a queste domande non ti soddisfano, sai esattamente cosa devi cambiare.
Il secondo passo è la formazione continua. L'economia è dinamica e le strategie che funzionano in un contesto possono non funzionare in un altro. Dedica tempo con regolarità —anche solo un'ora al mese— a informarti sulle tendenze economiche, sulle nuove opportunità di investimento e sui cambiamenti di politica monetaria.
Il terzo passo è l'azione deliberata e misurata. Non devi riorganizzare completamente la tua vita finanziaria dall'oggi al domani. Piccoli cambiamenti costanti, composti nel tempo, generano risultati straordinari. Magari questo mese aprirai un conto di investimento. Il prossimo, dirotterai il 10% dei tuoi redditi verso attività produttive. In tre mesi avrai costruito l'abitudine che trasforma il tuo futuro finanziario.
L'inflazione è un avversario formidabile ma prevedibile. A differenza di altri rischi finanziari che sono casuali e imprevedibili, sappiamo con certezza che l'inflazione sarà lì, erodendo valore costantemente. E quando conosci il tuo nemico, puoi prepararti e difenderti efficacemente.
Il tuo denaro perde valore ogni anno. Questo è un fatto innegabile. Ma ora hai gli strumenti, la conoscenza e il quadro concettuale per assicurarti che il tuo patrimonio complessivo non solo mantenga il suo valore reale, ma cresca in modo significativo al di sopra dell'inflazione. La domanda non è più se puoi proteggerti dall'inflazione, ma se avrai la disciplina per mettere in pratica quello che ora sai.
Il momento di agire è adesso. Perché ogni giorno che passa senza un piano attivo contro l'inflazione è un giorno in più in cui la tua ricchezza si erode silenziosamente. E alla fine della tua vita guarderai indietro non con il rimpianto per gli errori che hai commesso, ma per le azioni che sapevi di dover intraprendere e che non hai mai messo in atto.
Parola finale: L'inflazione è inevitabile, ma la povertà causata dal non capirla è del tutto opzionale. Decidi tu da che parte di questa equazione vuoi stare.
In arrivo:
Temi suggeriti:
- I migliori investimenti per proteggersi dall'inflazione
- Come calcolare il rendimento reale dei tuoi investimenti
- Differenza tra interesse nominale e interesse reale
- Fondi indicizzati vs inflazione