
I Costi Nascosti che Stanno Distruggendo i Tuoi Investimenti (E Come Evitarli)
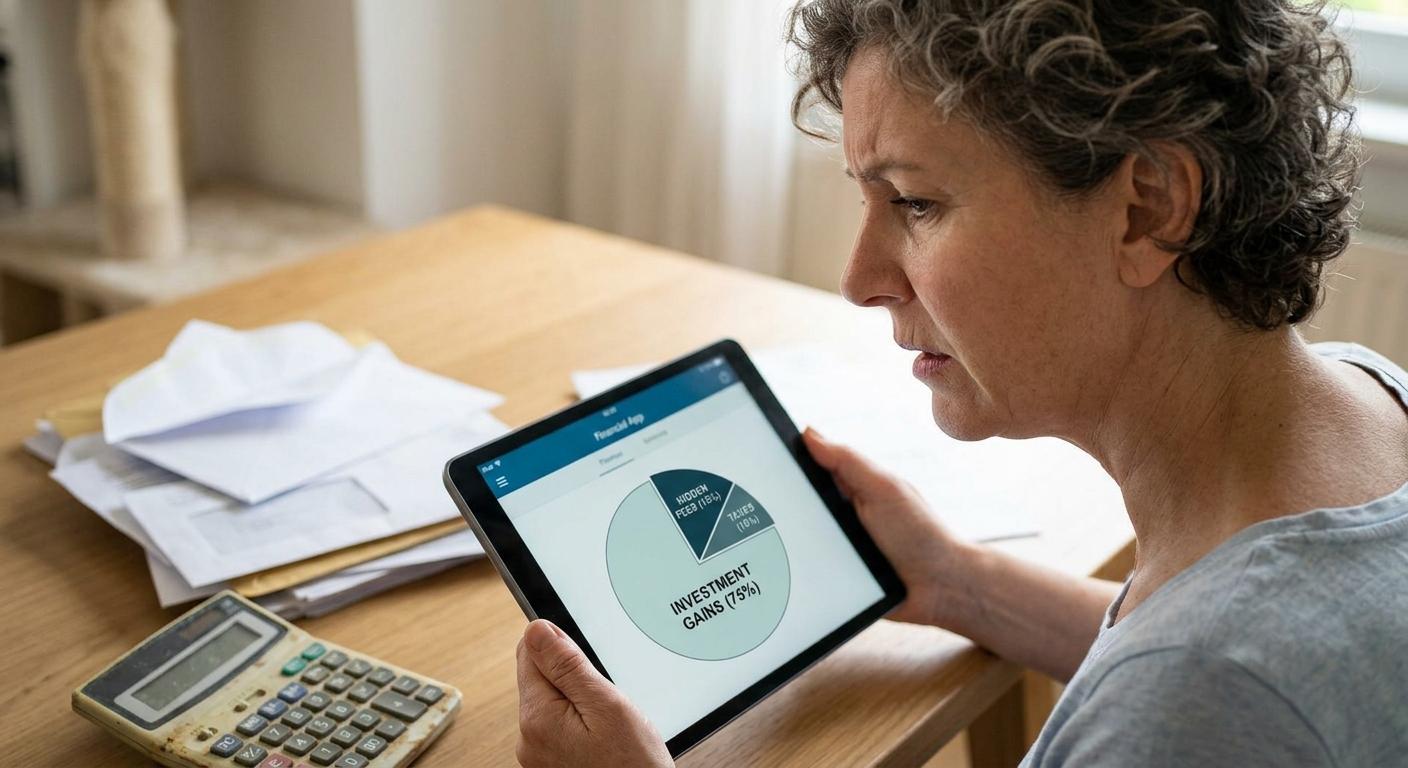
Immagina di investire con diligenza il tuo denaro da cinque anni. Hai seguito ogni consiglio finanziario, diversificato il portafoglio e mantenuto la disciplina nei momenti di volatilità. Eppure, quando vai a controllare i tuoi rendimenti reali, scopri qualcosa di inquietante: i tuoi guadagni sono molto inferiori alle aspettative. Cosa sta succedendo? La risposta potrebbe nascondersi nei costi occulti che nessuno ti ha mai segnalato.
Il settore finanziario ha perfezionato l'arte di mascherare commissioni e oneri che erodono silenziosamente il tuo patrimonio. Questi costi agiscono come termiti finanziarie: divorano i tuoi rendimenti lentamente, ma in modo implacabile. Secondo studi recenti del settore, un investitore medio può perdere fino al 40% dei guadagni potenziali nell'arco di una vita, a causa di costi che non ha mai saputo di pagare.
L'anatomia dei costi invisibili
I costi nascosti negli investimenti non compaiono in grassetto nei depliant promozionali. E non riceviamo nemmeno una notifica ogni volta che ce li addebitano. Sono progettati per passare inosservati, integrati nella struttura stessa dei prodotti finanziari che acquistiamo.
Le commissioni di gestione: il ladro silenzioso
Le commissioni di gestione sono probabilmente il costo nascosto più noto, ma il loro impatto reale continua a essere sottovalutato dalla maggior parte degli investitori. Quando un fondo comune applica una commissione annua del 2%, può sembrare una cifra irrisoria. Eppure questa percentuale non si calcola sui tuoi guadagni, bensì sul valore totale degli attivi in gestione.
Facciamo un esempio concreto: investi 100.000 dollari in un fondo con una commissione di gestione del 2% annuo. Nel corso del primo anno, che il fondo guadagni o perda, pagherai 2.000 dollari di commissioni. Se quel fondo genera un rendimento dell'8%, il tuo guadagno lordo sarà di 8.000 dollari, ma dopo le commissioni il rendimento netto scende a 6.000 dollari. In termini percentuali, hai perso il 25% dei tuoi guadagni.
Il problema si amplifica in modo esponenziale con il passare del tempo. Su un orizzonte di investimento di 30 anni, quel 2% annuo può tradursi nella perdita di centinaia di migliaia di dollari in rendimenti composti. È la differenza tra andare in pensione serenamente o dover lavorare qualche anno in più.
Spread e differenziali: il costo di ogni operazione
Quando compri o vendi uno strumento finanziario, raramente lo fai al prezzo esatto che vedi quotato sul mercato. Esiste un differenziale tra il prezzo di acquisto (ask) e il prezzo di vendita (bid). Questo spread è in sostanza una commissione occulta che va a vantaggio dei market maker e degli intermediari.
Nei mercati liquidi, come le azioni delle grandi società, questi spread possono essere di pochi centesimi. Su attivi meno liquidi, invece, come certe criptovalute, ETF specializzati o obbligazioni societarie, lo spread può facilmente raggiungere l'1% o più del valore dell'operazione. Per un trader attivo, questi costi si accumulano in modo drammatico.
Un investitore che compra e vende di frequente può ritrovarsi a pagare migliaia di dollari all'anno solo in spread, senza nemmeno accorgersene. Questo costo è particolarmente insidioso perché non appare come voce separata nell'estratto conto.
I costi opportunità: il denaro che perdi senza saperlo
I costi opportunità rappresentano forse la categoria più difficile da quantificare, ma potenzialmente la più onerosa. Si verificano quando il tuo capitale resta immobilizzato in investimenti a basso rendimento o quando tieni liquidità in eccesso su conti che non offrono interessi competitivi.
Molti investitori tengono il fondo di emergenza su conti correnti che pagano lo 0% di interesse, quando potrebbero collocarlo su conti di deposito ad alto rendimento o fondi monetari che offrono rendimenti del 4% o superiori. Su 20.000 dollari di fondo di emergenza, questo significa perdere 800 dollari all'anno di interessi che potresti incassare senza assumere rischi aggiuntivi.
I costi opportunità emergono anche quando resti investito in prodotti subottimali per inerzia o per mancanza di informazioni. Magari hai sottoscritto un fondo pensione dieci anni fa con commissioni del 2,5% annuo, senza sapere che oggi esistono alternative con commissioni dello 0,5% e profili di investimento simili. Ogni anno che resti nel prodotto più caro, stai sostenendo un costo opportunità significativo.
I costi nascosti di cui nessuno parla
Oltre alle commissioni tradizionali, esistono intere categorie di costi che restano nell'ombra e incidono sui tuoi rendimenti in modi che pochi consulenti finanziari ti spiegheranno apertamente.
Una fiscalità inefficiente: il socio involontario
La tassazione degli investimenti rappresenta uno dei maggiori costi nascosti per chi non struttura adeguatamente il proprio portafoglio. Ogni volta che un fondo comune effettua compravendite interne, può generare plusvalenze imponibili che vengono distribuite agli investitori, anche se questi non hanno venduto le proprie quote.
I fondi a gestione attiva tendono a generare più eventi fiscali, dato il maggior turnover di attivi. Un fondo con un tasso di rotazione del 100% annuo, in pratica, sostituisce l'intero portafoglio ogni anno, generando potenzialmente imposte sulle plusvalenze che riducono i tuoi rendimenti netti dopo le tasse.
La differenza tra investire in modo fiscalmente efficiente e farlo con leggerezza può valere tra l'1% e il 2% di rendimento annuo in più. Su decenni, questo si traduce in differenze patrimoniali enormi.
Commissioni di ribilanciamento e di mantenimento
Ribilanciare periodicamente il portafoglio è una pratica prudente per mantenere l'allocazione obiettivo degli attivi. Tuttavia, ogni operazione di ribilanciamento comporta costi di transazione che potrebbero non essere evidenti. Se utilizzi un consulente automatizzato o un gestore tradizionale, è possibile che vengano applicate commissioni aggiuntive per questi servizi di ribilanciamento.
Inoltre, molte piattaforme applicano commissioni di mantenimento del conto che, singolarmente, possono sembrare irrisorie (magari 10-20 dollari al mese), ma che nell'arco dell'anno valgono centinaia di dollari prelevati direttamente dal tuo patrimonio. Sui conti piccoli, queste commissioni fisse possono pesare in modo sproporzionato rispetto agli attivi.
Costi valutari negli investimenti internazionali
Se investi sui mercati internazionali o acquisti azioni estere, devi fare i conti con costi di conversione valutaria che spesso si nascondono in tassi di cambio sfavorevoli. Banche e broker applicano di norma margini dall'1% al 3% sul tasso di cambio di mercato, presentandolo come un servizio senza commissioni.
Per un investitore che colloca 50.000 dollari sui mercati europei, un margine di conversione del 2% significa 1.000 dollari di costi occulti in entrata. Se in seguito liquida quella posizione e riconverte nella valuta di origine, si troverà davanti a un altro onere simile. Sono 2.000 dollari di costi che molti investitori non prendono nemmeno in considerazione quando valutano l'andamento dei propri investimenti internazionali.
Strategie pratiche per ridurre al minimo i costi nascosti
Individuare questi costi è solo il primo passo. Il vero vantaggio competitivo nasce dall'implementazione di strategie concrete per ridurli sistematicamente.
Adotta una filosofia di investimento passiva
I fondi indicizzati e gli ETF a basso costo hanno rivoluzionato il settore proprio perché riducono al minimo la maggior parte dei costi nascosti. Con commissioni di gestione che possono scendere fino allo 0,03% annuo, questi strumenti eliminano quasi del tutto il peso delle commissioni sui rendimenti di lungo periodo.
Un investitore che passa da un fondo attivo con commissioni dell'1,5% annuo a un fondo indicizzato con commissioni dello 0,1% annuo risparmia l'1,4% ogni anno. Su un investimento di 200.000 dollari per 25 anni, ipotizzando un rendimento medio del 7%, questa differenza si traduce in oltre 180.000 dollari di patrimonio accumulato in più.
Dai priorità a investimenti fiscalmente efficienti
Struttura il portafoglio tenendo conto delle implicazioni fiscali. Colloca gli investimenti che generano reddito ordinario (come obbligazioni o fondi da dividendo) in conti fiscalmente agevolati, come i piani pensionistici. Riserva gli investimenti orientati alla crescita del capitale ai conti imponibili, dove potrai beneficiare di aliquote agevolate sulle plusvalenze di lungo periodo.
Valuta la compensazione fiscale delle minusvalenze, una strategia con cui vendi investimenti in perdita per compensare plusvalenze realizzate su altre posizioni. Questa tecnica può ridurre sensibilmente il carico fiscale annuo senza modificare in modo sostanziale la tua esposizione al mercato.
Consolida e semplifica la tua struttura di investimenti
Mantenere più conti di investimento presso istituzioni diverse può sembrare diversificazione, ma spesso non fa altro che moltiplicare i costi. Ogni conto aggiuntivo può comportare commissioni di mantenimento, requisiti di saldo minimo e maggiore complessità amministrativa.
Consolidare gli investimenti su una o due piattaforme a basso costo non riduce solo le commissioni dirette: semplifica anche il ribilanciamento, ti offre una visione d'insieme del portafoglio e facilita l'adozione di strategie fiscalmente efficienti.
Negozia e metti tutto in discussione
Nel mondo finanziario molti costi sono negoziabili, anche se le istituzioni raramente lo dichiarano. Le commissioni di consulenza, i tassi sui prestiti a margine e persino alcune commissioni di gestione possono essere ridotti per i clienti che chiedono e trattano.
Prima di accettare qualsiasi prodotto finanziario, chiedi una comunicazione completa di tutti i costi associati. Domanda esplicitamente informazioni su commissioni di gestione, costi di ingresso e uscita, spread tipici, costi di ribilanciamento e ogni altro onere applicabile. Se le risposte sono vaghe o elusive, consideralo un campanello d'allarme.
Il vero costo dell'ignoranza
La differenza tra un investitore informato che riduce attivamente i costi e uno che li ignora può essere letteralmente da capogiro. Prendiamo due investitori ipotetici che partono con lo stesso capitale di 100.000 dollari e versano 10.000 dollari all'anno per 30 anni.
L'investitore A utilizza fondi a basso costo con commissioni totali dello 0,2% annuo, mentre l'investitore B sceglie fondi a gestione attiva con commissioni del 2% annuo. Ipotizzando lo stesso rendimento lordo di mercato dell'8% annuo, l'investitore A arriva a circa 1,45 milioni di dollari, mentre l'investitore B accumula solo 1,04 milioni.
Quel divario di 410.000 dollari rappresenta il costo reale di ignorare commissioni e costi nascosti. Sono soldi sufficienti per finanziare anni aggiuntivi di pensione serena, lasciare un'eredità importante ai tuoi cari o semplicemente goderti maggiore tranquillità finanziaria.
Costruire la tua strategia anti-costi
La battaglia contro i costi nascosti non si vince con una singola decisione, ma costruendo un sistema completo che metta l'efficienza dei costi al primo posto in ogni aspetto della tua vita da investitore.
Inizia con un audit accurato di tutti gli investimenti che possiedi. Annota ogni commissione che paghi, per piccola che sia. Calcola la percentuale totale dei costi sul patrimonio investito. Se quel numero supera lo 0,5% annuo, probabilmente ci sono ampi margini di miglioramento.
Fissa un appuntamento per rivedere i tuoi costi almeno una volta all'anno. Il settore finanziario cambia di continuo e prodotti che cinque anni fa erano competitivi oggi possono essere molto più cari delle alternative disponibili.
Investi tempo nella formazione finanziaria continua. I costi nascosti prosperano nell'oscurità della disinformazione. Più capisci come funzionano i mercati finanziari e i prodotti di investimento, più difficile sarà addebitarti commissioni ingiustificate.
La strada verso la vera libertà finanziaria
In definitiva, ridurre i costi nascosti non significa essere tirchi o inseguire ossessivamente ogni centesimo. Significa rispettare il tuo denaro e lo sforzo che hai fatto per guadagnarlo. Ogni dollaro risparmiato su commissioni inutili è un dollaro che lavora per te, che si compone anno dopo anno e ti avvicina ai tuoi obiettivi finanziari.
La vera ricchezza non si costruisce soltanto generando rendimenti elevati, ma conservando la maggior parte possibile di quei rendimenti. I costi nascosti sono il nemico silenzioso di questa conservazione. Ora che ne conosci l'esistenza e la natura, hai il potere di difenderti.
Il tuo futuro finanziario merita che tu prenda queste decisioni con piena consapevolezza. Ogni giorno in cui lasci che costi inutili erodano il tuo patrimonio è un giorno in cui la pensione si allontana un po' di più. Ma ogni azione che compi per individuare e ridurre questi costi ti avvicina di un passo alla vera indipendenza finanziaria.
La domanda non è se puoi permetterti di fare attenzione ai costi nascosti. La domanda è: puoi permetterti di non farlo?