
ETF ad accumulo vs distribuzione in Belgio: meno TOB
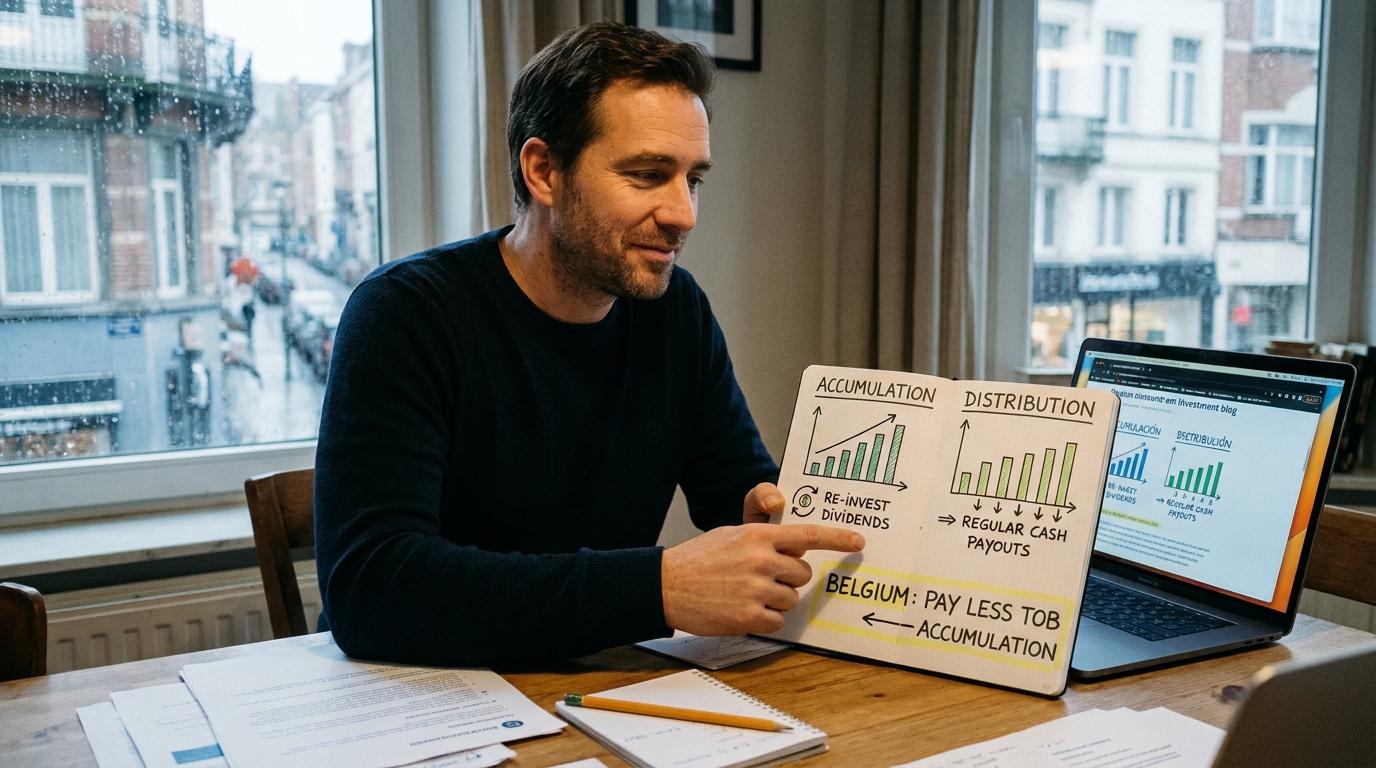
ETF ad accumulo vs distribuzione in Belgio: la strategia legale per pagare meno TOB
Pubblicato su Financiux.eu, finanza chiara per chi vive e investe in Belgio.
Immagina due investitori che comprano esattamente lo stesso importo di due ETF che seguono lo stesso indice. Uno paga 12 euro di imposta sulle transazioni. L'altro ne paga 132. Nessun trucco, nessun errore di calcolo: è la TOB belga che fa quello che le riesce meglio, cioè complicare qualcosa che sembrava semplice.
La differenza, undici volte tanto, non dipende dal rendimento né dall'indice. Dipende da due dettagli che quasi nessuno guarda prima di comprare: se l'ETF distribuisce i dividendi o li reinveste e dove è registrato. In questa guida di Financiux.eu ti spieghiamo come funziona, come verificarlo in cinque minuti e come scegliere, in modo del tutto legale, l'ETF che ti costa meno TOB.
Una sfumatura che cambia tutto: accumulo non significa 1,32 %
Si legge spesso che "gli ETF ad accumulo pagano una TOB dell'1,32 %". È una mezza verità, e capire la metà che manca è proprio lì che sta il risparmio.
La TOB applicabile a un ETF quotato dipende da tre fattori, secondo le informazioni delle associazioni dei consumatori e degli esperti fiscali belgi:
- Dove è registrato l'ETF: dentro o fuori dallo Spazio Economico Europeo (SEE).
- Se è registrato anche in Belgio.
- Se distribuisce i dividendi o li accumula.
La maggior parte degli ETF che puoi comprare dal Belgio è registrata nel SEE, ma non specificamente in Belgio. Per questi la TOB è la più bassa: 0,12 %. E vale sia per le versioni a distribuzione sia per quelle ad accumulo.
Le regole della TOB per gli ETF, in sintesi
| Situazione dell'ETF | Distribuzione | Accumulo | Tetto per operazione |
|---|---|---|---|
| Registrato nel SEE, non in Belgio | 0,12 % | 0,12 % | 1.300 € |
| Registrato nel SEE e in Belgio | 0,12 % | 1,32 % | 1.300 € / 4.000 € |
| Non registrato nel SEE | 0,35 % | 0,35 % | 1.600 € |
Altri punti che conviene tenere presenti:
- La TOB sugli ETF quotati si paga sia all'acquisto sia alla vendita.
- Si calcola sull'importo dell'operazione, non sulle commissioni del broker. Se compri 1.000 € con un ETF all'1,32 % e il broker ti addebita 15 € di commissione, la TOB è di 13,20 €.
- Gli ETC (materie prime e valute) sono tassati allo 0,35 %, gli ETN allo 0,12 %.
- I fondi non quotati funzionano diversamente: pagano la TOB, l'1,32 %, solo alla vendita delle quote di capitalizzazione, e nulla negli altri casi.
L'aliquota massima, l'1,32 %, è pensata per i fondi di capitalizzazione inclusi nella lista della FSMA. Tuttavia, secondo le informazioni pubblicate dagli enti finanziari belgi, ha un tetto di 4.000 € per operazione, mentre l'aliquota dello 0,12 % ha un tetto di 1.300 €.
Perché uno stesso ETF può avere tariffe diverse a seconda della registrazione
Dietro questa regola c'è una ragione fiscale: il Belgio applica la tariffa più alta ai fondi di capitalizzazione registrati sul proprio territorio, perché in quel caso il fisco non riscuote imposte periodiche sui dividendi reinvestiti. La TOB funziona in parte come compensazione. È un meccanismo curioso, perché gli ETF registrati in Belgio finiscono per pagare una TOB più alta degli altri.
La trappola del comparto
Gli ETF hanno spesso più versioni: una che distribuisce i dividendi, una che li accumula, una in euro, una in dollari. Qui sta il dettaglio più insidioso: se una qualsiasi di queste versioni è registrata in Belgio, il fisco considera che lo siano tutte.
Un caso concreto: se il comparto a distribuzione di un fondo è registrato in Belgio ma quello ad accumulo no, quest'ultimo viene tassato come se fosse registrato. Cioè all'1,32 %. Per questo conviene guardare l'ETF specifico, con il suo codice ISIN, e non solo l'indice o l'emittente.
Ma la TOB non è l'unica imposta in gioco
Scegliere solo in base alla TOB sarebbe un errore. La scelta tra accumulo e distribuzione incide su altre imposte belghe:
- Dividendi (distribuzione): i dividendi che distribuisce un ETF a distribuzione sono tassati al 30 %. Inoltre, secondo il SPF Finanze, i dividendi ottenuti tramite fondi restano fuori dall'esenzione di 833 €. Se il tuo broker è estero, devi anche dichiararli tu, come spieghiamo nella nostra guida sui dividendi esteri in Tax-on-Web.
- Plusvalenze (accumulo e distribuzione): dal 2026 c'è un'imposta del 10 % sulle plusvalenze di attività finanziarie, con un'esenzione annua di 10.000 €. Lo spieghiamo nell'articolo sull'imposta sulle plusvalenze in Belgio.
- Tassa Reynders: se il fondo investe una parte importante in obbligazioni, può applicarsi una tassazione specifica del 30 % sulla parte corrispondente della plusvalenza.
In altre parole: l'ETF ad accumulo rinvia l'imposta fino alla vendita, quello a distribuzione la preleva ogni volta che ricevi un dividendo.
Un esempio a confronto
Vediamo tre scenari con un investimento di 10.000 € mantenuto per dieci anni e venduto a 18.000 €. È un esempio illustrativo e semplificato: ipotizza un dividendo annuo dell'1,8 % su un valore medio di 14.000 € e non tiene conto del reinvestimento dei dividendi.
| Scenario | TOB (acquisto + vendita) | Imposta sui dividendi | Imposta sulle plusvalenze | Costo fiscale totale approx. |
|---|---|---|---|---|
| A. Accumulo, registrato nel SEE (non in Belgio) | 12 € + 21,60 € = 33,60 € | 0 € | 0 € (sotto l'esenzione) | ≈ 34 € |
| B. Accumulo, registrato in Belgio | 132 € + 237,60 € = 369,60 € | 0 € | 0 € | ≈ 370 € |
| C. Distribuzione, registrato nel SEE | 33,60 € | ≈ 756 € | 0 € | ≈ 790 € |
Quello che mostra la tabella è sorprendente: l'ETF ad accumulo non registrato in Belgio vince a mani basse. Ma guarda lo scenario C: anche se la TOB è bassa, l'imposta del 30 % sui dividendi diventa il costo maggiore. Per questo la strategia non si riduce a "scegliere l'aliquota TOB più bassa", ma a scegliere il prodotto con il minor costo fiscale totale.
Se il tuo portafoglio si avvicina all'esenzione di 10.000 € all'anno sulle plusvalenze, i numeri cambiano. Se il tuo ETF contiene obbligazioni, può entrare in gioco la tassa Reynders. E se il tuo broker applica o meno la ritenuta, cambia il lavoro amministrativo, non l'imposta.
Come verificare l'aliquota TOB del tuo ETF, passo dopo passo
Prima di comprare, dedica cinque minuti a questi controlli:
- Individua l'ETF esatto tramite il suo ISIN. Non basta il nome del fondo: ogni versione, a distribuzione o ad accumulo, e ogni valuta ha il proprio codice.
- Verifica se è registrato nel SEE. La maggior parte degli ETF che puoi comprare dal Belgio lo è, di solito in paesi come l'Irlanda o il Lussemburgo. Puoi consultare il registro europeo dei fondi sul sito di ESMA.
- Controlla se qualche comparto figura nella lista della FSMA. La FSMA, l'autorità di vigilanza finanziaria belga, pubblica la lista dei fondi esteri registrati in Belgio. Se una qualsiasi versione del fondo compare lì, si applica l'aliquota "registrato in Belgio" a tutte.
- Verifica se è a distribuzione o ad accumulo. Lo indica la scheda del prodotto o il documento contenente le informazioni chiave (KID).
- Confronta con la liquidazione del tuo broker. Confronta l'aliquota che ti applica con quella che ti aspettavi.
Quest'ultimo controllo è più importante di quanto sembri. I consumatori hanno rilevato in pratica che l'aliquota standard dello 0,12 % viene talvolta sostituita da una dello 0,35 %, o addirittura dell'1,32 %, nelle liquidazioni. Controlla spesso i tuoi estratti conto: se ti applicano di più, chiedi una correzione al tuo intermediario.
La strategia legale per pagare meno TOB
Ed ecco le linee guida pratiche. Sono tutte legali: non si tratta di evadere le imposte, ma di scegliere tra prodotti equivalenti quello con meno attrito fiscale.
1. Preferisci ETF registrati nel SEE e non in Belgio. È la regola d'oro: l'aliquota è dello 0,12 %, anche se l'ETF è ad accumulo.
2. Se due ETF seguono lo stesso indice, confronta la loro aliquota TOB. Spesso esiste un'alternativa equivalente, di un altro emittente, che evita l'1,32 %. Un ETF registrato in Belgio vale la pena solo se non c'è un sostituto comparabile per costi e qualità.
3. Controlla il comparto, non solo il fondo. Se una versione dell'ETF figura nella lista della FSMA, tutta la famiglia può esserne coinvolta.
4. Valuta il costo fiscale totale, non solo la TOB. Un ETF a distribuzione con TOB bassa può costare più di uno ad accumulo per via dell'imposta sui dividendi.
5. Riduci il numero di operazioni. La TOB si paga a ogni acquisto e a ogni vendita. Raggruppare i versamenti, purché rientri nella tua strategia, fa risparmiare TOB e lavoro amministrativo.
6. Se il tuo broker estero non applica la ritenuta della TOB, calcola sempre l'aliquota corretta. Con il calcolatore TOB di Financiux.eu puoi stimare l'importo prima di dichiarare.
Quando un ETF a distribuzione ha davvero senso
L'accumulo non è una ricetta universale. Un ETF a distribuzione può interessarti se:
- Hai bisogno di entrate periodiche dal tuo portafoglio.
- Vuoi evitare di accumulare una grande plusvalenza che superi l'esenzione annua.
- L'ETF ad accumulo equivalente è registrato in Belgio e non trovi alternative, per cui la TOB sale all'1,32 %.
L'importante è decidere con i numeri e non a intuito.
Errori frequenti
- Dare per scontato che accumulo implichi 1,32 %. Solo se l'ETF è registrato in Belgio.
- Guardare solo il nome dell'ETF e non l'ISIN. Ogni versione ha il proprio trattamento.
- Ignorare la lista della FSMA. È il punto in cui si decide l'aliquota applicabile.
- Non controllare la liquidazione del broker. Possono esserci errori nell'aliquota applicata.
- Confrontare solo la TOB e dimenticare l'imposta sui dividendi. È il costo totale che conta.
- Non aggiornare le informazioni. Le liste dei fondi registrati cambiano nel tempo, quindi un controllo vecchio può essere superato.
Cosa succede se applichi un'aliquota sbagliata?
Se il tuo broker non applica la ritenuta della TOB e tu la calcoli con un'aliquota errata, puoi pagare meno, con il rischio di regolarizzazione e sanzioni, oppure di più. I ritardi e gli errori nella dichiarazione hanno conseguenze che dettagliamo nel nostro articolo sulle sanzioni per il pagamento della TOB fuori termine. E se devi ripassare come si presenta, hai la guida per compilare il modulo TOB passo dopo passo. Se i volumi sono alti, rivolgiti a un consulente fiscale. Questo contenuto è informativo e non sostituisce una consulenza personalizzata.
Una riforma all'orizzonte
Si è parlato di riformare la TOB, e finché la normativa non cambia continua ad applicarsi il sistema attuale. Controlla sempre le informazioni vigenti nella pagina ufficiale della TOB del SPF Finanze prima di prendere decisioni importanti.
Domande frequenti
Gli ETF ad accumulo pagano sempre una TOB dell'1,32 %?
No. L'1,32 % si applica agli ETF ad accumulo registrati in Belgio. Gli ETF registrati nel SEE ma non in Belgio pagano lo 0,12 %, siano ad accumulo o a distribuzione.
Come faccio a sapere se il mio ETF è registrato in Belgio?
Consulta la lista dei fondi esteri registrati in Belgio pubblicata dalla FSMA. Se un qualsiasi comparto del fondo vi figura, il fisco considera che lo siano tutti.
Che TOB pagano gli ETF a distribuzione?
Lo 0,12 % se sono registrati nel SEE, con o senza registrazione in Belgio. Se non sono registrati nel SEE, l'aliquota è dello 0,35 %.
La TOB si paga all'acquisto e alla vendita di un ETF?
Sì, sugli ETF quotati si paga sia all'acquisto sia alla vendita.
Meglio un ETF ad accumulo o a distribuzione in Belgio?
Dipende dalla tua situazione. L'accumulo evita l'imposta del 30 % sui dividendi e rinvia la tassazione alla vendita, ma conviene che l'ETF non sia registrato in Belgio per non pagare l'1,32 % di TOB. Confronta sempre il costo fiscale totale.
I dividendi di un ETF rientrano nell'esenzione di 833 €?
Secondo il SPF Finanze, i dividendi ottenuti tramite fondi sono esclusi da tale esenzione.
Conclusione: scegliere bene l'ETF vale più che risparmiare sulle commissioni
Due ETF quasi identici possono avere costi fiscali molto diversi in Belgio. La differenza tra lo 0,12 % e l'1,32 % di TOB si ripete a ogni acquisto e a ogni vendita, e si accumula negli anni. Controllare l'ISIN, guardare la lista della FSMA e confrontare il costo fiscale totale sono passi che richiedono pochi minuti e possono farti risparmiare centinaia di euro.
Prima di comprare, fai il controllo. E quando devi calcolare, stima la tua TOB con il calcolatore di Financiux.eu. Per continuare a scoprire come investire con chiarezza dal Belgio, esplora le altre guide di Financiux.eu.