
Azioni vs Obbligazioni: Differenze Chiave e Quale Scegliere per Investire nel 2026
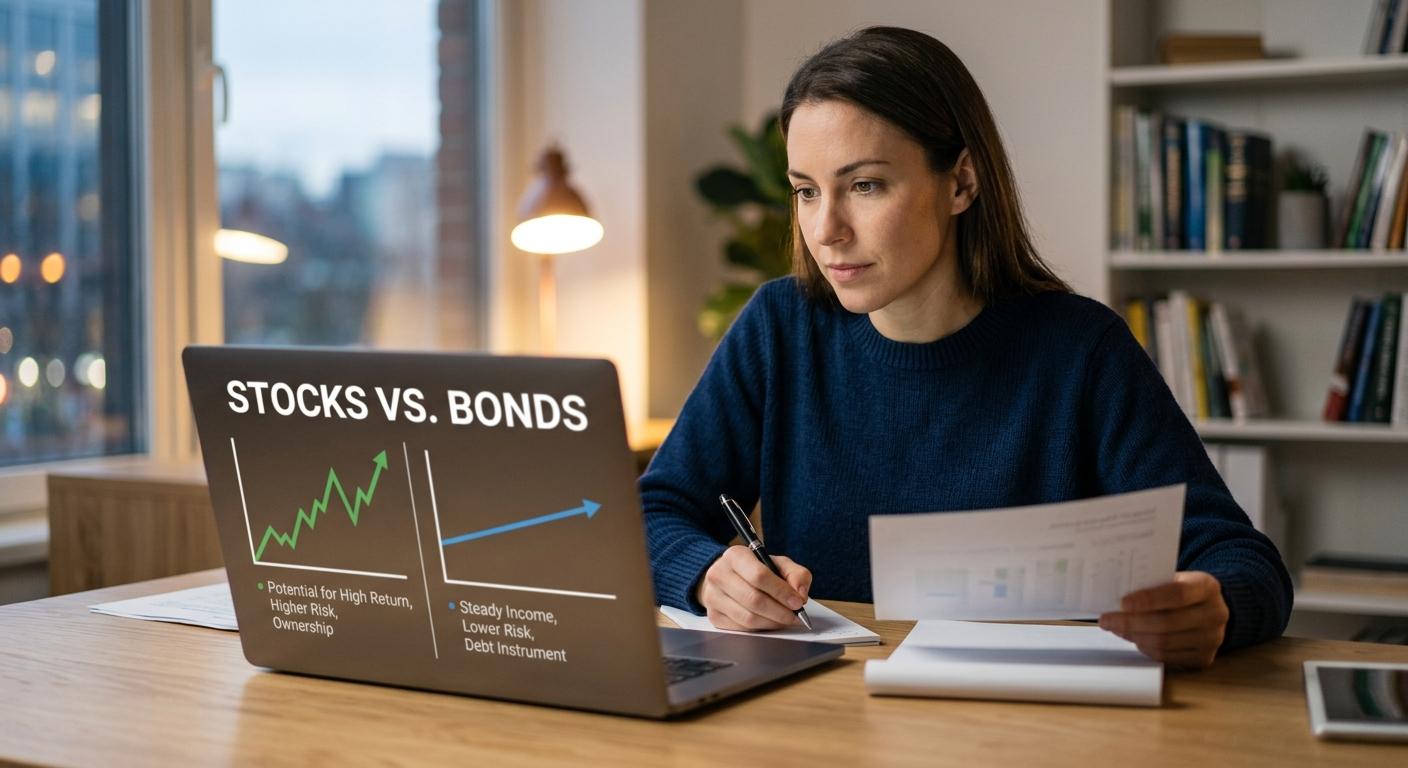
Immagina di avere 10.000 dollari da parte e di decidere finalmente di fare il grande passo nel mondo degli investimenti. Apri la tua piattaforma di trading, cerchi tra le opzioni disponibili e ti imbatti in due parole che compaiono di continuo: azioni e obbligazioni. Entrambe promettono di far crescere il tuo denaro, ma funzionano in modi completamente diversi. Scegliere l'una o l'altra senza capirne le differenze può segnare la linea di confine tra un investimento riuscito e una perdita considerevole.
La realtà è che il 70% degli investitori alle prime armi non capisce davvero cosa sta comprando quando acquista questi strumenti finanziari. Non si tratta solo di numeri su uno schermo; ciascuno rappresenta un impegno finanziario diverso, con livelli不同的 di rischio, rendimento e comportamento sul mercato. Se stai leggendo queste righe, probabilmente ti sei chiesto: dovrei comprare le azioni di quell'azienda di cui parlano tutti o è meglio la stabilità dei titoli di Stato?
In questo articolo scoprirai esattamente cosa distingue le azioni dalle obbligazioni, come funziona ciascuno strumento, quale si adatta meglio al tuo profilo di investitore e, soprattutto, come combinarli in modo strategico per costruire un portafoglio che funzioni davvero. Niente termini complicati senza spiegazione, niente teoria noiosa. Solo informazioni pratiche, esempi concreti e chiarezza assoluta.
Cosa Sono le Azioni: Diventa Proprietario di Aziende
Quando compri un'azione, non stai semplicemente acquisendo un pezzo di carta o un codice digitale. Stai comprando una piccola quota di proprietà di un'azienda reale. Se acquisti azioni di Apple, Tesla o di qualsiasi società quotata in borsa, diventi azionista, cioè comproprietario di quell'azienda insieme a migliaia o milioni di altri investitori.
Questo concetto di proprietà è fondamentale perché comporta diritti e benefici specifici. Come azionista hai il diritto di votare nelle assemblee generali della società (anche se, con una partecipazione ridotta, il tuo voto avrà un impatto limitato) e, cosa ancora più importante, hai diritto a ricevere una parte degli utili quando l'azienda decide di distribuire dividendi. Alcune società come Coca-Cola o Johnson & Johnson sono famose per pagare dividendi costanti ogni trimestre, mentre altre come Amazon hanno storicamente reinvestito tutti gli utili per crescere e non distribuiscono dividendi.
La redditività delle azioni deriva da due fonti principali. Primo, l'apprezzamento del capitale: se compri un'azione a 50 dollari e poi sale a 75 dollari, hai guadagnato 25 dollari per azione. Questo guadagno si concretizza quando vendi l'azione a un prezzo superiore a quello pagato. Secondo, i dividendi: se l'azienda genera utili e decide di condividerli con gli azionisti, riceverai pagamenti periodici proporzionali al numero di azioni che possiedi.
Le azioni si negoziano su mercati borsistici organizzati come la Borsa di New York (NYSE), il NASDAQ o su mercati internazionali come la Borsa di Londra o di Tokyo. I prezzi fluttuano costantemente durante le ore di negoziazione, in risposta a domanda e offerta, notizie aziendali, relazioni sugli utili, condizioni economiche e persino al sentiment generale del mercato. Questa volatilità è proprio ciò che può generare grandi guadagni, ma anche perdite significative.
Cosa Sono le Obbligazioni: Prestiti che Generano Interessi
Le obbligazioni rappresentano il lato opposto dell'equazione finanziaria. Quando compri un'obbligazione non diventi proprietario di nulla. Al contrario, stai prestando denaro a un'entità, che può essere uno Stato, un comune o una società. In sostanza agisci come una banca che concede un credito e si aspetta di riavere il proprio denaro con gli interessi.
Ogni obbligazione ha caratteristiche specifiche definite chiaramente dal momento dell'emissione. Il valore nominale, o capitale, è la somma che ti verrà restituita alla scadenza. La cedola è il tasso d'interesse che ti verrà pagato periodicamente, di solito ogni sei mesi. E la data di scadenza è il momento in cui l'emittente deve restituirti il capitale iniziale. Per esempio, se compri un titolo del Tesoro statunitense con valore nominale di 1.000 dollari, cedola del 4% annuo e scadenza a 10 anni, riceverai 40 dollari all'anno (20 dollari ogni sei mesi) per dieci anni e alla fine ti verranno restituiti i 1.000 dollari iniziali.
Il bello delle obbligazioni sta nella loro prevedibilità. Dal giorno in cui le acquisti sai esattamente quanto riceverai e quando, purché l'emittente non vada in default, cioè non risulti inadempiente. Questa certezza fa sì che le obbligazioni siano considerate investimenti a reddito fisso, a differenza delle azioni, che sono a reddito variabile.
Anche le obbligazioni si negoziano sui mercati secondari, il che significa che puoi venderle prima della scadenza se hai bisogno di liquidità. Tuttavia, il loro prezzo sul mercato secondario varia in modo inverso rispetto ai tassi d'interesse prevalenti nell'economia. Se i tassi salgono, il prezzo delle obbligazioni esistenti scende, perché le nuove offrono cedole migliori. Se i tassi scendono, le obbligazioni esistenti con cedole più alte diventano più preziose. Questo meccanismo può sembrare controintuitivo all'inizio, ma è cruciale per capire come funzionano davvero le obbligazioni.
Differenze Fondamentali tra Azioni e Obbligazioni
Ora che hai capito la natura di base di ciascuno strumento, è il momento di approfondire le differenze concrete che determineranno le tue decisioni di investimento.
Natura dell'Investimento
La distinzione più fondamentale è il rapporto che instauri con l'emittente. Con le azioni sei proprietario, con le obbligazioni sei creditore. Questa differenza non è semantica; ha implicazioni legali e finanziarie concrete. Come azionista, la tua sorte è direttamente legata al successo o al fallimento dell'azienda. Se l'azienda prospera, le tue azioni possono moltiplicare il loro valore più volte. Se fallisce, puoi perdere tutto. Come obbligazionista, il tuo rapporto è contrattuale: ti devono una somma specifica, indipendentemente dal fatto che l'azienda chiuda un anno straordinario o sopravviva a stento, purché non dichiarichi bancarotta.
Potenziale di Rendimento e Rischio
Storicamente le azioni hanno offerto i rendimenti più elevati nel lungo periodo. L'S&P 500, l'indice che raggruppa le 500 maggiori aziende statunitensi, ha generato un rendimento medio annuo di circa il 10% negli ultimi 90 anni. Singole aziende tecnologiche come Amazon o Netflix hanno moltiplicato il valore delle loro azioni per 100 o più nell'arco di un decennio. Un potenziale di rendimento simile è impossibile da trovare nelle obbligazioni.
Tuttavia, questo potenziale si accompagna a una volatilità estrema. Durante la crisi finanziaria del 2008 molte azioni hanno perso il 50% o più del loro valore nel giro di mesi. Durante il panico iniziale della pandemia, nel marzo 2020, il mercato è sceso di oltre il 30% in poche settimane. Gli investitori in azioni devono avere lo stomaco per sopportare queste oscillazioni drammatiche.
Le obbligazioni, d'altro canto, offrono rendimenti più modesti ma prevedibili. Un titolo del Tesoro statunitense a 10 anni attualmente rende circa il 4-5% annuo, a seconda delle condizioni di mercato. Le obbligazioni societarie di alta qualità possono offrire tra il 5% e il 7%, mentre le obbligazioni di aziende con maggiore rischio di credito (chiamate obbligazioni ad alto rendimento o junk bond) possono pagare dall'8% al 12% o più. Questi tassi sono considerevolmente inferiori al potenziale delle azioni, ma comportano molta più certezza.
Priorità in Caso di Fallimento
Se un'azienda affronta gravi problemi finanziari e dichiara bancarotta, esiste un ordine di priorità rigorosamente stabilito per il pagamento delle obbligazioni. I detentori di obbligazioni hanno priorità legale rispetto agli azionisti. Questo significa che in una procedura di liquidazione si pagano prima gli stipendi arretrati, poi le imposte, quindi i detentori di obbligazioni e solo se resta qualcosa lo si distribuisce tra gli azionisti. In pratica, quando un'azienda fallisce, i detentori di obbligazioni recuperano spesso almeno una parte del loro investimento, mentre gli azionisti di solito perdono tutto.
Redditi Periodici vs. Plusvalenze
Le obbligazioni forniscono un flusso di cassa regolare e prevedibile attraverso il pagamento delle cedole. Se costruisci un portafoglio di obbligazioni scaglionate con diverse date di scadenza, puoi creare un flusso costante di entrate mensili. Questo è particolarmente prezioso per i pensionati o per chi ha bisogno di un reddito passivo costante.
Le azioni possono o meno pagare dividendi, a seconda della strategia di ciascuna azienda. Le società mature e stabili tendono a pagare dividendi regolari, mentre le aziende in crescita di solito reinvestono tutti gli utili. La redditività delle azioni deriva principalmente dall'apprezzamento del prezzo, il che significa che devi vendere le azioni per monetizzare i guadagni, a meno che tu non riceva dividendi.
Sensibilità ai Fattori Economici
Le azioni reagiscono intensamente a fattori come la crescita economica, gli utili aziendali, la fiducia dei consumatori e le tendenze tecnologiche. Un'azienda tecnologica può vedere il proprio valore schizzare alle stelle se lancia un prodotto rivoluzionario, indipendentemente da ciò che accade ai tassi d'interesse.
Le obbligazioni sono estremamente sensibili ai tassi d'interesse e all'inflazione. Quando la Federal Reserve o qualsiasi banca centrale modifica le proprie politiche monetarie, il mercato obbligazionario reagisce immediatamente. L'inflazione è particolarmente dannosa per i detentori di obbligazioni a lungo termine, perché erode il potere d'acquisto dei pagamenti fissi futuri.
Come Scegliere tra Azioni e Obbligazioni in Base al Tuo Profilo
La scelta tra azioni e obbligazioni non dovrebbe essere binaria. Invece di scegliere l'una o l'altra, la domanda giusta è: quale percentuale di ciascuna dovrei avere nel mio portafoglio? Questa percentuale dipende da diversi fattori personali.
Orizzonte Temporale
Se sei giovane e investi per la pensione che arriverà tra 30 o 40 anni, puoi permetterti di assumere più rischio, perché hai il tempo per riprenderti dai cali del mercato. Storicamente le azioni hanno costantemente superato le obbligazioni in periodi superiori ai 20 anni. Un'allocazione dell'80-90% in azioni e del 10-20% in obbligazioni sarebbe ragionevole per una persona di 25-35 anni.
Se sei vicino alla pensione o sei già in pensione, devi proteggere il tuo capitale perché non hai il tempo di riprenderti da una crisi importante. Un'allocazione più conservativa, con il 40-50% in azioni e il 50-60% in obbligazioni, offre una crescita moderata preservando il capitale.
Tolleranza al Rischio
Alcune persone semplicemente non riescono a dormire tranquille sapendo che il loro portafoglio può perdere il 20% in un mese negativo. Se vedere i numeri in rosso ti provoca un'ansia forte e ti spinge a prendere decisioni emotive come vendere nel panico, hai bisogno di una quota maggiore di obbligazioni, indipendentemente dalla tua età. Il tuo profilo psicologico è importante quanto quello finanziario.
Necessità di Reddito
Se hai bisogno che i tuoi investimenti generino liquidità regolare per coprire le spese di vita, le obbligazioni e le azioni che pagano dividendi dovrebbero costituire una parte sostanziale del tuo portafoglio. Un pensionato che vive dei propri investimenti potrebbe costruire una scala di obbligazioni che fornisca pagamenti mensili costanti.
Situazione Fiscale
Le plusvalenze di lungo periodo sulle azioni (detenute per più di un anno) hanno generalmente un trattamento fiscale più favorevole rispetto agli interessi delle obbligazioni, che vengono tassati come reddito ordinario. Negli Stati Uniti le obbligazioni municipali offrono interessi esenti da imposte federali, il che le rende particolarmente attraenti per gli investitori negli scaglioni fiscali più alti.
Strategie di Combinazione: Il Potere della Diversificazione
Gli investitori esperti raramente detengono solo azioni o solo obbligazioni. La magia avviene quando li combini strategicamente per creare un portafoglio equilibrato che massimizza il rendimento tenendo sotto controllo il rischio.
La Regola del 60/40
Una delle allocazioni storicamente più diffuse è stata 60% azioni e 40% obbligazioni. Questa combinazione ha offerto circa il 75% del rendimento di un portafoglio interamente in azioni, con una volatilità sensibilmente inferiore. Durante le crisi di mercato, quando le azioni crollano drasticamente, le obbligazioni tendono a mantenere il loro valore o addirittura a salire, offrendo un cuscinetto che attenua le perdite.
Ribilanciamento Strategico
Supponiamo che tu inizi l'anno con un'allocazione 70/30 tra azioni e obbligazioni. Durante un anno di mercato in rialzo, le tue azioni possono crescere fino a rappresentare l'80% del portafoglio. Il ribilanciamento consiste nel vendere parte delle azioni che sono salite e comprare più obbligazioni per tornare all'allocazione obiettivo del 70/30. Questa disciplina ti obbliga a vendere quando i prezzi sono alti e a comprare quando sono bassi, esattamente il contrario di ciò che la maggior parte degli investitori fa emotivamente.
Scala di Obbligazioni
Invece di comprare un'unica obbligazione a lungo termine, puoi costruire una scala acquistando obbligazioni che scadono in anni diversi. Per esempio, potresti comprare obbligazioni con scadenza a 1, 2, 3, 4 e 5 anni. Ogni anno, quando una scade, reinvesti quel denaro in una nuova obbligazione a 5 anni. Questa strategia garantisce liquidità regolare mentre catturi i tassi più alti delle obbligazioni a scadenza più lunga.
Errori Comuni da Evitare
Gli investitori alle prime armi commettono spesso errori prevedibili che si possono evitare con le informazioni giuste.
Rincorrere i Rendimenti Passati
Il fatto che un'azione sia salita del 200% l'anno scorso non significa che lo farà di nuovo quest'anno. Allo stesso modo, non evitare tutte le azioni dopo un crollo del mercato solo perché "le azioni sono rischiose". I rendimenti migliori spesso arrivano dopo le crisi peggiori.
Ignorare i Rating delle Obbligazioni
Non tutte le obbligazioni sono sicure. Le obbligazioni societarie di aziende con problemi finanziari possono offrire tassi attraenti del 12-15%, ma esiste un rischio reale di default. Le agenzie di rating come Moody's, S&P e Fitch valutano la solvibilità degli emittenti. Le obbligazioni con rating AAA sono le più sicure, mentre quelle con rating inferiore a BBB sono considerate speculative.
Timing del Mercato
Cercare di comprare al punto più basso e vendere a quello più alto è estremamente difficile, persino per i professionisti. La strategia dell'investimento periodico e costante (dollar-cost averaging) si è dimostrata più efficace per la maggior parte degli investitori rispetto al tentativo di prevedere i movimenti del mercato.
Dimenticare l'Inflazione
Un'obbligazione che paga il 3% annuo può sembrare sicura, ma se l'inflazione è al 4% stai perdendo potere d'acquisto ogni anno. Assicurati che l'intero portafoglio includa componenti in grado di battere l'inflazione, tipicamente le azioni.
Strumenti e Risorse per Iniziare
Se sei pronto a muovere i primi passi investendo in azioni e obbligazioni, hai bisogno delle piattaforme e delle conoscenze adeguate.
Piattaforme di Investimento
Broker moderni come Fidelity, Charles Schwab, Interactive Brokers e TD Ameritrade offrono accesso sia alle azioni sia alle obbligazioni con commissioni basse o nulle. Per gli investitori alle prime armi, piattaforme come Vanguard e BlackRock permettono di investire in fondi indicizzati che contengono centinaia di azioni o obbligazioni diversificate, riducendo notevolmente il rischio.
Fondi Indicizzati ed ETF
Invece di selezionare singole azioni o obbligazioni, puoi investire in fondi che replicano interi indici. Un ETF sull'S&P 500 ti dà esposizione alle 500 maggiori aziende statunitensi con un solo acquisto. I fondi obbligazionari aggregati ti offrono una diversificazione immediata tra centinaia di titoli pubblici e societari.
Formazione Continua
Il mondo degli investimenti si evolve costantemente. Seguire fonti affidabili come il Wall Street Journal, il Financial Times, Bloomberg e piattaforme educative come Morningstar ti terrà aggiornato sulle tendenze del mercato, sui cambiamenti dei tassi d'interesse e sulle opportunità emergenti.
Il Futuro del Tuo Portafoglio Inizia Oggi
Capire le differenze tra azioni e obbligazioni non è semplice conoscenza teorica; è la base su cui costruirai la tua futura libertà finanziaria. Le azioni ti offrono l'opportunità di partecipare alla crescita economica globale e di costruire ricchezza significativa nel lungo periodo. Le obbligazioni ti garantiscono stabilità, entrate prevedibili e protezione durante le inevitabili tempeste del mercato.
Non esiste una formula magica valida per tutti. Il tuo portafoglio ideale dipende dai tuoi obiettivi specifici, dalla tua situazione finanziaria personale, dal tuo orizzonte temporale e dalla tua capacità di tollerare la volatilità. Ciò che invece vale per tutti è l'importanza di iniziare, mantenere la disciplina e lasciare che l'interesse composto faccia la sua magia per anni e decenni.
L'errore più grande che puoi commettere non è scegliere le azioni sbagliate o le obbligazioni sbagliate. L'errore più grande è lasciare il tuo denaro in un conto di risparmio che genera appena qualche interesse, erodendosi lentamente per effetto dell'inflazione, perché pensi che il mondo degli investimenti sia troppo complicato o intimidatorio. Con le conoscenze che ora possiedi, hai gli strumenti per prendere decisioni informate e costruire un futuro finanziario più solido.
Il momento di agire è adesso. Definisci i tuoi obiettivi, stabilisci la tua allocazione di attività, apri un conto presso un broker affidabile e fai il tuo primo investimento. Non servono grandi somme per iniziare; molte piattaforme permettono di investire con appena 100 dollari. L'importante è fare il primo passo e mantenere la costanza. Il te stesso del futuro ti ringrazierà per aver iniziato oggi.
PROSSIMAMENTE:
Temi Proposti:
- Come creare un portafoglio di investimento diversificato
- I migliori ETF per principianti
- Come calcolare la redditività del tuo portafoglio
- Strategie di investimento in base all'età
- Come leggere i report finanziari delle aziende