
ETF de acumulación vs distribución en Bélgica: paga menos TOB
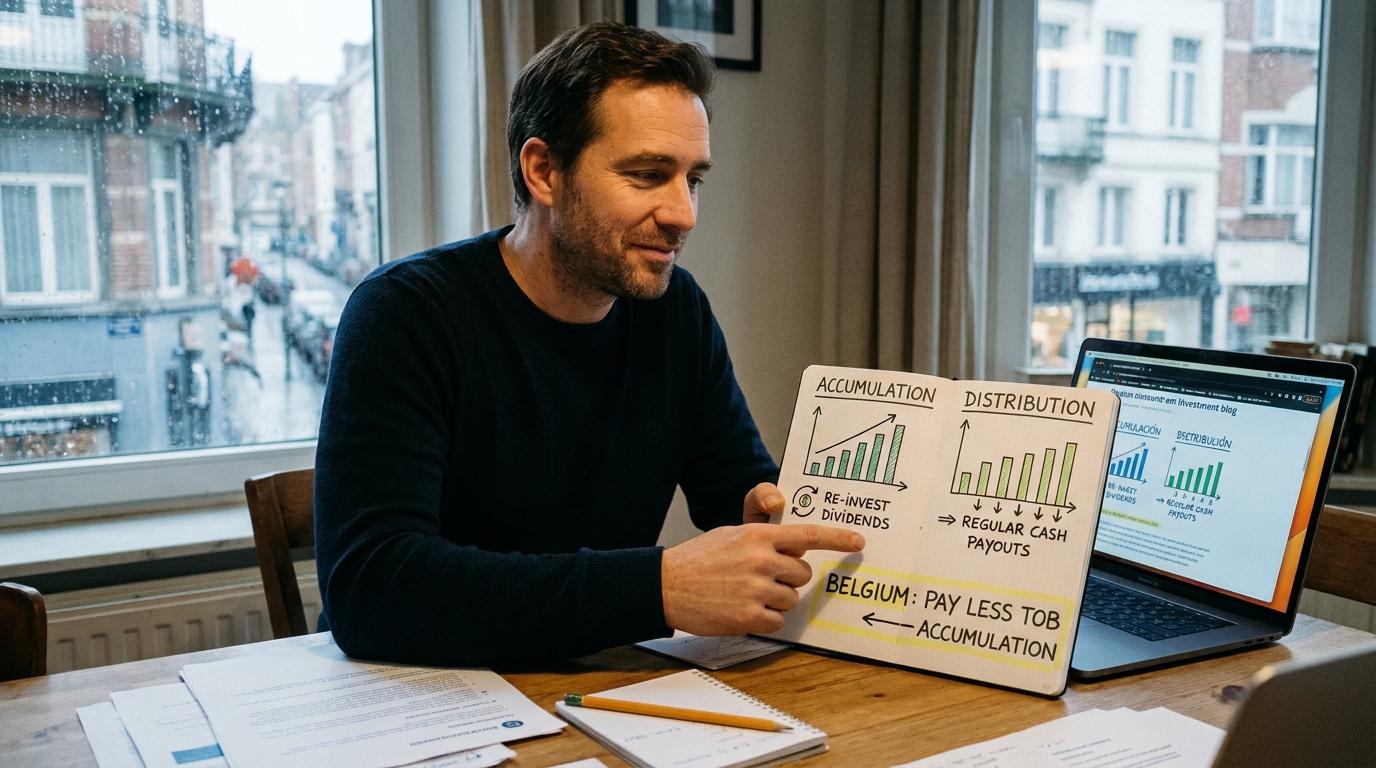
ETFs acumulativos vs distributivos en Bélgica: la estrategia legal para pagar menos TOB
Publicado en Financiux.eu, finanzas claras para quienes viven e invierten en Bélgica.
Imagina dos inversores que compran exactamente el mismo importe de dos ETF que siguen el mismo índice. Uno paga 12 euros de impuesto bursátil. El otro paga 132. No hay trampa, no hay error de cálculo: es la TOB belga haciendo lo que mejor sabe hacer, que es complicar algo que parecía sencillo.
La diferencia, once veces mayor, no depende de la rentabilidad ni del índice. Depende de dos detalles que casi nadie mira antes de comprar: si el ETF reparte dividendos o los reinvierte y dónde está registrado. En esta guía de Financiux.eu te explicamos cómo funciona, cómo comprobarlo en cinco minutos y cómo elegir, de forma totalmente legal, el ETF que menos TOB te cuesta.
Un matiz que lo cambia todo: acumulación no significa 1,32 %
Es muy común leer que "los ETF de acumulación pagan un 1,32 % de TOB". Es una verdad a medias, y entender la mitad que falta es precisamente donde está el ahorro.
La TOB aplicable a un ETF cotizado depende de tres factores, según la información de asociaciones de consumidores y especialistas fiscales belgas:
- Dónde está registrado el ETF: dentro o fuera del Espacio Económico Europeo (EEE).
- Si está también registrado en Bélgica.
- Si distribuye dividendos o los acumula.
La mayoría de los ETF que puedes comprar desde Bélgica están registrados en el EEE, pero no específicamente en Bélgica. Para ellos, la TOB es la más baja: 0,12 %. Y esto vale tanto para versiones de distribución como de acumulación.
Las reglas de la TOB para ETF, resumidas
| Situación del ETF | Distribución | Acumulación | Tope por operación |
|---|---|---|---|
| Registrado en el EEE, no en Bélgica | 0,12 % | 0,12 % | 1.300 € |
| Registrado en el EEE y en Bélgica | 0,12 % | 1,32 % | 1.300 € / 4.000 € |
| No registrado en el EEE | 0,35 % | 0,35 % | 1.600 € |
Algunos puntos adicionales que conviene tener claros:
- La TOB de los ETF cotizados se paga tanto al comprar como al vender.
- Se calcula sobre el importe de la operación, no sobre las comisiones del broker. Si compras 1.000 € con un ETF al 1,32 % y el broker te cobra 15 € de comisión, la TOB es de 13,20 €.
- Los ETC (materias primas y divisas) tributan al 0,35 %, y los ETN, al 0,12 %.
- Los fondos no cotizados funcionan distinto: solo pagan TOB, un 1,32 %, al vender participaciones de capitalización, y nada en el resto de los casos.
El tipo máximo, el 1,32 %, está pensado para los fondos de capitalización incluidos en la lista de la FSMA. Aun así, según la información publicada por entidades financieras belgas, tiene un tope de 4.000 € por operación, y el tipo del 0,12 % tiene un tope de 1.300 €.
Por qué un mismo ETF puede tener tarifas distintas según el registro
Detrás de esta regla hay una razón fiscal: Bélgica aplica la tarifa más alta a los fondos de capitalización registrados en su territorio, porque en ese caso el fisco no cobra impuestos periódicos sobre los dividendos reinvertidos. La TOB funciona, en parte, como compensación. Es un mecanismo curioso, porque los ETF registrados en Bélgica acaban pagando una TOB más alta que los demás.
La trampa del compartimento
Los ETF suelen tener varias versiones: una que reparte dividendos, otra que los acumula, una en euros, otra en dólares. Aquí está el detalle más peligroso: si cualquiera de esas versiones está registrada en Bélgica, el fisco considera que todas lo están.
Un caso concreto: si el compartimento de distribución de un fondo está registrado en Bélgica, pero el de acumulación no, este último se grava como si estuviera registrado. Es decir, al 1,32 %. Por eso conviene mirar el ETF concreto, con su código ISIN, y no solo el índice o el emisor.
Pero la TOB no es el único impuesto en juego
Elegir solo por la TOB sería un error. La decisión entre acumulación y distribución afecta a otros impuestos belgas:
- Dividendos (distribución): los dividendos que reparte un ETF de distribución tributan al 30 %. Y según el SPF Finanzas, los dividendos obtenidos a través de fondos quedan fuera de la exención de 833 €. Si tu broker es extranjero, además debes declararlos tú, como explicamos en nuestra guía sobre dividendos extranjeros en Tax-on-Web.
- Plusvalías (acumulación y distribución): desde 2026 hay un impuesto del 10 % sobre las plusvalías de activos financieros, con una exención anual de 10.000 €. Lo explicamos en el artículo sobre el impuesto a las ganancias de capital en Bélgica.
- Tasa Reynders: si el fondo invierte una parte importante en renta fija, puede aplicarse una tributación específica del 30 % sobre la parte correspondiente de la plusvalía.
En otras palabras: el ETF de acumulación aplaza el impuesto hasta la venta, mientras que el de distribución lo cobra cada vez que recibes un dividendo.
Un ejemplo comparado
Veamos tres escenarios con una inversión de 10.000 € que se mantiene diez años y se vende por 18.000 €. Es un ejemplo ilustrativo y simplificado: asume un dividendo anual del 1,8 % sobre un valor medio de 14.000 € y no tiene en cuenta la reinversión de dividendos.
| Escenario | TOB (compra + venta) | Impuesto sobre dividendos | Impuesto sobre plusvalías | Coste fiscal total aprox. |
|---|---|---|---|---|
| A. Acumulación, registrado en el EEE (no en Bélgica) | 12 € + 21,60 € = 33,60 € | 0 € | 0 € (por debajo de la exención) | ≈ 34 € |
| B. Acumulación, registrado en Bélgica | 132 € + 237,60 € = 369,60 € | 0 € | 0 € | ≈ 370 € |
| C. Distribución, registrado en el EEE | 33,60 € | ≈ 756 € | 0 € | ≈ 790 € |
Lo que enseña la tabla es llamativo: el ETF de acumulación no registrado en Bélgica gana por goleada. Pero mira el escenario C: aunque la TOB sea baja, el impuesto sobre los dividendos del 30 % se convierte en el mayor coste. Por eso la estrategia no se reduce a "elegir el tipo más bajo de TOB", sino a elegir el producto con menor coste fiscal total.
Si tu cartera se acerca a la exención de 10.000 € al año en plusvalías, los números cambian. Si tu ETF contiene renta fija, la tasa Reynders puede entrar en juego. Y si tu broker retiene o no, modifica el trabajo administrativo, no el impuesto.
Cómo comprobar el tipo de TOB de tu ETF, paso a paso
Antes de comprar, dedica cinco minutos a estas comprobaciones:
- Identifica el ETF exacto por su ISIN. No basta con el nombre del fondo: cada versión, de distribución o acumulación, y cada divisa tiene su propio código.
- Confirma si está registrado en el EEE. La mayoría de los ETF que puedes comprar desde Bélgica lo están, normalmente en países como Irlanda o Luxemburgo. Puedes consultar el registro europeo de fondos en el sitio de ESMA.
- Comprueba si algún compartimento figura en la lista de la FSMA. La FSMA, el regulador financiero belga, publica la lista de fondos extranjeros registrados en Bélgica. Si cualquier versión del fondo aparece ahí, aplica el tipo de "registrado en Bélgica" a todas.
- Verifica si es de distribución o acumulación. Lo indica la ficha del producto o el documento de datos fundamentales (KID).
- Contrasta con la liquidación de tu broker. Compara el tipo que te aplican con el que esperabas.
Esta última comprobación es más importante de lo que parece. Los consumidores han detectado en la práctica que el tipo estándar del 0,12 % se sustituye a veces por un 0,35 %, o incluso por un 1,32 %, en las liquidaciones. Revisa tus extractos con frecuencia: si te aplican de más, pide una corrección a tu entidad.
La estrategia legal para pagar menos TOB
Ahora sí, las pautas prácticas. Todas son legales: no se trata de evadir impuestos, sino de elegir entre productos equivalentes aquel con menos fricción fiscal.
1. Prefiere ETF registrados en el EEE y no en Bélgica. Es la regla de oro: el tipo es del 0,12 %, incluso si el ETF es de acumulación.
2. Si dos ETF siguen el mismo índice, compara su tipo de TOB. Con frecuencia existe una alternativa equivalente, de otro emisor, que evita el 1,32 %. Un ETF registrado en Bélgica solo merece la pena si no hay sustituto comparable en costes y calidad.
3. Revisa el compartimento, no solo el fondo. Si una versión del ETF figura en la lista de la FSMA, toda la familia puede quedar afectada.
4. Valora el coste fiscal total, no solo la TOB. Un ETF de distribución con TOB baja puede salir más caro que uno de acumulación por el impuesto sobre dividendos.
5. Reduce el número de operaciones. La TOB se paga en cada compra y venta. Agrupar aportaciones, siempre que encaje con tu estrategia, ahorra TOB y trabajo administrativo.
6. Si tu broker extranjero no retiene la TOB, calcula siempre el tipo correcto. Con la calculadora de TOB de Financiux.eu puedes estimar el importe antes de declarar.
Cuándo un ETF de distribución sí tiene sentido
La acumulación no es una receta universal. Puede interesarte un ETF de distribución si:
- Necesitas ingresos periódicos de tu cartera.
- Quieres evitar acumular una gran plusvalía que supere la exención anual.
- El ETF de acumulación equivalente está registrado en Bélgica y no encuentras alternativa, con lo que la TOB sube al 1,32 %.
Lo importante es decidir con números y no por intuición.
Errores frecuentes
- Dar por hecho que acumulación implica 1,32 %. Solo si el ETF está registrado en Bélgica.
- Mirar solo el nombre del ETF y no el ISIN. Cada versión tiene su propio tratamiento.
- Ignorar la lista de la FSMA. Es el punto donde se decide el tipo aplicable.
- No revisar la liquidación del broker. Puede haber errores en el tipo aplicado.
- Comparar solo la TOB y olvidarse del impuesto sobre dividendos. El coste total es lo que cuenta.
- No actualizar la información. Las listas de fondos registrados cambian con el tiempo, así que una comprobación antigua puede quedar obsoleta.
¿Qué pasa si aplicas un tipo incorrecto?
Si tu broker no retiene la TOB y tú la calculas con un tipo equivocado, puedes pagar de menos, con riesgo de regularización y recargos, o de más. Los retrasos y errores en la declaración tienen consecuencias que detallamos en nuestro artículo sobre las multas por pagar la TOB fuera de plazo. Y si necesitas repasar cómo se presenta, tienes la guía para rellenar el formulario de la TOB paso a paso. Si el volumen es alto, consulta a un asesor fiscal. Este contenido es informativo y no sustituye el asesoramiento personalizado.
Una reforma en el horizonte
Se ha hablado de reformar la TOB, y mientras no cambie la normativa, sigue aplicándose el sistema actual. Revisa siempre la información vigente en la página oficial de la TOB del SPF Finanzas antes de tomar decisiones importantes.
Preguntas frecuentes
¿Los ETF de acumulación pagan siempre un 1,32 % de TOB?
No. El 1,32 % se aplica a los ETF de acumulación registrados en Bélgica. Los ETF registrados en el EEE pero no en Bélgica pagan un 0,12 %, sean de acumulación o de distribución.
¿Cómo sé si mi ETF está registrado en Bélgica?
Consulta la lista de fondos extranjeros registrados en Bélgica que publica la FSMA. Si cualquier compartimento del fondo figura en ella, el fisco considera que todos lo están.
¿Qué TOB pagan los ETF de distribución?
Un 0,12 % si están registrados en el EEE, con o sin registro en Bélgica. Si no están registrados en el EEE, el tipo es del 0,35 %.
¿La TOB se paga al comprar y al vender un ETF?
Sí, en los ETF cotizados se paga tanto al comprar como al vender.
¿Es mejor un ETF de acumulación o de distribución en Bélgica?
Depende de tu situación. La acumulación evita el impuesto del 30 % sobre dividendos y aplaza la tributación a la venta, pero conviene que el ETF no esté registrado en Bélgica para no pagar el 1,32 % de TOB. Compara siempre el coste fiscal total.
¿Los dividendos de un ETF entran en la exención de 833 €?
Según el SPF Finanzas, los dividendos obtenidos a través de fondos están excluidos de esa exención.
Conclusión: elegir bien el ETF vale más que ahorrar en comisiones
Dos ETF casi idénticos pueden tener costes fiscales muy distintos en Bélgica. La diferencia entre un 0,12 % y un 1,32 % de TOB se repite en cada compra y en cada venta, y se acumula durante años. Comprobar el ISIN, mirar la lista de la FSMA y comparar el coste fiscal total son pasos que llevan minutos y pueden ahorrarte cientos de euros.
Antes de comprar, haz la comprobación. Y cuando te toque calcular, estima tu TOB con la calculadora de Financiux.eu. Para seguir descubriendo cómo invertir con claridad desde Bélgica, explora el resto de guías de Financiux.eu.