
Inflation: Der verborgene Grund, warum dein Geld ständig an Wert verliert
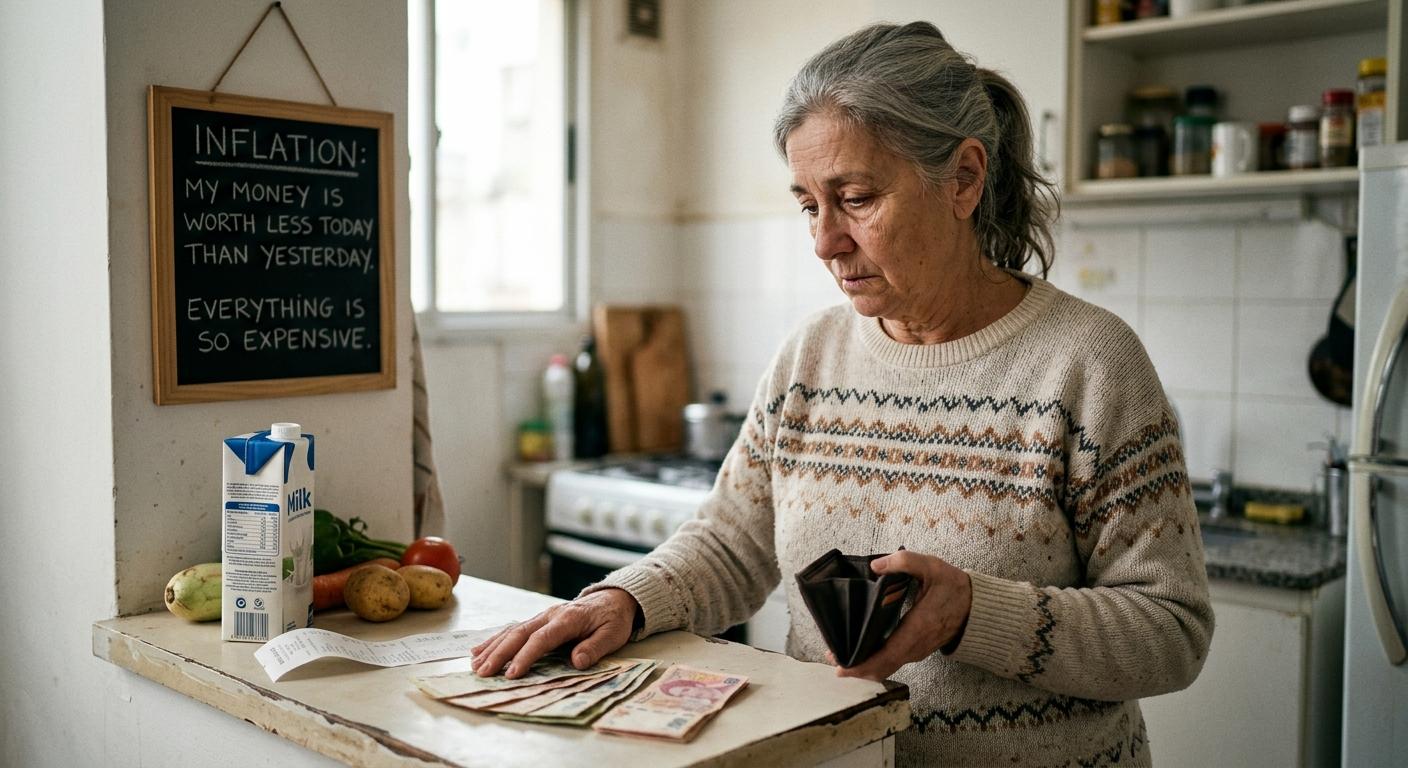
Ist dir aufgefallen, dass der 50-Euro-Schein, den du vor zehn Jahren weggelegt hast, heute nicht mehr für dieselben Dinge reicht wie damals? Das ist nicht deine Einbildung. Es ist die Inflation, die still gegen deinen Geldbeutel arbeitet und deine Kaufkraft Tag für Tag, Jahr für Jahr aushöhlt. Und obwohl du den Begriff ständig in Wirtschaftsnachrichten hörst, verstehen nur wenige wirklich, wie dieses Phänomen funktioniert und – noch wichtiger – wie es sie direkt betrifft.
Die Realität ist brutal und einfach: Das Geld, das du heute hast, wird morgen weniger wert sein. Der Betrag, den du für deine Rente für ausreichend hältst, könnte nicht einmal die Hälfte deiner Ausgaben decken, wenn es so weit ist. Deine Ersparnisse unter der Matratze – oder auch auf einem klassischen Bankkonto – verlieren an Wert, während du diese Zeilen liest. Und wenn du dieses grundlegende Konzept der persönlichen Finanzen nicht verstehst, bist du dazu verdammt, mit anzusehen, wie dein Vermögen langsam verschwindet, ohne dass du etwas dagegen tun kannst.
Doch hier ist die gute Nachricht: Die Inflation zu verstehen ist der erste Schritt, um sich gegen sie zu verteidigen. Und genau das wirst du heute lernen.
Was die Inflation wirklich ist und warum sie dich interessieren sollte
Inflation ist der allgemeine und anhaltende Anstieg der Preise für Waren und Dienstleistungen in einer Volkswirtschaft über einen bestimmten Zeitraum. Aber lassen wir technische Definitionen für einen Moment beiseite. Die Inflation ist jene unsichtbare Kraft, die dafür sorgt, dass dein Morgenkaffee heute 2,50 Euro kostet, während du vor fünf Jahren für genau dieselbe Tasse 1,80 Euro bezahlt hast.
Wenn die Preise allgemein steigen, verliert dein Geld an Kaufkraft. Das bedeutet: Mit derselben Menge Geld kannst du weniger kaufen. Wenn du vor zehn Jahren mit 100 Euro den Einkaufswagen bis oben vollgepackt hast, deckst du heute mit derselben Summe wahrscheinlich kaum noch die Hälfte deiner Grundbedürfnisse.
Dieses Phänomen ist weder zufällig noch beliebig. Inflation ist das Ergebnis vieler wirtschaftlicher Faktoren, die ständig aufeinander einwirken. Wenn du diese Mechanismen verstehst, hast du einen deutlichen Vorteil gegenüber den meisten Menschen, die den Wertverlust ihres Geldes einfach als unvermeidlich und unverständlich hinnehmen.
Am beunruhigendsten ist, dass die Inflation wie eine stille Steuer wirkt. Du bekommst keine offizielle Mitteilung, du unterschreibst kein Dokument, aber jedes Jahr verlierst du einen Teil deines Vermögens. Wenn die jährliche Inflation 3 % beträgt und deine Ersparnisse auf einem Konto liegen, das keine Zinsen bringt, verlierst du automatisch 3 % deiner Kaufkraft pro Jahr. Über ein Jahrzehnt summiert sich das auf einen Verlust von rund 26 % deiner Kaufkraft.
Die verborgenen Ursachen: Woher dieses Wirtschaftsmonster kommt
Inflation entsteht nicht aus dem Nichts. Sie ist das Ergebnis eines komplexen Geflechts wirtschaftlicher Faktoren. Wenn du sie verstehst, kannst du inflationäre Phasen vorhersehen und dein Vermögen schützen, bevor es zu spät ist.
Zu viel Geld im Umlauf
Stell dir vor, eine Volkswirtschaft wäre wie ein Monopoly-Spiel. Wenn plötzlich doppelt so viel Geld gedruckt wird, die Zahl der Grundstücke, Häuser und Hotels aber gleich bleibt, was passiert dann mit den Preisen? Sie steigen unweigerlich, weil mehr Geld dasselbe Angebot an Gütern jagt.
Genau das passiert, wenn Zentralbanken eine expansive Geldpolitik betreiben. Während Wirtschaftskrisen – wie der Pandemie 2020 – pumpten Regierungen massiv Geld in die Wirtschaft, um einen Zusammenbruch zu verhindern. Diese Maßnahme war damals notwendig, hat aber inflationäre Folgen, die wir Jahre später spüren.
Wenn mehr Geld in der Wirtschaft verfügbar ist, die Produktion von Waren und Dienstleistungen aber nicht im selben Tempo steigt, steigen die Preise. Es ist reine Angebot-und-Nachfrage-Logik, angewandt auf das Geld selbst.
Steigende Nachfrage ohne entsprechendes Angebot
Nach Phasen wirtschaftlicher Einschränkungen, wenn Volkswirtschaften wieder öffnen und die Menschen kräftig konsumieren, kann die Nachfrage nach Waren und Dienstleistungen schnell explodieren. Lieferketten, Industrie und Dienstleistungen können auf diesen plötzlichen Nachfrageschub jedoch nicht sofort reagieren.
Denk an die Zeit nach den COVID-19-Lockdowns. Die Menschen hatten Ersparnisse angesammelt und Lust zu konsumieren, aber Fabriken liefen mit reduzierter Kapazität, Schiffe steckten in Häfen fest und Halbleiter waren knapp. Das Ergebnis war vorhersehbar: Die Preise schossen in vielen Bereichen gleichzeitig in die Höhe.
Diese nachfragegetriebene Inflation kann besonders tückisch sein, weil sie sich selbst verstärkt. Wenn Verbraucher erwarten, dass die Preise weiter steigen, beschleunigen sie ihre Käufe, wodurch die Nachfrage noch stärker steigt und die Preise weiter nach oben getrieben werden.
Produktionskosten und importierte Inflation
Nicht jede Inflation kommt von der Nachfrageseite. Manchmal liegt das Problem bei den Produktionskosten. Wenn Rohstoff-, Energie- oder Lohnkosten steigen, geben Unternehmen diese Zusatzkosten über höhere Preise an die Verbraucher weiter.
Öl ist das perfekte Beispiel. Wenn der Barrelpreis explodiert, steigen nicht nur die Benzinpreise an der Tankstelle. Jedes Produkt, das transportiert werden muss, wird teurer. Aus Erdöl hergestellte Kunststoffe steigen im Preis. Heizen kostet mehr. Düngemittel für die Landwirtschaft werden teurer, was schließlich die Lebensmittelpreise erhöht.
Für Länder, die von Importen abhängig sind, gibt es außerdem die importierte Inflation. Wenn die lokale Währung gegenüber anderen Währungen an Wert verliert, wird der Import von Gütern teurer, und diese Zusatzkosten werden an den Endverbraucher weitergegeben. Das ist ein besonders schmerzhafter Teufelskreis für kleine oder aufstrebende Volkswirtschaften.
Inflationserwartungen: Die sich selbst erfüllende Prophezeiung
Es gibt einen extrem starken psychologischen Faktor bei der Inflation: die Erwartungen. Wenn Arbeitnehmer, Unternehmer und Verbraucher erwarten, dass die Preise steigen, führen ihre Maßnahmen zum Schutz vor dieser erwarteten Inflation am Ende genau zu der Inflation, die sie befürchtet haben.
Arbeitnehmer fordern höhere Löhne, um den Verlust an Kaufkraft auszugleichen. Unternehmen erhöhen vorsorglich die Preise, um ihre Margen zu schützen. Verbraucher ziehen größere Anschaffungen vor, bevor die Preise weiter steigen. So wird die Inflationserwartung zur realen Inflation.
Zentralbanken wissen das genau. Deshalb gehört es zu ihren wichtigsten Aufgaben, die Inflationserwartungen zu „verankern“. Wenn eine Zentralbank glaubwürdig ist und die Menschen darauf vertrauen, dass sie die Inflation unter Kontrolle hält, gelingt das viel leichter.
Die echte Auswirkung auf dein Leben: Zahlen, die du nicht ignorieren kannst
Sprechen wir mit konkreten Zahlen. Angenommen, du verdienst 30.000 Euro im Jahr und die durchschnittliche Inflation liegt bei 3 % pro Jahr. Wenn dein Gehalt nicht mindestens um diese 3 % steigt, verdienst du jedes Jahr effektiv weniger. In Kaufkraft ausgedrückt: Dein Gehalt von 30.000 Euro heute entspricht in fünf Jahren nur noch 27.135 Euro und in zehn Jahren 22.227 Euro.
Übertragen wir das auf deine Ersparnisse. Stell dir vor, du hast 50.000 Euro auf einem Sparkonto, das 0,5 % Zinsen pro Jahr bringt, aber die Inflation liegt bei 3 % pro Jahr. Du verlierst jedes Jahr 2,5 % an Kaufkraft. In zwanzig Jahren haben diese 50.000 Euro eine Kaufkraft von ungefähr 30.475 Euro in heutiger Rechnung. Du hast fast 40 % deines realen Vermögens verloren, nur weil du das Geld in Bargeld gehalten hast.
Deshalb wiederholen Finanzberater ständig, dass „Cash Müll ist“, wenn es um langfristige Investitionen geht. Nicht weil Geld an sich keinen Wert hätte, sondern weil dieser Wert durch die Inflation ständig ausgehöhlt wird.
Immobilien sind ein weiterer Bereich, in dem sich Inflation dramatisch zeigt. Der durchschnittliche Preis einer Immobilie in Spanien lag 2010 bei etwa 150.000 Euro. Heute kann dieselbe Immobilie in vielen Gegenden mehr als 200.000 Euro kosten. Wenn du 2010 30.000 Euro für die Anzahlung gespart hast, aber zehn Jahre gebraucht hast, um zu kaufen, stellst du fest, dass deine Anzahlung nicht mehr 20 %, sondern nur noch 15 % des Immobilienwerts ausmacht.
Deflation: Wenn die Preise sinken, ist das nicht unbedingt gut
Man könnte meinen, wenn Inflation schlecht ist, müsste ihr Gegenteil – die Deflation – gut sein. Doch die wirtschaftliche Realität ist viel komplexer und kontraintuitiver.
Deflation entsteht, wenn die allgemeinen Preise anhaltend sinken. Klingt attraktiv, oder? Deine Euros würden mit jedem Tag mehr kaufen. Aber es gibt ein verheerendes Problem: Wenn die Menschen erwarten, dass die Preise morgen fallen, verschieben sie ihre Käufe auf heute. Warum heute ein Auto kaufen, wenn es in sechs Monaten billiger ist?
Wenn das in großem Maßstab passiert, bricht die Nachfrage ein. Unternehmen verkaufen weniger, reduzieren die Produktion und entlassen Mitarbeiter. Diese Arbeitslosen geben weniger aus, was die Nachfrage weiter senkt. Die Preise fallen weiter, Unternehmen entlassen weiter, und die Wirtschaft gerät in eine deflationäre Spirale, die Jahre dauern kann.
Japan litt seit den 1990er-Jahren jahrzehntelang unter Deflation – eine Zeit, die als „verlorene Jahrzehnte“ bekannt wurde. Trotz immer niedrigerer Preise stagnierte die Wirtschaft, die Löhne fielen und der allgemeine Wohlstand sank drastisch.
Deshalb streben Zentralbanken eine moderate und stabile Inflation an – meist rund 2 % pro Jahr. Diese Rate ist niedrig genug, um die Kaufkraft nicht dramatisch auszuhöhlen, aber hoch genug, um die Deflationsfalle zu vermeiden und die Wirtschaft in Bewegung zu halten.
Wie du dein Geld schützt: Strategien, die wirklich funktionieren
Jetzt, wo du verstehst, wie die Inflation funktioniert und warum sie so schädlich für dein Vermögen ist, sprechen wir über praktische Lösungen. Es gibt keine Wunderwaffe, aber es gibt bewährte Strategien, mit denen kluge Investoren ihr Vermögen in inflationären Umgebungen erhalten und vermehren.
Investition in reale Vermögenswerte
Reale Vermögenswerte neigen dazu, ihren Wert in inflationären Phasen zu behalten, weil ihr Preis zusammen mit der allgemeinen Inflation steigt. Immobilien sind das klassische Beispiel. Eine physische Immobilie verliert bei Inflation nicht ihre Nützlichkeit; im Gegenteil, ihr Marktpreis steigt typischerweise mit den allgemeinen Kosten.
Rohstoffe sind ein weiterer traditioneller Schutz gegen Inflation. Gold gilt historisch als Wertaufbewahrungsmittel in Zeiten wirtschaftlicher Unsicherheit. In den 1970er-Jahren, als die USA eine zweistellige Inflation erlebten, vervielfachte sich der Goldpreis um mehr als das Zehnfache.
Allerdings bringt der direkte Kauf physischen Goldes Lager- und Sicherheitskosten mit sich. Moderne Alternativen sind ETFs, die durch physisches Gold gedeckt sind. Sie bieten Zugang zum Goldpreis ohne logistische Komplikationen.
Aktien: Ein Schutz gegen Inflation
Unternehmen haben die einzigartige Fähigkeit, Kostensteigerungen über höhere Preise an ihre Kunden weiterzugeben. Ein gut geführtes Unternehmen kann seine Gewinnmargen auch in inflationären Umgebungen halten. Das bedeutet, dass seine Gewinne – und damit der Wert seiner Aktien – im Gleichschritt mit der Inflation wachsen oder sie sogar übertreffen können.
Historisch hat der Aktienmarkt über lange Zeiträume Renditen über der Inflation erzielt. Seit 1926 hat der US-Aktienmarkt durchschnittliche jährliche Renditen von etwa 10 % erwirtschaftet – deutlich über der durchschnittlichen Inflation von 3 %.
Doch nicht alle Aktien sind gegenüber Inflation gleich. Unternehmen mit Preissetzungsmacht – also der Fähigkeit, Preise zu erhöhen, ohne Kunden zu verlieren – sind besonders wertvoll. Denk an starke Marken, Technologieunternehmen mit geschlossenen Ökosystemen oder Firmen in Branchen mit hohen Eintrittsbarrieren.
Inflationsindexierte Anleihen
Einige Regierungen geben Anleihen aus, die speziell dazu gedacht sind, Investoren vor Inflation zu schützen. In Spanien und anderen Ländern der Eurozone gibt es inflationsindexierte Anleihen (auch Linker genannt), in den USA die TIPS (Treasury Inflation-Protected Securities).
Diese Instrumente passen ihren Nennwert automatisch an den Verbraucherpreisindex an. Steigt die Inflation, steigt der Wert deiner Investition entsprechend, sodass deine Kaufkraft erhalten bleibt.
Allerdings bieten diese Anleihen typischerweise niedrigere reale Renditen als andere Instrumente, weil du eine „Versicherungsprämie“ gegen die Inflation zahlst. Sie sind vor allem für den konservativen Teil eines Portfolios nützlich, besonders für Menschen kurz vor der Rente, die sich keine Volatilität leisten können.
Baue deine aktiven Einkommen aus
Oft konzentrieren wir uns so sehr darauf, wie wir unser Geld investieren, dass wir die stärkste Quelle von Wohlstand vergessen: unsere Fähigkeit, Einkommen zu erzeugen. Deine beruflichen Fähigkeiten zu verbessern, regelmäßig Gehaltserhöhungen auszuhandeln, die mindestens die Inflation ausgleichen, oder zusätzliche Einkommensquellen zu entwickeln, sind genauso wichtig wie jede Investition.
Wenn dein Gehalt jährlich um 5 % steigt und die Inflation 3 % beträgt, gewinnst du real 2 % Kaufkraft pro Jahr. Über eine 30-jährige Karriere kann dieser Zinseszinseffekt Hunderttausende Euro zusätzliches Vermögen bedeuten.
Finanzbildung als beste Investition
Die rentabelste Investition, die du machen kannst, ist die in deine eigene Finanzbildung. Konzepte wie Zinseszins, Diversifikation, risikoadjustierte Rendite und Steuerplanung zu verstehen, ermöglicht dir fundierte Entscheidungen, die dein Vermögen über die Zeit vervielfachen.
Ein finanziell gebildeter Mensch erkennt Chancen, die andere nicht sehen, vermeidet teure Fehler, die andere immer wieder machen, und hat das Vertrauen, seine Anlagestrategie auch dann durchzuhalten, wenn die Märkte schwierig werden.
Die tödlichen Fehler, die die Mehrheit macht
Der erste und vielleicht häufigste Fehler ist, das gesamte Vermögen in Bargeld oder klassischen Sparkonten zu halten. Wie wir gesehen haben, garantiert diese Strategie einen langsamen, aber sicheren Verlust an Kaufkraft. Bargeld hat seinen Platz im Portfolio – meist als Notfallreserve für drei bis sechs Monatsausgaben – aber darüber hinaus ist es ein Vermögenswert, der an Wert verliert.
Der zweite Fehler ist, die Rentenerwartungen nicht an die Inflation anzupassen. Viele Menschen rechnen damit, dass sie im Ruhestand 2.000 Euro monatlich brauchen, um bequem zu leben, basierend auf ihren heutigen Ausgaben. Wenn aber bis zur Rente 30 Jahre vergehen und die durchschnittliche Inflation 3 % beträgt, brauchen sie tatsächlich mehr als 4.800 Euro monatlich, um denselben Lebensstandard zu halten. Wer diesen Faktor ignoriert, kann im Alter in Armut geraten.
Ein weiterer häufiger Fehler ist, emotional auf Inflation zu reagieren – mit verzweifelten Investitionen in spekulative Anlagen oder Schemes, die unmögliche Renditen versprechen. Finanzpanik ist ein schlechter Berater. Betrüger gedeihen in Zeiten wirtschaftlicher Unsicherheit, indem sie verängstigten Menschen, die Kaufkraft verlieren, magische Lösungen anbieten.
Schließlich machen viele den Fehler, ihr Anlageportfolio nicht regelmäßig zu überprüfen und neu auszubalancieren. Die Vermögensaufteilung, die heute sinnvoll ist, kann in fünf Jahren unpassend sein – besonders, wenn sich das inflationäre Umfeld deutlich verändert.
Blick in die Zukunft: Was zu erwarten ist
Die Zentralbanken der großen Volkswirtschaften haben klar signalisiert, dass sie die Inflation bei etwa 2 % pro Jahr halten wollen. Doch wie wir in den letzten Jahren gelernt haben, ist die Kontrolle der Inflation mehr Kunst als Wissenschaft. Externe Schocks – geopolitische Konflikte, Pandemien, Energiekrisen – können diese Pläne schnell durchkreuzen.
Was wir mit Sicherheit wissen, ist, dass die Inflation nicht verschwinden wird. Sie ist ein struktureller Bestandteil moderner Volkswirtschaften mit geldpolitischen Systemen auf Basis von Fiatwährung. Die Frage ist nicht, ob es Inflation geben wird, sondern wie viel – und wie wir uns darauf vorbereiten.
Die aktuellen Prognosen deuten darauf hin, dass wir zwar den Inflationshöhepunkt von 2022–2023 hinter uns haben, in den kommenden Jahren aber wohl etwas höhere Inflationsraten als das Ziel von 2 % sehen werden, während sich die Volkswirtschaften an neue Realitäten anpassen: Energiewende, Rückverlagerung von Lieferketten und alternde Bevölkerung in entwickelten Volkswirtschaften.
Für den einzelnen Anleger bedeutet das: Selbstgefälligkeit ist keine Option. Dein Finanzplan muss dynamisch sein, sich an veränderte wirtschaftliche Bedingungen anpassen und zugleich grundlegenden Prinzipien treu bleiben: Diversifikation, langer Anlagehorizont, Disziplin bei der Umsetzung und kontinuierliche Weiterbildung.
Dein Aktionsplan gegen die Inflation beginnt heute
Wissen ohne Handeln ist bloß Unterhaltung. Du hast heute gelernt, wie Inflation funktioniert, warum sie dein Vermögen aushöhlt und welche Strategien dich schützen können. Aber in deinem finanziellen Leben wird sich nichts ändern, wenn du auf Basis dieser Informationen keine konkreten Entscheidungen triffst.
Dein erster Schritt sollte sein, deine aktuelle Situation zu prüfen. Welcher Anteil deines Vermögens liegt in unproduktivem Bargeld? Wann hast du zuletzt eine Gehaltserhöhung ausgehandelt? Hast du Investitionen, die historisch die Inflation geschlagen haben? Wenn die Antworten auf diese Fragen dich nicht zufriedenstellen, weißt du genau, was du ändern musst.
Der zweite Schritt ist kontinuierliche Weiterbildung. Die Wirtschaft ist dynamisch, und Strategien, die in einem Umfeld funktionieren, funktionieren in einem anderen möglicherweise nicht. Nimm dir regelmäßig Zeit – und sei es eine Stunde im Monat –, um dich über wirtschaftliche Trends, neue Anlagemöglichkeiten und Veränderungen in der Geldpolitik auf dem Laufenden zu halten.
Der dritte Schritt ist bewusstes und maßvolles Handeln. Du musst dein finanzielles Leben nicht über Nacht komplett umkrempeln. Kleine, konsequente Veränderungen, die sich über die Zeit verzinsen, führen zu außergewöhnlichen Ergebnissen. Vielleicht eröffnest du diesen Monat ein Depot. Nächsten Monat leitest du 10 % deines Einkommens in produktive Vermögenswerte um. In drei Monaten hast du die Gewohnheit aufgebaut, die deine finanzielle Zukunft verändert.
Die Inflation ist ein gewaltiger, aber berechenbarer Gegner. Anders als andere finanzielle Risiken, die zufällig und unvorhersehbar sind, wissen wir sicher, dass die Inflation da sein wird und ständig Wert aushöhlt. Und wenn du deinen Feind kennst, kannst du dich vorbereiten und dich wirksam verteidigen.
Dein Geld verliert jedes Jahr an Wert. Das ist eine unbestreitbare Tatsache. Aber jetzt hast du die Werkzeuge, das Wissen und den konzeptionellen Rahmen, um sicherzustellen, dass dein Vermögen insgesamt nicht nur seinen realen Wert hält, sondern deutlich über der Inflation wächst. Die Frage ist nicht mehr, ob du dich vor der Inflation schützen kannst, sondern ob du die Disziplin hast, umzusetzen, was du jetzt weißt.
Der Moment zu handeln ist jetzt. Denn jeder Tag ohne aktiven Plan gegen die Inflation ist ein weiterer Tag, an dem dein Vermögen still ausgehöhlt wird. Und am Ende deines Lebens wirst du nicht mit Bedauern auf die Fehler zurückblicken, die du gemacht hast, sondern auf die Handlungen, von denen du wusstest, dass du sie ergreifen musstest, aber nie ausgeführt hast.
Schlusswort: Die Inflation ist unvermeidlich, aber die Armut, die durch Unwissenheit über sie entsteht, ist vollkommen optional. Du entscheidest, auf welcher Seite dieser Gleichung du stehen willst.
Demnächst:
Vorgeschlagene Themen:
- Die besten Investitionen zum Schutz vor Inflation
- Wie du die reale Rendite deiner Investitionen berechnest
- Unterschied zwischen Nominalzins und Realzins
- Indexfonds vs. Inflation