
Aktien vs. Anleihen: Die entscheidenden Unterschiede und wofür du dich 2026 beim Investieren entscheiden solltest
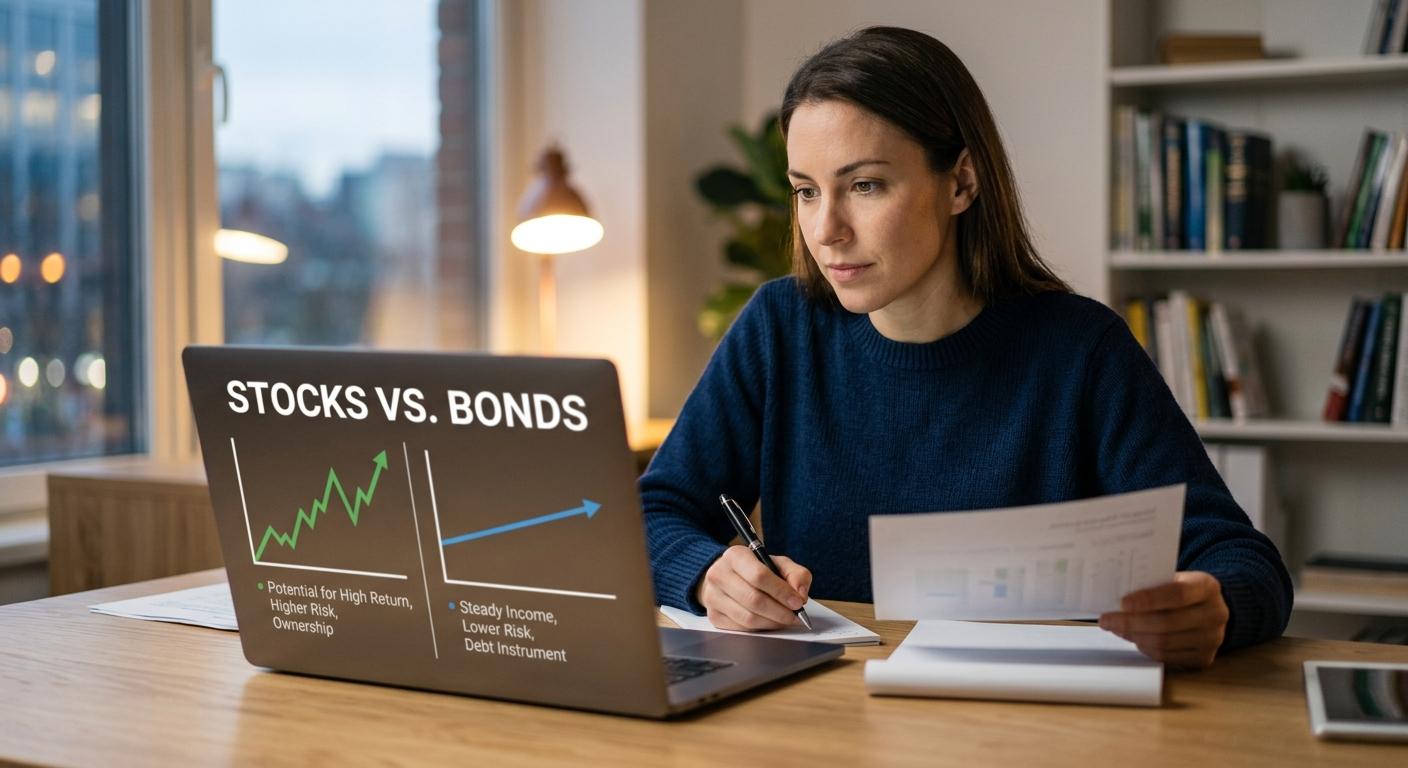
Stell dir vor, du hast 10.000 Dollar gespart und beschließt endlich, den Sprung in die Welt der Geldanlage zu wagen. Du öffnest deine Trading-Plattform, suchst nach Optionen – und stößt auf zwei Begriffe, die immer wieder auftauchen: Aktien und Anleihen. Beide versprechen, dein Geld zu vermehren, doch sie funktionieren grundlegend anders. Wer sich für das eine oder andere entscheidet, ohne die Unterschiede zu kennen, trifft womöglich genau die falsche Wahl – und aus einer erfolgreichen Investition wird ein herber Verlust.
Tatsache ist: 70 % der Anfänger wissen nicht wirklich, was sie kaufen, wenn sie diese Finanzinstrumente erwerben. Es geht nicht nur um Zahlen auf einem Bildschirm; jedes Instrument steht für eine andere finanzielle Verpflichtung, mit unterschiedlichem Risiko, unterschiedlicher Rendite und unterschiedlichem Verhalten am Markt. Wenn du das hier liest, hast du dich vermutlich schon gefragt: Sollte ich Aktien von diesem Unternehmen kaufen, von dem alle reden, oder ist die Stabilität von Staatsanleihen die bessere Wahl?
In diesem Artikel erfährst du genau, was Aktien von Anleihen unterscheidet, wie jedes Instrument funktioniert, welches besser zu deinem Anlegerprofil passt und – am wichtigsten – wie du beide strategisch kombinierst, um ein Portfolio aufzubauen, das wirklich funktioniert. Keine unerklärten Fachbegriffe, keine langweilige Theorie. Nur praktische Informationen, echte Beispiele und absolute Klarheit.
Was Aktien sind: Werde Miteigentümer von Unternehmen
Wenn du eine Aktie kaufst, erwirbst du nicht einfach ein Stück Papier oder einen digitalen Code. Du kaufst einen kleinen Anteil am Eigentum eines echten Unternehmens. Kaufst du Aktien von Apple, Tesla oder einem anderen börsennotierten Konzern, wirst du Aktionär – also Miteigentümer dieses Unternehmens, gemeinsam mit Tausenden oder Millionen anderer Anleger.
Dieses Eigentumskonzept ist grundlegend, denn es bringt konkrete Rechte und Vorteile mit sich. Als Aktionär darfst du auf der Hauptversammlung abstimmen (wobei deine Stimme bei einem kleinen Anteil nur begrenzt ins Gewicht fällt) und – noch wichtiger – du hast Anspruch auf einen Teil der Gewinne, wenn das Unternehmen Dividenden ausschüttet. Manche Firmen wie Coca-Cola oder Johnson & Johnson sind dafür bekannt, dass sie zuverlässig vierteljährlich Dividenden zahlen, während andere wie Amazon ihre Gewinne historisch komplett reinvestieren, um zu wachsen, und keine Dividenden ausschütten.
Die Rendite von Aktien stammt aus zwei Hauptquellen. Erstens aus Kursgewinnen: Kaufst du eine Aktie für 50 Dollar und sie steigt später auf 75 Dollar, hast du 25 Dollar pro Aktie verdient. Dieser Gewinn wird realisiert, wenn du die Aktie zu einem höheren Preis verkaufst, als du bezahlt hast. Zweitens aus Dividenden: Erwirtschaftet das Unternehmen Gewinne und beschließt, sie mit seinen Aktionären zu teilen, erhältst du regelmäßige Zahlungen, die proportional zur Anzahl deiner Aktien sind.
Aktien werden an organisierten Börsen gehandelt, etwa an der New York Stock Exchange (NYSE), am NASDAQ oder an internationalen Märkten wie der Londoner oder der Tokioter Börse. Die Kurse schwanken während der Handelszeiten ständig – abhängig von Angebot und Nachfrage, Unternehmensnachrichten, Quartalszahlen, der Wirtschaftslage und sogar von der allgemeinen Stimmung am Markt. Genau diese Volatilität kann große Gewinne ermöglichen, aber eben auch erhebliche Verluste.
Was Anleihen sind: Kredite, die Zinsen abwerfen
Anleihen stehen auf der anderen Seite der finanziellen Gleichung. Wenn du eine Anleihe kaufst, wirst du nicht Eigentümer von irgendetwas. Stattdessen leihst du einer Institution Geld – das kann ein Staat, eine Kommune oder ein Unternehmen sein. Im Grunde agierst du wie eine Bank, die einen Kredit vergibt und darauf wartet, ihr Geld samt Zinsen zurückzubekommen.
Jede Anleihe hat klar definierte Merkmale, die schon bei der Emission feststehen. Der Nennwert oder Kapitalbetrag ist die Summe, die du bei Fälligkeit zurückerhältst. Der Kupon ist der Zinssatz, der dir regelmäßig gezahlt wird, in der Regel alle sechs Monate. Und das Fälligkeitsdatum ist der Zeitpunkt, an dem der Emittent dir das ursprüngliche Kapital zurückzahlen muss. Ein Beispiel: Kaufst du eine US-Staatsanleihe mit einem Nennwert von 1.000 Dollar, einem Kupon von 4 % pro Jahr und einer Laufzeit von 10 Jahren, erhältst du zehn Jahre lang 40 Dollar jährlich (also 20 Dollar alle sechs Monate) und am Ende deine ursprünglichen 1.000 Dollar zurück.
Das Schöne an Anleihen ist ihre Vorhersehbarkeit. Vom Tag des Kaufs an weißt du genau, wie viel du wann erhältst – vorausgesetzt, der Emittent gerät nicht in Zahlungsverzug. Diese Sicherheit macht Anleihen zu sogenannten festverzinslichen Anlagen, im Gegensatz zu Aktien, die zu den variabel verzinslichen zählen.
Anleihen werden auch auf dem Sekundärmarkt gehandelt, du kannst sie also vor Fälligkeit verkaufen, wenn du Liquidität brauchst. Allerdings schwankt ihr Preis auf dem Sekundärmarkt gegenläufig zu den vorherrschenden Zinsen in der Wirtschaft. Steigen die Zinsen, fallen die Kurse bestehender Anleihen, weil neue Anleihen bessere Kupons bieten. Sinken die Zinsen, werden bestehende Anleihen mit höheren Kupons wertvoller. Dieser Mechanismus wirkt zunächst vielleicht kontraintuitiv, ist aber entscheidend, um zu verstehen, wie Anleihen wirklich funktionieren.
Grundlegende Unterschiede zwischen Aktien und Anleihen
Nachdem du nun die grundlegende Natur beider Instrumente kennst, ist es Zeit, tiefer in die konkreten Unterschiede einzusteigen, die deine Anlageentscheidungen bestimmen werden.
Art der Investition
Der fundamentalste Unterschied ist die Beziehung, die du zum Emittenten eingehst. Mit Aktien bist du Eigentümer, mit Anleihen Gläubiger. Dieser Unterschied ist nicht bloß semantisch, er hat reale rechtliche und finanzielle Konsequenzen. Als Aktionär ist dein Schicksal direkt mit Erfolg oder Scheitern des Unternehmens verbunden. Läuft es gut, kann sich der Wert deiner Aktien vervielfachen. Geht das Unternehmen pleite, kannst du alles verlieren. Als Anleihegläubiger ist deine Beziehung vertraglich geregelt: Man schuldet dir eine bestimmte Summe, egal ob das Unternehmen ein herausragendes Jahr hat oder kaum überlebt – solange es nicht in Konkurs geht.
Renditepotenzial und Risiko
Aktien haben langfristig historisch die höchsten Renditen erzielt. Der S&P 500, der die 500 größten US-Unternehmen bündelt, hat in den vergangenen 90 Jahren eine durchschnittliche Jahresrendite von rund 10 % erwirtschaftet. Einzelne Technologiefirmen wie Amazon oder Netflix haben den Wert ihrer Aktien innerhalb eines Jahrzehnts um das Hundertfache oder mehr gesteigert. Dieses Renditepotenzial wirst du bei Anleihen vergeblich suchen.
Allerdings geht dieses Potenzial mit extremer Volatilität einher. Während der Finanzkrise 2008 verloren viele Aktien innerhalb weniger Monate 50 % oder mehr an Wert. Während der ersten Pandemiepanik im März 2020 fiel der Markt innerhalb von Wochen um mehr als 30 %. Wer in Aktien investiert, braucht starke Nerven, um solche dramatischen Schwankungen auszuhalten.
Anleihen bieten dagegen bescheidenere, aber berechenbare Renditen. Eine zehnjährige US-Staatsanleihe wirft derzeit je nach Marktlage etwa 4–5 % jährlich ab. Hochwertige Unternehmensanleihen können 5–7 % bringen, während Anleihen von Firmen mit höherem Kreditrisiko (sogenannte High-Yield- oder Junk-Bonds) 8–12 % oder mehr zahlen können. Diese Sätze liegen deutlich unter dem Potenzial von Aktien, dafür sind sie mit weitaus größerer Sicherheit verbunden.
Rangfolge im Insolvenzfall
Gerät ein Unternehmen in schwere finanzielle Schwierigkeiten und meldet Insolvenz an, gilt für die Begleichung der Verpflichtungen eine streng festgelegte Rangordnung. Anleihegläubiger haben rechtlichen Vorrang vor Aktionären. Das bedeutet: Im Liquidationsverfahren werden zuerst ausstehende Löhne gezahlt, dann Steuern, danach die Anleihegläubiger – und nur wenn etwas übrig bleibt, wird es unter den Aktionären verteilt. In der Praxis erhalten Anleihegläubiger bei einer Pleite häufig zumindest einen Teil ihrer Investition zurück, während Aktionäre in der Regel alles verlieren.
Regelmäßige Erträge vs. Kapitalgewinne
Anleihen liefern durch die Kuponzahlungen einen regelmäßigen, planbaren Cashflow. Baust du ein gestaffeltes Anleiheportfolio mit unterschiedlichen Fälligkeitsterminen auf, kannst du einen konstanten monatlichen Einkommensstrom schaffen. Das ist besonders wertvoll für Rentner oder Menschen, die auf verlässliche passive Einkünfte angewiesen sind.
Aktien zahlen je nach Strategie des Unternehmens Dividenden – oder eben nicht. Reife, stabile Firmen neigen zu regelmäßigen Ausschüttungen, während Wachstumsunternehmen ihre Gewinne typischerweise vollständig reinvestieren. Die Rendite von Aktien stammt überwiegend aus Kurssteigerungen, das heißt, du musst die Aktien verkaufen, um Gewinne zu realisieren – es sei denn, du erhältst Dividenden.
Sensibilität gegenüber Wirtschaftsfaktoren
Aktien reagieren stark auf Faktoren wie Wirtschaftswachstum, Unternehmensgewinne, Verbrauchervertrauen und technologische Trends. Eine Technologiefirma kann im Wert explodieren, wenn sie ein revolutionäres Produkt auf den Markt bringt – unabhängig davon, was gerade mit den Zinsen passiert.
Anleihen reagieren extrem sensibel auf Zinsen und Inflation. Ändert die Federal Reserve oder eine andere Zentralbank ihre Geldpolitik, reagiert der Anleihemarkt sofort. Besonders schädlich ist die Inflation für Halter langlaufender Anleihen, denn sie entwertet die Kaufkraft der künftigen festen Zahlungen.
Wie du je nach deinem Profil zwischen Aktien und Anleihen wählst
Die Entscheidung zwischen Aktien und Anleihen sollte keine Entweder-oder-Frage sein. Statt eins von beidem zu wählen, lautet die richtige Frage: Welchen Anteil von jedem sollte ich in meinem Portfolio halten? Dieser Anteil hängt von mehreren persönlichen Faktoren ab.
Anlagehorizont
Bist du jung und investierst für die Rente, die in 30 oder 40 Jahren ansteht, kannst du mehr Risiko eingehen, weil du genug Zeit hast, dich von Marktrückschlägen zu erholen. Historisch haben Aktien in Zeiträumen von über 20 Jahren Anleihen durchweg geschlagen. Eine Aufteilung von 80–90 % Aktien und 10–20 % Anleihen wäre für jemanden zwischen 25 und 35 Jahren durchaus sinnvoll.
Stehst du kurz vor der Rente oder bist du bereits im Ruhestand, musst du dein Kapital schützen, weil dir die Zeit fehlt, eine größere Krise auszusitzen. Eine konservativere Aufteilung von 40–50 % Aktien und 50–60 % Anleihen sorgt für moderates Wachstum bei gleichzeitigem Kapitalerhalt.
Risikotoleranz
Manche Menschen schlafen einfach schlecht, wenn sie wissen, dass ihr Portfolio in einem schwachen Monat um 20 % fallen kann. Wenn rote Zahlen bei dir starke Angst auslösen und dich zu emotionalen Entscheidungen wie Panikverkäufen treiben, brauchst du einen höheren Anleiheanteil – unabhängig von deinem Alter. Dein psychologisches Profil ist genauso wichtig wie dein finanzielles.
Bedarf an laufenden Erträgen
Brauchst du regelmäßige Einnahmen aus deinen Investitionen, um deine Lebenshaltungskosten zu decken, sollten Anleihen und dividendenstarke Aktien einen erheblichen Teil deines Portfolios ausmachen. Ein Rentner, der von seinen Anlagen lebt, könnte eine Anleihenleiter aufbauen, die konstante monatliche Zahlungen liefert.
Steuerliche Situation
Langfristige Kapitalgewinne aus Aktien (bei einer Haltedauer von mehr als einem Jahr) werden steuerlich in der Regel günstiger behandelt als Zinserträge aus Anleihen, die als ordentliches Einkommen besteuert werden. Kommunalanleihen in den USA bieten Zinsen, die von der Bundessteuer befreit sind, was sie für Anleger in hohen Steuerklassen besonders attraktiv macht.
Kombinationsstrategien: Die Kraft der Diversifikation
Erfahrene Anleger halten selten nur Aktien oder nur Anleihen. Die Magie entsteht, wenn du beides strategisch kombinierst, um ein ausgewogenes Portfolio zu schaffen, das die Rendite maximiert und gleichzeitig das Risiko im Zaum hält.
Die 60/40-Regel
Eine der historisch beliebtesten Aufteilungen ist 60 % Aktien und 40 % Anleihen. Diese Kombination hat etwa 75 % der Rendite eines reinen Aktienportfolios geliefert – bei deutlich geringerer Volatilität. In Marktkrisen, wenn Aktien dramatisch fallen, halten Anleihen tendenziell ihren Wert oder steigen sogar, was als Puffer dient und die Verluste abfedert.
Strategisches Rebalancing
Angenommen, du startest das Jahr mit einer Aufteilung von 70/30 zwischen Aktien und Anleihen. In einem starken Marktjahr können deine Aktien auf 80 % deines Portfolios anwachsen. Rebalancing bedeutet, einen Teil der gestiegenen Aktien zu verkaufen und mehr Anleihen zu kaufen, um zur Zielaufteilung von 70/30 zurückzukehren. Diese Disziplin zwingt dich, bei hohen Kursen zu verkaufen und bei niedrigen zu kaufen – genau das Gegenteil dessen, was die meisten Anleger emotional tun.
Die Anleihenleiter
Statt eine einzelne langlaufende Anleihe zu kaufen, kannst du eine Leiter aufbauen, indem du Anleihen mit unterschiedlichen Fälligkeitsjahren erwirbst. Du könntest zum Beispiel Anleihen kaufen, die in 1, 2, 3, 4 und 5 Jahren fällig werden. Jedes Jahr, wenn eine fällig wird, reinvestierst du das Geld in eine neue fünfjährige Anleihe. Diese Strategie sorgt für regelmäßige Liquidität und gleichzeitig profitierst du von den höheren Zinsen länger laufender Anleihen.
Häufige Fehler, die du vermeiden solltest
Anfänger machen immer wieder vorhersehbare Fehler, die sich mit den richtigen Informationen leicht vermeiden lassen.
Vergangenen Renditen hinterherjagen
Nur weil eine Aktie im vergangenen Jahr 200 % zugelegt hat, heißt das nicht, dass sie das in diesem Jahr wieder tut. Genauso wenig solltest du nach einem Markteinbruch alle Aktien meiden, nur weil „Aktien riskant sind“. Die besten Renditen kommen häufig nach den schlimmsten Krisen.
Anleihe-Ratings ignorieren
Nicht alle Anleihen sind sicher. Unternehmensanleihen von Firmen mit finanziellen Problemen mögen attraktive Zinsen von 12–15 % bieten, doch das Ausfallrisiko ist real. Ratingagenturen wie Moody's, S&P und Fitch bewerten die Bonität der Emittenten. Anleihen mit AAA-Rating gelten als die sichersten, während alles unter BBB als spekulativ eingestuft wird.
Markt-Timing
Zu versuchen, am Tiefpunkt zu kaufen und am Höchststand zu verkaufen, ist extrem schwierig – selbst für Profis. Für die meisten Anleger hat sich eine regelmäßige, konsequente Anlagestrategie (Dollar-Cost-Averaging) als wirksamer erwiesen, als Marktbewegungen vorherzusagen.
Die Inflation vergessen
Eine Anleihe mit 3 % Jahreszins mag sicher wirken, doch bei 4 % Inflation verlierst du Jahr für Jahr an Kaufkraft. Achte darauf, dass dein gesamtes Portfolio Komponenten enthält, die die Inflation schlagen können – in der Regel sind das Aktien.
Werkzeuge und Ressourcen für den Einstieg
Wenn du bereit bist, deine ersten Schritte in Aktien und Anleihen zu gehen, brauchst du die passenden Plattformen und das nötige Know-how.
Investmentplattformen
Moderne Broker wie Fidelity, Charles Schwab, Interactive Brokers und TD Ameritrade bieten Zugang sowohl zu Aktien als auch zu Anleihen – mit niedrigen oder gar keinen Gebühren. Für Einsteiger ermöglichen Plattformen wie Vanguard und BlackRock Investitionen in Indexfonds, die Hunderte diversifizierter Aktien oder Anleihen enthalten und das Risiko deutlich senken.
Indexfonds und ETFs
Statt einzelne Aktien oder Anleihen auszuwählen, kannst du in Fonds investieren, die ganze Indizes abbilden. Ein S&P-500-ETF verschafft dir mit einem einzigen Kauf Zugang zu den 500 größten US-Unternehmen. Breit aufgestellte Anleihefonds bieten sofortige Diversifikation über Hunderte von Staats- und Unternehmensanleihen.
Kontinuierliche Weiterbildung
Die Welt der Geldanlage entwickelt sich ständig weiter. Wenn du verlässlichen Quellen wie dem Wall Street Journal, der Financial Times, Bloomberg und Bildungsplattformen wie Morningstar folgst, bleibst du über Markttrends, Zinsänderungen und neue Chancen informiert.
Die Zukunft deines Portfolios beginnt heute
Die Unterschiede zwischen Aktien und Anleihen zu verstehen ist kein bloßes Theoriewissen – es ist das Fundament, auf dem du deine finanzielle Freiheit aufbaust. Aktien bieten dir die Chance, am globalen Wirtschaftswachstum teilzuhaben und langfristig bedeutendes Vermögen aufzubauen. Anleihen geben dir Stabilität, planbare Erträge und Schutz während der unvermeidlichen Marktstürme.
Es gibt keine Zauberformel, die für alle funktioniert. Dein ideales Portfolio hängt von deinen ganz persönlichen Zielen ab, von deiner finanziellen Situation, deinem Anlagehorizont und deiner Fähigkeit, Volatilität auszuhalten. Universell gilt jedoch: Es ist wichtig anzufangen, diszipliniert zu bleiben und den Zinseszins über Jahre und Jahrzehnte wirken zu lassen.
Der größte Fehler, den du machen kannst, ist nicht die Wahl der falschen Aktien oder Anleihen. Der größte Fehler ist, dein Geld auf einem Sparkonto liegen zu lassen, das kaum Zinsen bringt und durch die Inflation langsam zerfressen wird, weil dir die Welt der Investitionen zu kompliziert oder zu einschüchternd erscheint. Mit dem Wissen, das du jetzt hast, bist du gerüstet, fundierte Entscheidungen zu treffen und eine solidere finanzielle Zukunft aufzubauen.
Der richtige Moment zu handeln ist jetzt. Definiere deine Ziele, lege deine Vermögensaufteilung fest, eröffne ein Konto bei einem vertrauenswürdigen Broker und tätige deine erste Investition. Du brauchst keine großen Summen für den Anfang; viele Plattformen erlauben Investitionen ab gerade einmal 100 Dollar. Wichtig ist, den ersten Schritt zu machen und dranzubleiben. Dein zukünftiges Ich wird dir danken, dass du heute begonnen hast.
DEMNÄCHST:
Vorgeschlagene Themen:
- Wie du ein diversifiziertes Anlageportfolio aufbaust
- Die besten ETFs für Einsteiger
- Wie du die Rendite deines Portfolios berechnest
- Anlagestrategien je nach Lebensalter
- Wie du Finanzberichte von Unternehmen liest